Carta mensal Ghia MFO – Janeiro 2025
Ano novo, velhos problemas Ao analisarmos os dados econômicos atuais, o ano de 2024 apresenta a imagem de uma economia vigorosa, com um crescimento da atividade econômica acima de 3% ao ano, taxas de...
Ano novo, velhos problemas
Ao analisarmos os dados econômicos atuais, o ano de 2024 apresenta a imagem de uma economia vigorosa, com um crescimento da atividade econômica acima de 3% ao ano, taxas de desemprego em níveis historicamente baixos e inflação inferior a 5% ao ano. Contudo, um olhar mais atento revela uma realidade menos otimista: uma economia impulsionada por um governo que insiste em ampliar os gastos públicos e desafiar os ciclos naturais de mercado. Para compreender melhor essa dinâmica cíclica, vale relembrar um trecho de nossa carta publicada exatamente um ano atrás:
“A economia é cíclica. Ciclos de expansão são seguidos de desaceleração, processo inerente ao capitalismo. Em períodos de abundância econômica, o aumento da renda disponível estimula o consumo de bens e serviços, por vezes, chegando a patamares que a demanda não consegue ser absorvida pela oferta disponível, causando aumento de preços. Um ambiente inflacionário gera incertezas nas famílias e empresas, desincentivando investimentos e suscitando diversas ineficiências econômicas. Para conter tal processo, é necessária a intervenção via política econômica – monetária e/ou fiscal – com o objetivo de desacelerar a atividade e conter o avanço dos preços. Essa fase do ciclo é marcada por grandes desafios: o crédito se torna caro, o endividamento aumenta, o consumo diminui, as margens de lucro das empresas caem e o desemprego sobe. Historicamente, a combinação desses fatores leva a economia à recessão. Essa é a regra, mas há exceções.” – Trecho da carta mensal de janeiro de 2024.
Políticas públicas anticíclicas são bem-vindas em momentos de contração da demanda agregada, com embasamento técnico de uma equipe econômica que utiliza evidências empíricas para sua aplicação. O problema é quando o Estado quer se tornar protagonista e o déficit público se torna a regra, uma vez que o governo não aceita a desaceleração natural da economia e tenta confrontar o ciclo de mercado.
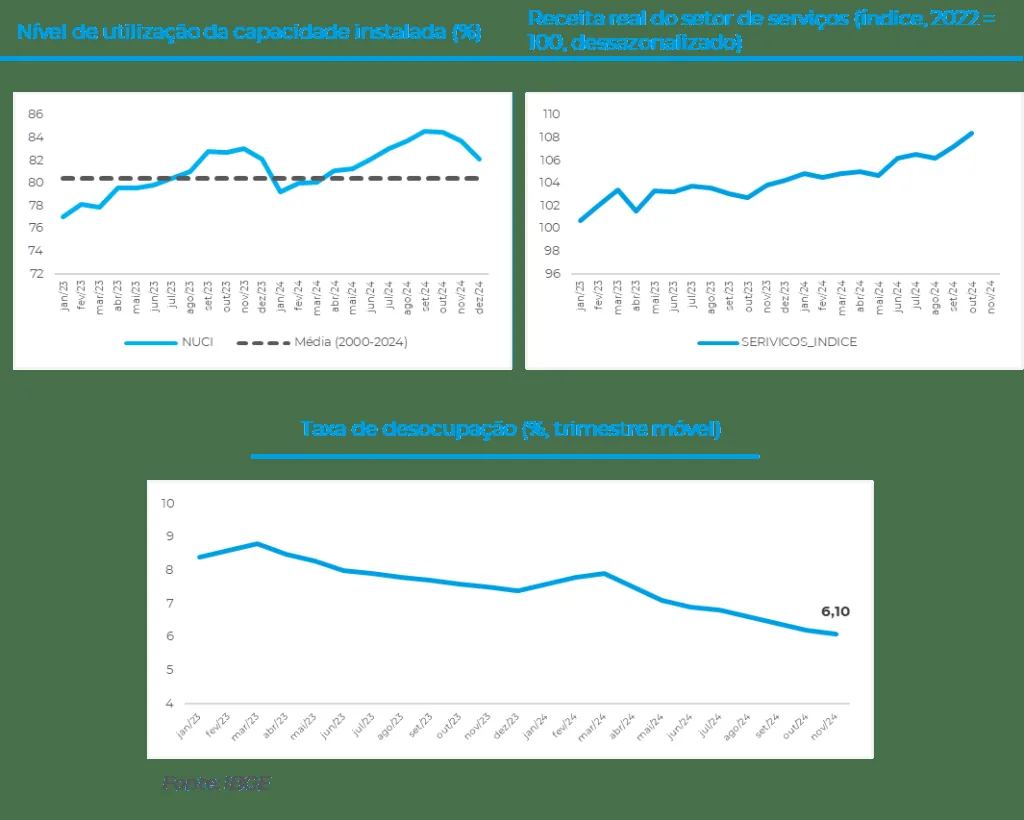
Essa reflexão insere-se no contexto econômico atual da seguinte forma: a taxa de desemprego atingiu o menor patamar desde o início da série histórica em 2012; o setor de serviços registrou o maior nível de receita real desde o início da pesquisa mensal do IBGE, em 2011; e a indústria opera em um nível historicamente elevado de utilização da capacidade instalada. Como resultado, o hiato do produto estimado pelo Banco Central encontra-se em território positivo, indicando que a economia brasileira está funcionando acima de sua capacidade produtiva. Estamos em uma fase do ciclo econômico em que a demanda supera a capacidade de oferta, desencadeando um aumento generalizado de preços, ou seja, inflação.
O remédio nesse momento é amargo, é necessário desacelerar a economia de forma coordenada, tanto por meio da política monetária quanto fiscal, a fim de evitar uma espiral inflacionária que gere impactos ainda piores no longo prazo. O Banco Central, ciente da situação, já iniciou o ajuste e deve levar a Selic para a casa de 15% a.a. (no mínimo) nesse ano. O governo, por sua vez, ainda não fez seu dever de casa na política fiscal, que continua bastante expansionista. Com tais premissas, o Brasil deve ter um dos maiores déficits nominais do mundo em 2024 (~8% do PIB), bem pior que os pares emergentes. E mesmo assim a equipe econômica parece não fazer questão de endereçar o problema de forma estrutural e insiste em tentar equilibrar as contas públicas via aumento de receita.
O remédio nesse momento é amargo, é necessário desacelerar a economia de forma coordenada, tanto por meio da política monetária quanto fiscal, a fim de evitar uma espiral inflacionária que gere impactos ainda piores no longo prazo. O Banco Central, ciente da situação, já iniciou o ajuste e deve levar a Selic para a casa de 15% a.a. (no mínimo) nesse ano. O governo, por sua vez, ainda não fez seu dever de casa na política fiscal, que continua bastante expansionista. Com tais premissas, o Brasil deve ter um dos maiores déficits nominais do mundo em 2024 (~8% do PIB), bem pior que os pares emergentes. E mesmo assim a equipe econômica parece não fazer questão de endereçar o problema de forma estrutural e insiste em tentar equilibrar as contas públicas via aumento de receita.
Apesar dos indicadores econômicos correntes ainda não estamparem esse cenário adverso, o mercado se antecipa e reflete essa incerteza futura na precificação dos ativos, justificando a deterioração recente do câmbio, da curva de juros e demais ativos brasileiros.
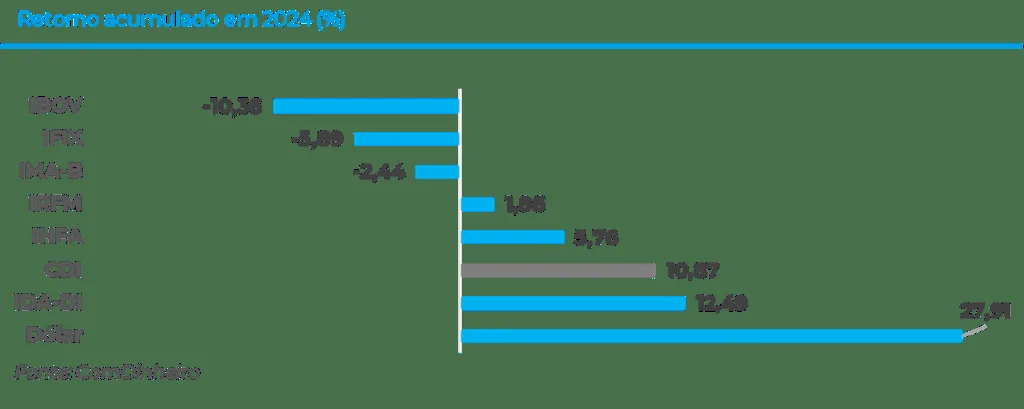
No cenário externo, 2024 foi marcado pelo excepcionalismo norte-americano. A atividade econômica nos Estados Unidos se mostrou bastante resiliente ao longo do ano, fazendo com que o início do ajuste monetário pelo FED fosse adiado para setembro e descartando as chances de ter uma recessão iminente na maior economia do mundo. Além disso, esse pano de fundo aliado à eleição de Donald Trump, o qual possui propostas protecionistas que tendem a estimular a economia, fizeram com que o dólar se valorizasse contra as principais moedas do mundo e trouxeram uma perspectiva de maior persistência inflacionária e menos espaço para o Banco Central continuar com os cortes de juros. As projeções oficiais do Federal Reserve apontam para uma conversão da inflação à meta de 2% a.a. somente em 2027 e apenas mais dois cortes de 25 bps nesse ano.
Os países europeus, por sua vez, vivem uma dinâmica diferente. Com a atividade econômica em desaceleração, reflexo da fraqueza persistente do consumo e da confiança empresarial, o PIB da Zona do Euro deve fechar 2024 com crescimento abaixo de 1% a.a.. Como consequência, as pressões inflacionárias se mostram relativamente benignas e o Banco Central Europeu deve seguir com cortes consecutivos nas taxas de juros até meados de 2025.
A China, que se destacou entre as melhores performances das bolsas globais devido aos estímulos monetários e fiscais anunciados pelo governo local, ainda enfrenta desafios na economia, com dados de investimento, de vendas no varejo e do setor imobiliário apresentando fraqueza. O PIB de 2024 deve chegar próximo à meta de crescimento de 5% a.a. do governo, mas para 2025 o cenário pode ser mais desafiador, principalmente pelas possíveis tarifas maiores a serem impostas pelos EUA nas importações chinesas.
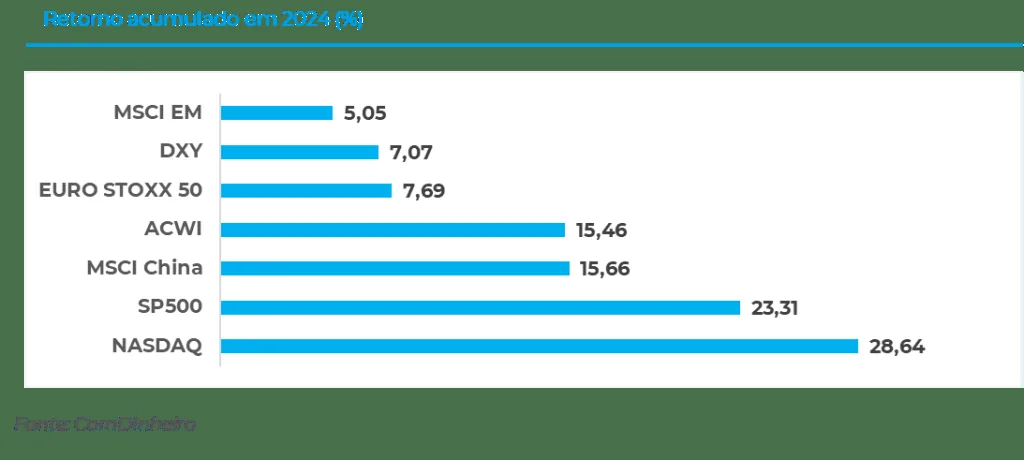
Para 2025, é esperado que os Estados Unidos continuem como protagonistas no mercado global, mesmo com uma desaceleração marginal da atividade econômica. Ademais, os investidores estarão atentos às medidas do novo governo republicano e seus impactos na atividade e inflação, que devem interferir na condução da política monetária do FED.
No Brasil, ano novo com os mesmos problemas. Devemos começar a observar desaceleração da atividade econômica ao passo que a política monetária mais restritiva começar a fazer efeito na economia real. Resta saber se a política fiscal também será endereçada. Não tivemos sinalização do governo, até então, que seguirá essa direção. Dessa maneira, entendemos que os ativos de risco locais, mesmo que bastante descontados, devem continuar com elevada volatilidade e sem direcional claro. Águas turbulentas são esperadas para 2025.
⚠️Este material foi elaborado e para uso exclusivo do destinatário final, e tem objetivo meramente informativo. As informações contidas neste documento não representam ou constituem nenhuma estratégia, recomendação ou oferta de compra ou venda de nenhum título ou valor mobiliário descrito neste relatório, não havendo garantia de que o investimento em qualquer programa ou estratégia aqui discutido(a) será lucrativo ou que não acarretará perdas para o investidor. O preço ou valor de cada título é flutuante e pode oscilar em razão de determinados riscos, que incluem, mas não se limitam ao risco de mercado, risco de taxa de juros, risco de inflação e risco de evento. Tais riscos são adicionais aos riscos específicos ou diversificáveis associados a estilos ou estratégias de investimento específicos. Rentabilidade passada não é garantia de rentabilidade futura. Antes de realizar qualquer operação de investimento, consulte seu planejador financeiro para garantir que todas as circunstâncias foram devidamente consideradas.
*Este material foi preparado pela Ghia Multi Family Office (“Ghia MFO”) e tem cunho meramente informativo, não constituindo consultoria ou aconselhamento legal de qualquer natureza. Embora as informações tenham sido obtidas de fontes consideradas confiáveis, nenhuma garantia ou responsabilidade, expressa ou implícita, é feita a respeito da exatidão, fidelidade e/ou totalidade das informações. A Ghia MFO emprega os melhores esforços para assegurar que as informações, opiniões, estimativas e projeções aqui contidas estejam atualizadas no momento de sua elaboração, mas não responde por alterações decorrentes de eventos futuros. Este material não constitui e não deve ser interpretado como solicitação de compra ou venda, oferta, convite, análise de valor mobiliário ou recomendação de qualquer ativo financeiro ou investimento, e não leva em consideração os objetivos de investimento, a situação financeira ou as necessidades específicas de qualquer investidor. Rentabilidade passada não representa garantia de rentabilidade futura. Os interessados devem procurar aconselhamento financeiro conforme seus interesses antes de tomar qualquer decisão de investimento, sendo esta de sua exclusiva responsabilidade.