Carta Mensal - Novembro 2026
O Ibovespa fechou em queda de quase 14% na segunda-feira, 26 de outubro, e perdeu cerca de 18% na semana.
Depois da reeleição do presidente Lula, o Ibovespa fechou a segunda-feira, 26 de outubro, em queda de quase 14% e a semana com perda de cerca de 18%, desfazendo a aposta do mercado em uma troca de governo. A Carta Mensal de novembro de 2026, intitulada Contramaré, explica o que aconteceu, o que o resultado significa para a economia e como a alocação do patrimônio familiar será ajustada, de forma gradual.
Na carta do mês passado, escrita logo após o primeiro turno, a Ghia falava em mudança de rota: o resultado das urnas havia levado o mercado a apostar na vitória da oposição, e os ativos brasileiros reagiram com força. Três semanas depois, a maré virou. Este resumo percorre os pontos centrais da carta publicada em 30 de outubro, e o arquivo completo está disponível para download no final da página.
O que aconteceu no segundo turno
Lula venceu com 51,79% dos votos válidos, depois de ter ficado atrás de Flávio Bolsonaro no primeiro turno. Na reta final, todos os principais institutos de pesquisa colocavam Flávio à frente, e os mercados de previsão davam a ele entre 70% e 80% de chance de vitória.
A carta explica a virada, sobretudo, por um comparecimento maior às urnas, algo incomum em segundo turno, e pela divisão dos votos da terceira via, que não migraram em bloco para Flávio, como indicavam as pesquisas. Lula avançou em todos os estados, virou Minas Gerais e construiu no Nordeste uma vantagem decisiva.
Como os mercados reagiram ao resultado
A reação se explica pelo que veio antes. À medida que as pesquisas mostravam Flávio ganhando força, os ativos brasileiros passaram a subir, e o primeiro turno acelerou esse movimento: no dia seguinte, o Ibovespa avançou 7,7% e o dólar caiu para R$ 5,00. Boa parte desses preços refletia a expectativa de uma troca de governo. Com o resultado contrário, essa aposta foi desfeita de uma só vez. Na segunda-feira, 26 de outubro:
- a B3 acionou o circuit breaker logo na abertura;
- o dólar chegou a R$ 5,61;
- as taxas de juros subiram em todos os prazos;
- o Ibovespa fechou o dia em queda de quase 14%.
Nos dias seguintes, não houve recuperação: a bolsa continuou caindo e encerrou a semana com perda de cerca de 18%, e o dólar se manteve bem acima do nível anterior à eleição.
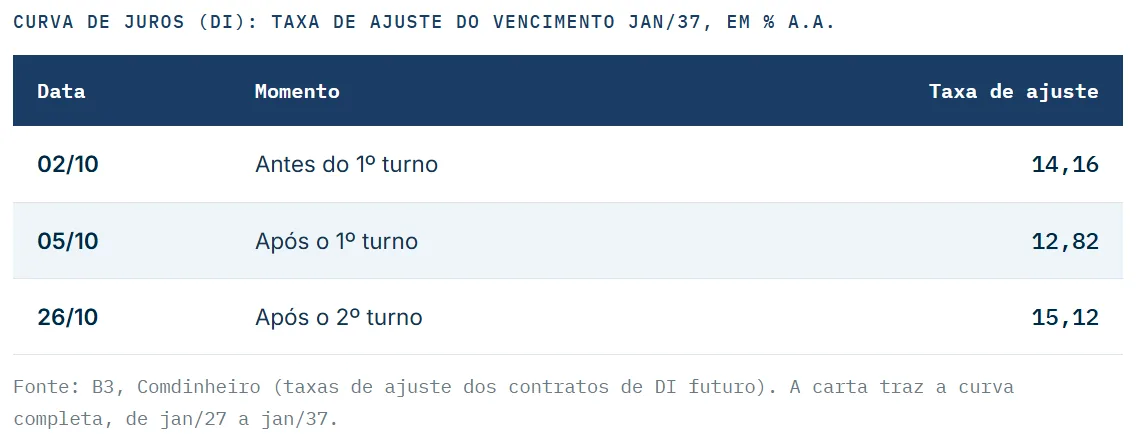
A curva de juros mostra o mesmo movimento. Para o contrato de DI com vencimento em janeiro de 2037, a taxa de ajuste foi de 14,16% ao ano antes do primeiro turno, caiu para 12,82% depois dele e foi a 15,12% depois do segundo turno.
Três armadilhas de comportamento em semanas de estresse
Momentos como este acionam armadilhas de comportamento bem conhecidas, e a carta pede que sejam reconhecidas:
- Efeito manada: a tendência de fazer o que todos estão fazendo, por medo de ficar de fora. Foi ele que levou muitos investidores a comprar bolsa de uma vez depois do primeiro turno, quando parecia que todo mundo estava ganhando.
- Aversão à perda: uma perda pesa muito mais no julgamento do que um ganho de mesmo valor, e, para se livrar desse desconforto, o investidor tende a vender justamente no pior momento.
- Viés de retrospectiva: o famoso "eu já sabia". Depois que algo acontece, o resultado parece óbvio, mesmo que quase ninguém o tenha previsto, e as pesquisas, afinal, apontavam o contrário. Essa falsa clareza sobre o passado dá a impressão de que é possível antecipar o próximo movimento, e é ela que sustenta as apostas concentradas.
A armadilha é a mesma, só muda a direção: comprar tudo no otimismo ou vender tudo no pessimismo. Por isso, a Ghia não indicou compras agressivas depois do primeiro turno e não indica vendas descoordenadas agora. Em períodos de estresse, os preços ficam distorcidos e deixam de refletir o valor dos ativos. Tentar operar nesse ambiente é como tentar pegar uma faca caindo, e vender em pânico tende a transformar uma queda de preço, que pode ser temporária, em uma perda definitiva. A Ghia prefere esperar que os preços encontrem um novo ponto de equilíbrio antes de fazer qualquer movimento.
O cenário econômico para 2027
O cenário já era desafiador antes da eleição, e seria qualquer que fosse o vencedor. Os juros reais brasileiros estão entre os mais altos do mundo, a inadimplência das famílias e os pedidos de recuperação judicial de empresas estão em níveis recordes, e a atividade vem desacelerando. Na raiz desse quadro está a situação fiscal: a dívida pública bruta passou de cerca de 70% para mais de 80% do PIB no atual mandato, e o ano eleitoral trouxe um volume expressivo de novas medidas de estímulo, que ampliam a pressão sobre as contas públicas.
É razoável esperar alguma reação do governo, especialmente se o dólar seguir pressionado, porque o câmbio afeta diretamente os preços do dia a dia e costuma ser o sinal de estresse que mais preocupa quem governa. A sinalização mais provável é a escolha, para o Ministério da Fazenda, de um nome mais bem recebido pelos investidores. Isso pode trazer algum alívio, mas a credibilidade fiscal foi bastante desgastada nos últimos anos, e recuperá-la vai exigir entregas concretas, em especial ao longo de 2027, um ano decisivo para as contas públicas. Por isso, a Ghia não espera a reversão de boa parte das perdas no curto prazo.
O contrapeso do novo Congresso
Há, porém, um contrapeso relevante. O Congresso eleito em 4 de outubro tem uma bancada de direita com maioria absoluta na Câmara, 259 dos 513 deputados, e 48 dos 81 senadores. Na prática, o governo dependerá do centro para aprovar projetos e não terá votos para emendas constitucionais sem um acordo amplo.
O Legislativo terá em mãos a capacidade de barrar medidas que piorem a situação fiscal, e o Senado, responsável por aprovar as indicações ao Supremo Tribunal Federal, ganha peso nas escolhas que o próximo mandato terá pela frente. Com um Executivo pouco alinhado, é difícil esperar uma agenda reformista ambiciosa, mas também diminui o espaço para retrocessos. Se, no passado, o centro costumava segurar o país à beira do precipício, agora esse papel tende a ser compartilhado com uma oposição numerosa.
O que a Ghia espera para a economia: desaceleração e juros altos
Juntando as peças, o cenário é de uma desaceleração mais forte da economia. Esse movimento já estava em curso, e o resultado da eleição tende a intensificá-lo. O mecanismo descrito na carta é conhecido:
- sem uma âncora fiscal crível, os investidores exigem um prêmio maior para financiar o país, o que mantém os juros elevados e o real mais fraco;
- o dólar mais caro pressiona a inflação, e o Banco Central, que vinha cortando a Selic, deve interromper o ciclo;
- com o crédito caro por mais tempo, famílias e empresas já endividadas consomem e investem menos;
- a inadimplência e os pedidos de recuperação judicial tendem a continuar subindo.
É um ambiente que deve se estender ao longo de 2027, e é com ele em mente que a Ghia está posicionando as carteiras.
Alocação de patrimônio: como a Ghia ajusta as carteiras
Os ajustes serão graduais, construídos ao longo dos próximos meses, e nunca de uma vez. A carta descreve duas frentes.
No Brasil, a Ghia vai concentrar cada vez mais a alocação local em renda fixa atrelada ao CDI e ao IPCA, reduzindo aos poucos a exposição a ativos de risco. Os títulos IPCA+ podem oscilar no curto prazo, mas são eles que protegem o poder de compra em um cenário de inflação mais alta, em que o CDI sozinho pode não ser suficiente: o Banco Central dificilmente levaria a Selic a patamares capazes de compensar um repique inflacionário.
No exterior, a Ghia vai seguir com a internacionalização do patrimônio, processo que conduz há alguns anos e que agora deve ganhar mais intensidade, também de forma gradual, sem tentar acertar o melhor momento do câmbio. A maior parte dos clientes da Ghia já tem uma parcela relevante investida no exterior, e quem começou esse caminho está na direção certa.
Por que diversificar entre classes locais não protege do risco-país
A semana pós-eleição mostrou com clareza por que a internacionalização importa. Muitos investidores acreditam estar diversificados porque têm ações, fundos imobiliários, títulos prefixados, títulos atrelados à inflação e crédito privado. Essa diversificação protege contra o problema de uma empresa ou de um setor, mas não contra o risco do próprio país.
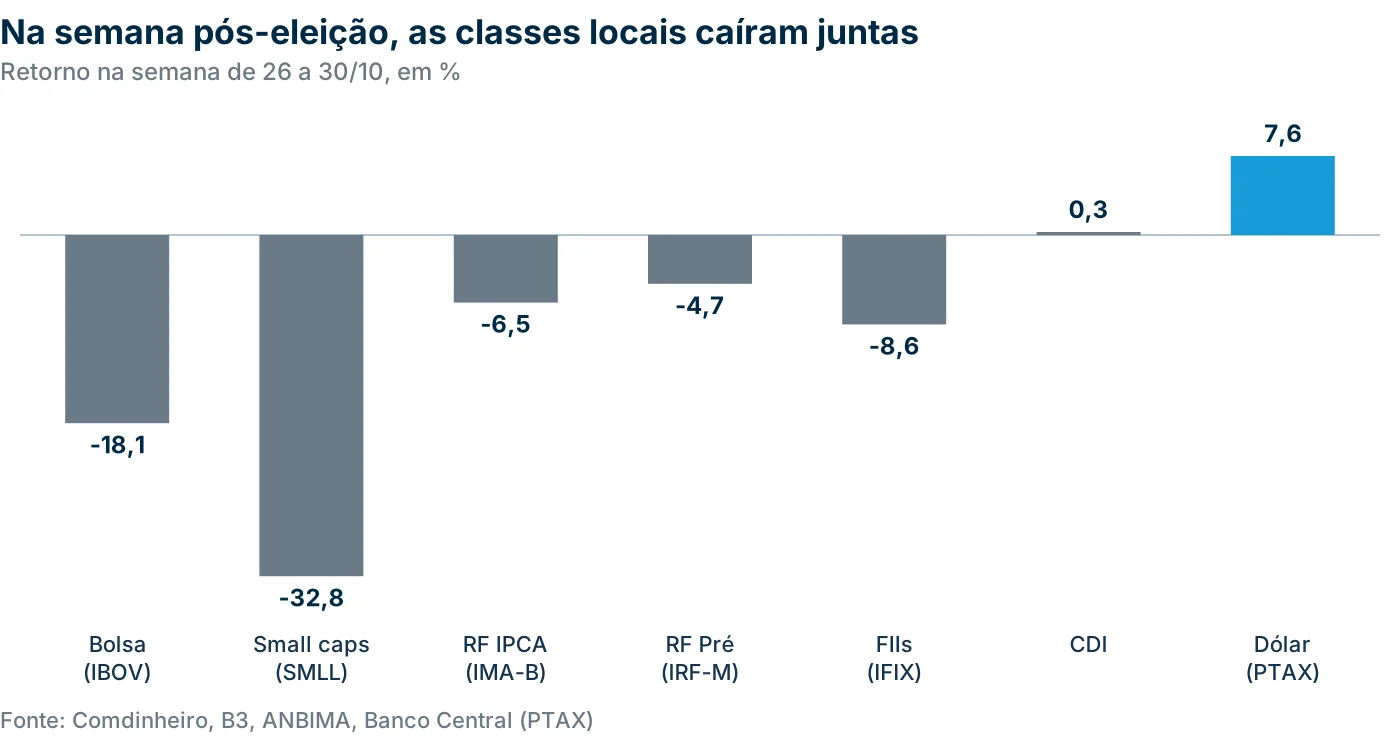
Todas essas classes respondem, em maior ou menor grau, aos mesmos fatores: a percepção sobre as contas públicas, o prêmio de risco exigido pelos investidores e a trajetória dos juros locais. Em tempos normais, elas oscilam de forma mais independente; em momentos de estresse, passam a andar juntas, justamente quando a diversificação seria mais necessária. Foi o que se viu depois do segundo turno, quando bolsa, fundos imobiliários e títulos públicos caíram ao mesmo tempo, e praticamente só o CDI ficou de fora.
A diversificação internacional atua exatamente nesse ponto. Quando o risco Brasil aumenta, o real tende a se desvalorizar, e os investimentos no exterior se valorizam quando convertidos para reais, amortecendo a queda dos ativos locais. Além dessa proteção, o exterior dá acesso a teses que não existem na bolsa brasileira, como as empresas que lideram a inteligência artificial, e a economias com dinâmicas próprias, menos dependentes do ciclo político local. Nas palavras da carta, o objetivo não é sair do Brasil, mas deixar de depender só dele.
A leitura da Ghia: ajustar as velas, não escolher a direção da maré
Não escolhemos a direção da maré, escolhemos como ajustar as velas.
Semanas como a que passou ficam na memória do mercado, mas raramente são o melhor momento para decisões definitivas. A Ghia seguirá acompanhando de perto a formação da equipe econômica, a resposta do governo e o comportamento dos preços, e voltará a agir quando o mercado oferecer condições para isso, com a mesma disciplina de sempre.
Perguntas frequentes sobre alocação de patrimônio depois das eleições
Como um Family Office decide onde alocar o patrimônio depois de um choque eleitoral? Segundo a Carta Mensal da Ghia, com ajustes graduais, construídos ao longo de meses e nunca de uma vez. No Brasil, a alocação local se concentra cada vez mais em renda fixa atrelada ao CDI e ao IPCA, com redução aos poucos da exposição a ativos de risco. No exterior, a internacionalização ganha intensidade, sem tentar acertar o melhor momento do câmbio.
Por que bolsa, fundos imobiliários e títulos públicos caíram juntos depois do segundo turno? Porque essas classes respondem, em maior ou menor grau, aos mesmos fatores: a percepção sobre as contas públicas, o prêmio de risco exigido pelos investidores e a trajetória dos juros locais. Em momentos de estresse, elas passam a andar juntas, e praticamente só o CDI ficou de fora.
O que a Ghia diz sobre vender em pânico depois de uma queda forte? Que, em períodos de estresse, os preços ficam distorcidos e deixam de refletir o valor dos ativos, e que vender em pânico tende a transformar uma queda de preço, que pode ser temporária, em uma perda definitiva. A Ghia não indica vendas descoordenadas.
Investimentos no exterior ajudam quando o risco Brasil aumenta? Segundo a carta, quando o risco Brasil aumenta, o real tende a se desvalorizar, e os investimentos no exterior se valorizam quando convertidos para reais, amortecendo a queda dos ativos locais.
Baixe a Carta Mensal de novembro completa
Para ler a Carta Mensal de novembro de 2026 na íntegra, com o gráfico completo da curva de juros e todos os argumentos da Ghia, baixe o arquivo clicando no botão abaixo.
*Este material foi preparado pela Ghia Multi Family Office (“Ghia MFO”) e tem cunho meramente informativo, não constituindo consultoria ou aconselhamento legal de qualquer natureza. Embora as informações tenham sido obtidas de fontes consideradas confiáveis, nenhuma garantia ou responsabilidade, expressa ou implícita, é feita a respeito da exatidão, fidelidade e/ou totalidade das informações. A Ghia MFO emprega os melhores esforços para assegurar que as informações, opiniões, estimativas e projeções aqui contidas estejam atualizadas no momento de sua elaboração, mas não responde por alterações decorrentes de eventos futuros. Este material não constitui e não deve ser interpretado como solicitação de compra ou venda, oferta, convite, análise de valor mobiliário ou recomendação de qualquer ativo financeiro ou investimento, e não leva em consideração os objetivos de investimento, a situação financeira ou as necessidades específicas de qualquer investidor. Rentabilidade passada não representa garantia de rentabilidade futura. Os interessados devem procurar aconselhamento financeiro conforme seus interesses antes de tomar qualquer decisão de investimento, sendo esta de sua exclusiva responsabilidade.