El Niño 2026: o que a análise da Ghia mostra sobre agro, preços e ativos
Com mais de 90% de probabilidade de ser um evento muito forte, segundo a NOAA, o El Niño de 2026 concentra riscos específicos: perdas agrícolas regionais, alta seletiva de commodities e nenhum padrão claro sobre o câmbio ou a bolsa.
Em 10 de setembro de 2026, a NOAA atribuía mais de 90% de probabilidade a um evento de El Niño muito forte no fim do ano, com pico esperado no quarto trimestre e potencial de se arrastar até meados de 2027. A mesma leitura aponta ainda cerca de 75% de chance de o episódio superar qualquer El Niño registrado desde 1950. Para quem tem patrimônio exposto ao agronegócio, a pergunta mais útil não é se o fenômeno vai afetar a economia, mas onde e com que intensidade.
O que torna este El Niño diferente
O El Niño ocorre quando os ventos que normalmente empurram a água quente do Pacífico para o oeste enfraquecem, espalhando essa água para o centro e o leste do oceano e elevando a temperatura da superfície do mar. A NOAA mede o fenômeno pelo RONI (Relative Oceanic Niño Index), a média móvel trimestral da anomalia de temperatura na região do Pacífico conhecida como Niño 3.4.
O Relatório de Política Monetária do Banco Central de junho de 2026 já incorporava um El Niño forte ao cenário de referência, com o RONI projetado em 2,1°C para o quarto trimestre, patamar que, segundo o levantamento histórico da Ghia desde 1950, colocaria o episódio de 2026 entre os cinco mais intensos já registrados, atrás apenas de 1982-83 (2,40), 1997-98 (2,28), 2015-16 (2,25) e 1991-92 (2,12).
Onde as perdas se concentram no agro brasileiro
O levantamento da Ghia Family Office com dados da Pesquisa Agrícola Municipal do IBGE (1980 a 2025) mostra que o efeito está longe de ser uniforme. As perdas se concentram no Nordeste, enquanto o Sul e partes do Norte chegam a registrar ganhos; os resultados para o Sudeste são mais ambíguos e sugerem perda pequena na produção. O padrão reflete a mudança no regime de chuvas: acima do normal no Sul, estiagem no centro-norte.
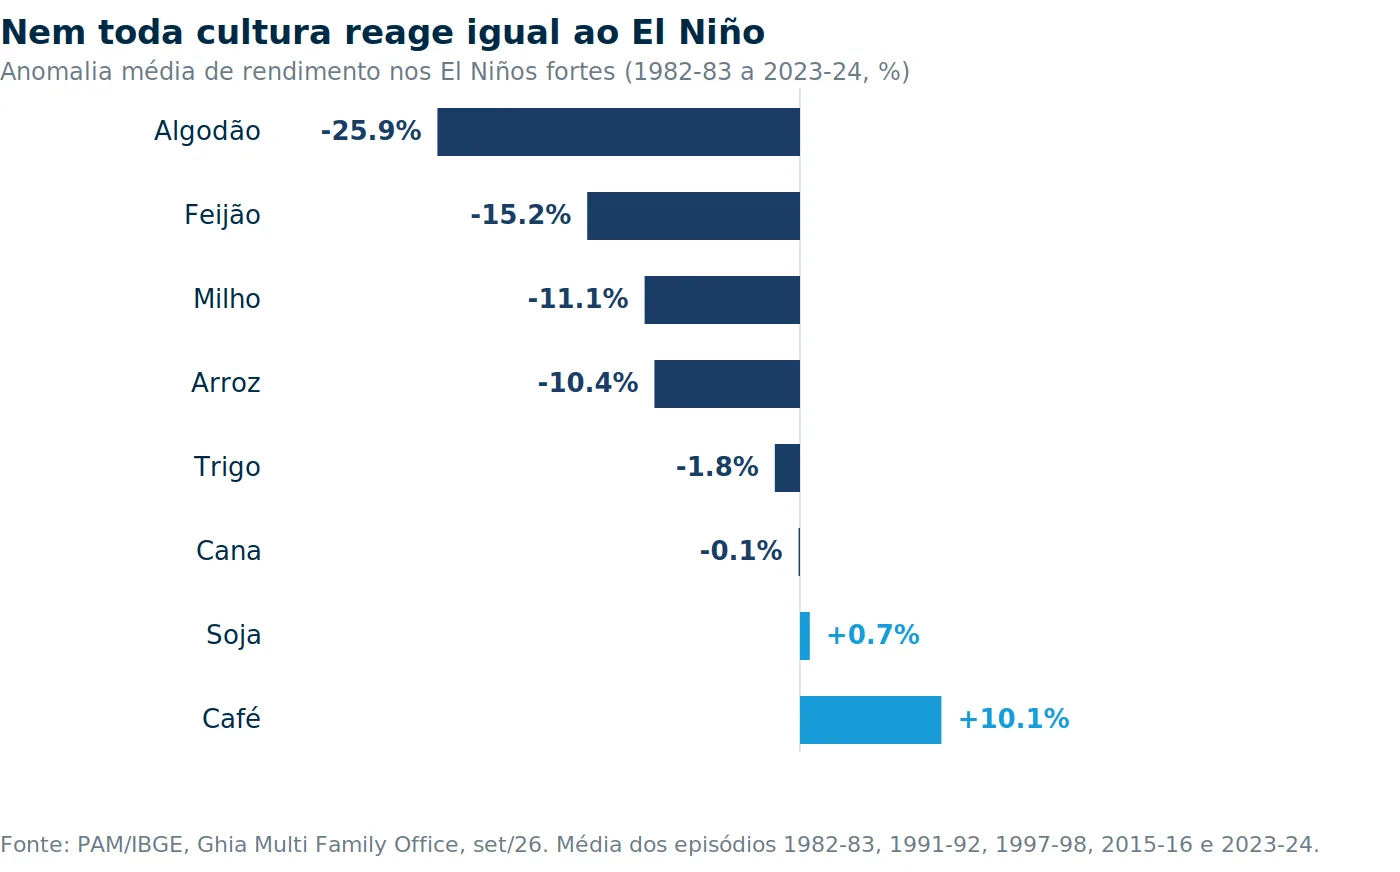
Por cultura, o saldo histórico é majoritariamente negativo. Isolando os cinco episódios fortes desde 1982, a anomalia média de rendimento foi de -25,9% no algodão e -15,2% no feijão, as quedas mais acentuadas da amostra. Milho (-11,1%) e arroz (-10,4%) também recuam de forma relevante, enquanto trigo (-1,8%) e cana (-0,1%) mostram sensibilidade bem menor. A soja (+0,7%) e, de forma mais surpreendente, o café (+10,1%) chegam a apresentar ganho médio no conjunto desses episódios.
Nos preços das commodities, a alta é seletiva
O impacto sobre os preços das commodities agrícolas é geralmente compreendido como altista, mas de forma concentrada, não generalizada. A análise da Ghia, com dados mensais do World Bank para o período 1960-2024, mediu a variação de preço entre o começo e o fim de cada episódio de El Niño:
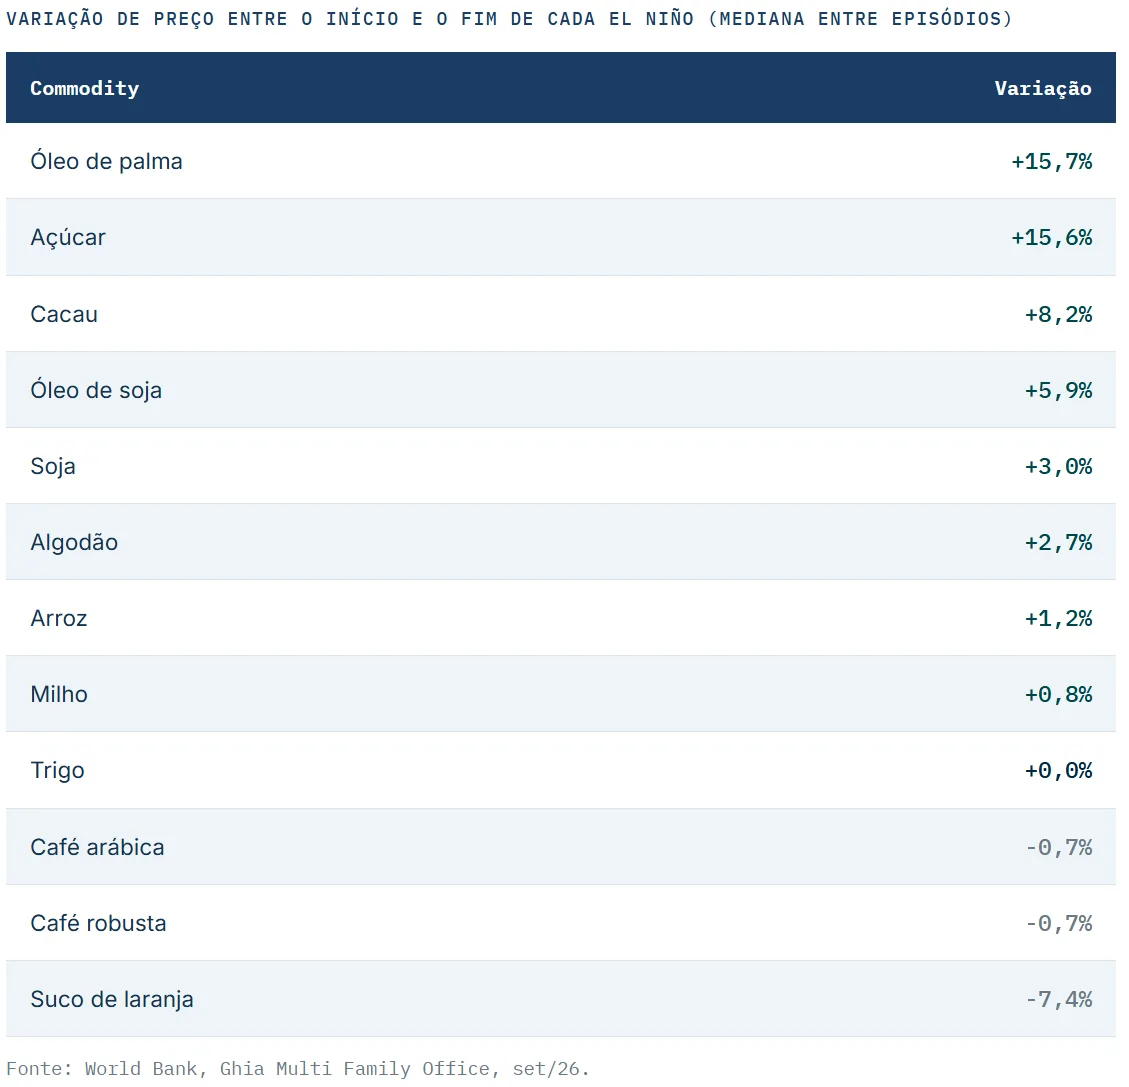
O padrão é consistente com a literatura acadêmica: Ubilava (2018), ao examinar 43 preços de commodities entre 1980 e 2016, encontrou efeito concentrado em produtos tropicais como café, cacau e açúcar, além dos óleos e grãos oleaginosos, enquanto os grãos de clima temperado praticamente não reagem. Vale uma ressalva sobre o café especificamente: enquanto a literatura o cita entre os produtos tropicais mais sensíveis, a própria análise da Ghia com dados do World Bank mostrou variação de preço próxima de zero para café arábica e robusta nos episódios mais recentes. Vale ainda a ressalva temporal: cerca de um ano após o pico do fenômeno, boa parte dessa alta de preços tende a reverter.
Câmbio, bolsa e juros: sem padrão que se repita
Nos ativos domésticos, o sinal do El Niño se dilui no ruído da conjuntura. Indexando câmbio, Ibovespa e curva de juros ao pico de cada ciclo, não emerge um padrão comum entre os episódios:
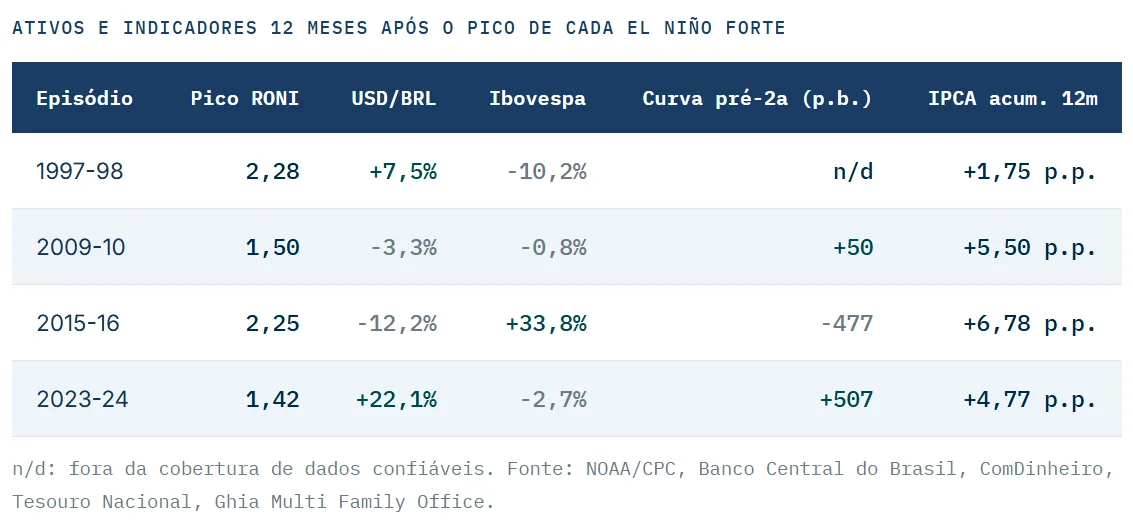
O dólar variou +7,5% em 1997-98, -12,2% em 2015-16 e +22,1% em 2023-24: sinais opostos nos 12 meses após o pico de diferentes ciclos. A curva de juros é o exemplo mais claro dessa ausência de padrão: todos os vértices caíram em 2015-16 (a taxa pré de 2 anos recuou 477 pontos-base) e subiram em 2023-24 (+507 pontos-base). A explicação apontada no relatório é que os episódios mais fortes coincidiram historicamente com choques econômicos de outra natureza, como a crise asiática em 1997-98 e o ciclo global de juros em 2023-24, o que dificulta atribuir o movimento dos ativos ao clima isoladamente.
O que isso significa para a inflação
Há expectativas concretas de impacto inflacionário sobre alimentos, ainda que temporário. As estimativas variam bastante entre instituições: o Citi projeta pressão de até 2 pontos percentuais sobre o IPCA acumulado em 12 meses, com reversão rápida; o JP Morgan projeta impacto máximo concentrado no primeiro trimestre de 2027, levando o IPCA para próximo de 5,5% em 12 meses; e o próprio Banco Central incorpora altas de 0,6 p.p. em 2026 e 0,4 p.p. em 2027 às suas projeções de inflação ligadas ao fenômeno. O risco é significativo diante da desancoragem atual das expectativas inflacionárias, mas tende a se dissipar com relativa rapidez após as pressões iniciais.
Leia a edição completa: baixe o relatório completo em PDF, com todos os detalhes, tabelas e precedentes desta edição.
A leitura da Ghia é que o El Niño de 2026 deve ser tratado como um risco relevante, mas de clareza limitada. Em termos macroeconômicos, ele eleva a probabilidade de pressão sobre alimentos num momento de expectativas inflacionárias ainda desancoradas. No contexto da produção agrícola, atua como detrator da maior parte das culturas, com ganhadores limitados e risco concentrado em culturas e regiões específicas, sem indicar uma quebra agregada da safra brasileira nem um efeito automático sobre os ativos financeiros.
Qual a chance de o El Niño de 2026 ser um dos mais fortes já registrados? Segundo a NOAA, em 10 de setembro de 2026 a probabilidade de um evento muito forte no fim do ano era superior a 90%, e a chance de o episódio superar qualquer El Niño registrado desde 1950 era de cerca de 75%. O Banco Central projeta o RONI, principal métrica do fenômeno, em 2,1°C para o quarto trimestre, patamar que colocaria 2026 entre os cinco El Niños mais intensos da série histórica.
Quais culturas agrícolas mais sofrem com o El Niño no Brasil? Na média dos cinco El Niños fortes desde 1982, algodão (-25,9%) e feijão (-15,2%) registraram as quedas mais acentuadas de rendimento, seguidos por milho (-11,1%) e arroz (-10,4%). Soja (+0,7%) e cana (-0,1%) mostraram sensibilidade próxima de zero, enquanto o café chegou a apresentar ganho médio (+10,1%) no conjunto desses episódios.
O El Niño tem impacto previsível sobre o dólar e a bolsa no Brasil? Não. Indexando os ativos ao pico de cada ciclo, o dólar variou +7,5% em 1997-98, -12,2% em 2015-16 e +22,1% em 2023-24 nos 12 meses seguintes, sinais opostos entre episódios. Isso ocorre porque os El Niños fortes coincidiram historicamente com choques econômicos de outra natureza, como a crise asiática ou o ciclo global de juros, o que dificulta atribuir o movimento dos ativos ao clima isoladamente.
Fontes: NOAA/CPC, Banco Central do Brasil, IBGE (PAM/IPCA), World Bank, Citi Research, JP Morgan, Ubilava (2018), Miro (2026) | Ghia Family Office | Ghia Family Office, Estudo de setembro de 2026
*Este material foi preparado pela Ghia Multi Family Office (“Ghia MFO”) e tem cunho meramente informativo, não constituindo consultoria ou aconselhamento legal de qualquer natureza. Embora as informações tenham sido obtidas de fontes consideradas confiáveis, nenhuma garantia ou responsabilidade, expressa ou implícita, é feita a respeito da exatidão, fidelidade e/ou totalidade das informações. A Ghia MFO emprega os melhores esforços para assegurar que as informações, opiniões, estimativas e projeções aqui contidas estejam atualizadas no momento de sua elaboração, mas não responde por alterações decorrentes de eventos futuros. Este material não constitui e não deve ser interpretado como solicitação de compra ou venda, oferta, convite, análise de valor mobiliário ou recomendação de qualquer ativo financeiro ou investimento, e não leva em consideração os objetivos de investimento, a situação financeira ou as necessidades específicas de qualquer investidor. Rentabilidade passada não representa garantia de rentabilidade futura. Os interessados devem procurar aconselhamento financeiro conforme seus interesses antes de tomar qualquer decisão de investimento, sendo esta de sua exclusiva responsabilidade.