Boletim WP - Distribuição de lucros na holding familiar: como evitar o risco da doação disfarçada
O TJSP já puniu uma família por distribuir lucros desproporcionais sem substância negocial. No mesmo mês, a Receita Federal fecha uma manobra clássica no Lucro Presumido, e o STF entra no debate da majoração do regime.
A gestão do patrimônio global não se restringe mais à escolha dos melhores ativos: reside na capacidade de antecipar o impacto de novas decisões das autoridades fiscais e dos tribunais superiores. A edição de julho do Wealth Planning Insights, da Ghia Multi Family Office, aborda o cerco dos fiscos estaduais à distribuição desproporcional de dividendos em holdings, o novo posicionamento da Receita Federal sobre reclassificação de imóveis e o debate sobre o Lucro Presumido no Supremo Tribunal Federal.
Distribuição de lucros: como afastar o risco da "doação disfarçada"
A legislação societária brasileira permite que os sócios de uma empresa limitada distribuam lucros de forma desproporcional à sua participação no capital, desde que haja previsão expressa no contrato social. Contudo, as autoridades fiscais estaduais aumentaram o rigor na fiscalização de holdings patrimoniais, com foco em identificar distribuições desproporcionais entre familiares que, na visão do Fisco, servem apenas para repassar patrimônio gratuitamente sem o pagamento do ITCMD.
Precedente · TJSP. O Tribunal de Justiça de São Paulo validou uma autuação fiscal (Apelação nº 1089011-58.2023.8.26.0053), obrigando uma família a recolher o imposto por entender que a operação não passava de uma doação patrimonial disfarçada sob distribuição de dividendos.
No caso julgado, os fundadores da holding, detentores de 98% das quotas, destinaram 90% do lucro do exercício aos filhos, que possuíam apenas 1% de participação cada e não exerciam funções operacionais. A Justiça concluiu que a transação foi motivada por mera liberalidade familiar e intenção de doar, aplicando o ITCMD retroativo com juros e penalidades.
Como estruturar uma distribuição desproporcional segura?
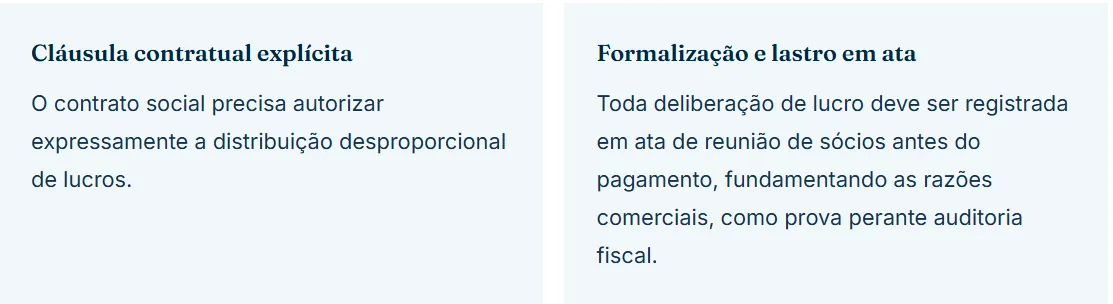
Para usufruir dessa flexibilidade societária com governança e segurança fiscal, a operação deve demonstrar substância e propósito negocial real: atuação diferenciada na administração dos imóveis, responsabilidades específicas na gestão e contribuições comerciais que justifiquem um retorno maior.
O cenário nos tribunais estaduais não é uniforme: alguns já proferiram decisões favoráveis ao contribuinte, o que exige atenção ao local de cada estrutura. A revisão dos contratos sociais vigentes e o monitoramento dos históricos de distribuições são recomendados para afastar o risco de autuação.
A manobra de reclassificação de imóveis no Lucro Presumido
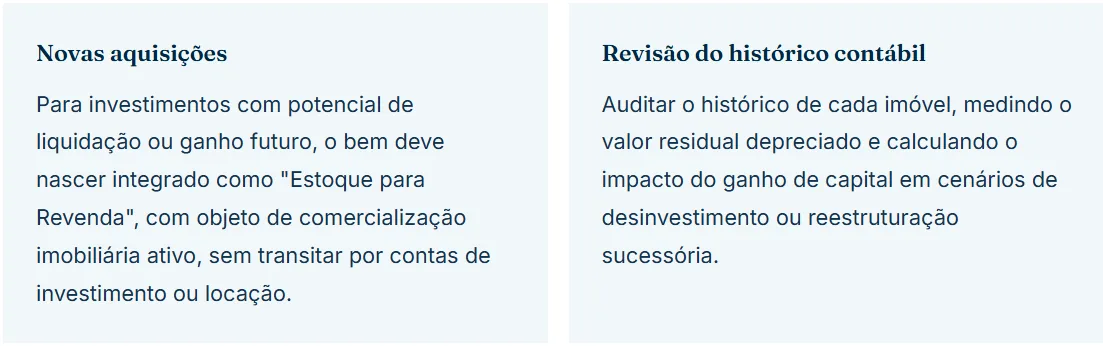
A Receita Federal fixou entendimento, por meio da Solução de Consulta COSIT nº 95, de 24 de junho de 2026, de que imóveis originalmente contabilizados no Ativo Não Circulante devem ser tributados obrigatoriamente pela sistemática de Ganho de Capital no momento da venda, mesmo que a empresa altere seu objeto social e reclassifique o ativo para o Estoque.
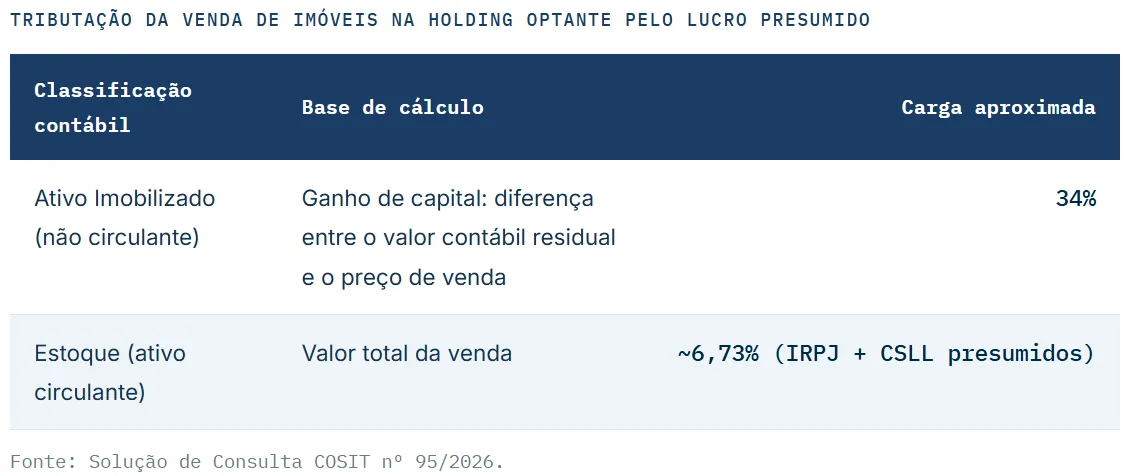
Era praxe de mercado, antes da alienação, alterar o contrato social para incluir a atividade de comercialização imobiliária e reclassificar o bem do Imobilizado para o Estoque, capturando a diferença entre 34% e cerca de 6,73% de carga tributária. A COSIT nº 95/2026 fechou o cerco: exige-se que o imóvel tenha sido, desde a origem, construído ou adquirido especificamente para revenda. Se o ativo gerou receitas de aluguel ou foi usado nas atividades gerais, a simples migração contábil para o estoque não altera sua natureza original.
O Lucro Presumido na pauta do STF: o debate da ADI nº 7982
Se a sua estrutura utiliza o regime do Lucro Presumido e possui faturamento anual acima de R$ 5 milhões, há um movimento no STF que merece atenção. No final de junho, a Confederação Nacional do Comércio (CNC) ajuizou a Ação Direta de Inconstitucionalidade nº 7982, questionando as normas da Lei Complementar nº 224/2025, que aplicaram um acréscimo linear de 10% nos percentuais de presunção do IRPJ e da CSLL.
O mérito da tese. O Lucro Presumido não é um "benefício ou incentivo fiscal", mas um método ordinário e histórico de apuração. Impor majoração idêntica e linear de 10% a setores distintos ignora as margens reais de cada atividade, violando a isonomia e a capacidade contributiva.
Embora a ação pleiteie liminar, o cenário exige cautela: as regras continuam vigentes, e os recolhimentos devem seguir a legislação atual até manifestação do STF. É o momento de avaliar, junto a escritórios de advocacia parceiros, a conveniência de medidas judiciais preventivas voltadas a resguardar o fluxo de caixa do grupo familiar antes de uma definição de mérito pela Suprema Corte.
Leia a edição completa
Baixe o boletim de julho do Wealth Planning Insights em PDF, com todos os detalhes, tabelas e precedentes desta edição.
Comentário do time de Wealth Planning: olhar para o horizonte patrimonial e empresarial neste segundo semestre exige, acima de tudo, clareza e serenidade. O que os acontecimentos recentes mostram é que o planejamento preventivo e bem estruturado continua sendo a melhor proteção para o patrimônio que sua família construiu. O verdadeiro risco, muitas vezes, é invisível e mora na falta de acompanhamento contínuo: nenhuma estrutura patrimonial pode ser estática.
Distribuir lucros desproporcionalmente numa holding familiar pode ser considerado doação disfarçada?
Pode, se a operação não tiver substância e propósito negocial real. O TJSP já validou autuação fiscal contra uma família em que os sócios minoritários, sem função operacional, receberam 90% do lucro distribuído, entendido pela Justiça como liberalidade familiar, e não retribuição a um esforço de gestão. A segurança exige cláusula contratual explícita autorizando a distribuição desproporcional e ata de reunião de sócios fundamentando as razões comerciais de cada deliberação.
Ainda é possível reduzir o imposto na venda de um imóvel de holding reclassificando-o para estoque?
Não mais, segundo a Solução de Consulta COSIT nº 95/2026. A Receita Federal passou a exigir que o imóvel tenha sido, desde a origem, construído ou adquirido especificamente para revenda. Se o bem já gerou receita de aluguel ou foi usado nas atividades gerais da empresa, reclassificá-lo contabilmente para o estoque pouco antes da venda não muda sua natureza para fins de tributação, que continua sendo ganho de capital, com carga em torno de 34%.
Fontes: TJSP (Apelação nº 1089011-58.2023.8.26.0053), Receita Federal (Solução de Consulta COSIT nº 95/2026), STF (ADI nº 7982) | Ghia Multi Family Office | Wealth Planning Insights, Ghia Multi Family Office, julho de 2026
*Este material foi preparado pela Ghia Multi Family Office (“Ghia MFO”) e tem cunho meramente informativo, não constituindo consultoria ou aconselhamento legal de qualquer natureza. Embora as informações tenham sido obtidas de fontes consideradas confiáveis, nenhuma garantia ou responsabilidade, expressa ou implícita, é feita a respeito da exatidão, fidelidade e/ou totalidade das informações. A Ghia MFO emprega os melhores esforços para assegurar que as informações, opiniões, estimativas e projeções aqui contidas estejam atualizadas no momento de sua elaboração, mas não responde por alterações decorrentes de eventos futuros. Este material não constitui e não deve ser interpretado como solicitação de compra ou venda, oferta, convite, análise de valor mobiliário ou recomendação de qualquer ativo financeiro ou investimento, e não leva em consideração os objetivos de investimento, a situação financeira ou as necessidades específicas de qualquer investidor. Rentabilidade passada não representa garantia de rentabilidade futura. Os interessados devem procurar aconselhamento financeiro conforme seus interesses antes de tomar qualquer decisão de investimento, sendo esta de sua exclusiva responsabilidade.