Boletim WP - Inventário extrajudicial: o que muda com a nova resolução do CNJ sobre o ITCMD
O CNJ decidiu que a escritura de inventário e partilha não depende mais do pagamento prévio do ITCMD. A mudança é só na ordem das etapas: o imposto, a alíquota e o prazo continuam os mesmos.
Desde 2007, o inventário extrajudicial vem absorvendo hipóteses que antes exigiam a via judicial. Em agosto de 2026, o Plenário do Conselho Nacional de Justiça (CNJ) deu um passo além: decidiu que a lavratura da escritura pública de inventário e partilha deixa de ficar condicionada à comprovação do prévio recolhimento do ITCMD. É a mudança que o boletim de setembro do Wealth Planning Insights detalha: o que ela muda, e o que não muda, para as famílias.
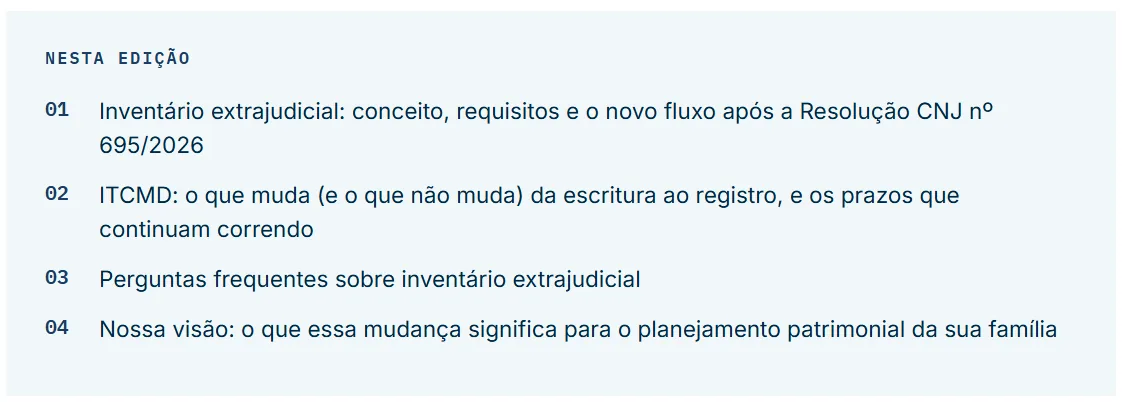
O procedimento, os requisitos e o novo fluxo após o CNJ
O inventário extrajudicial é o procedimento pelo qual a partilha dos bens de uma pessoa falecida é formalizada por escritura pública, lavrada em tabelionato de notas, sem necessidade de processo judicial. A escritura tem os mesmos efeitos de uma partilha homologada judicialmente e serve de título hábil para a transferência de bens perante Registros de Imóveis, DETRAN, instituições financeiras e demais órgãos, com uma ressalva importante: a escritura não é sinônimo de registro automático.
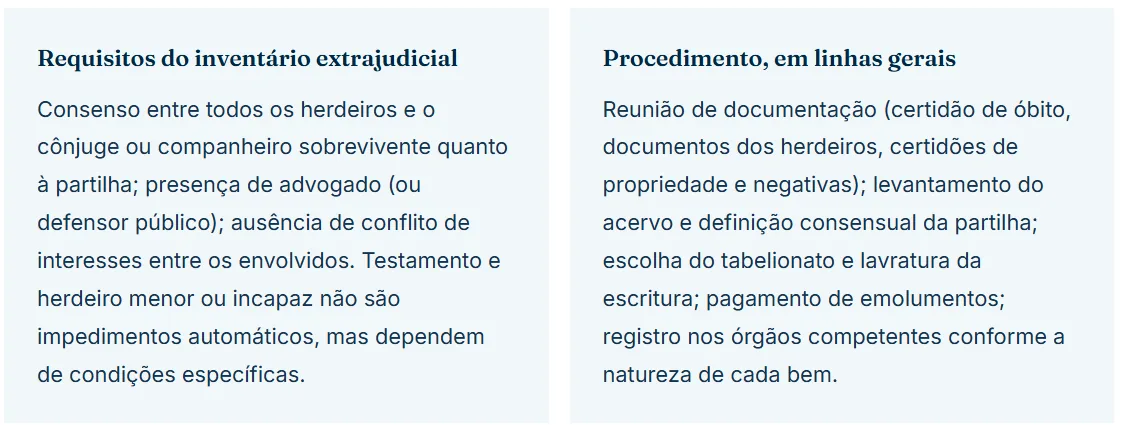
A escolha do tabelionato continua livre em todo o país. Mas, com a reforma tributária, o ITCMD sobre bens móveis passou a ser devido ao estado do último domicílio do falecido, independentemente de onde a escritura for lavrada, reduzindo praticamente a zero a antiga variável de "escolher o estado" pelo imposto. Para imóveis, o imposto continua devido ao estado onde o bem está localizado.
Frente à via judicial, o inventário extrajudicial oferece conclusão mais célere (em semanas, não em anos), custo previsível com emolumentos tabelados por estado, menor desgaste para a família e honorários advocatícios tendendo a ser menores, dado o menor tempo e complexidade envolvidos.
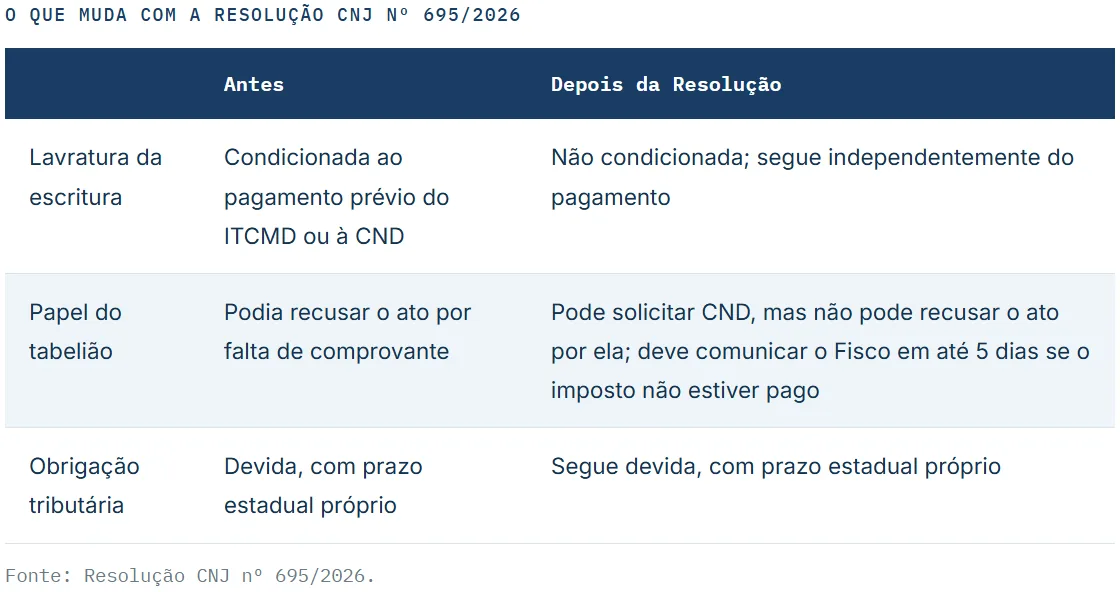
Novidade · Resolução CNJ nº 695/2026. Em agosto de 2026, o Plenário do CNJ decidiu que a lavratura da escritura pública de inventário e partilha deixa de ficar condicionada à comprovação do prévio recolhimento do ITCMD.
ITCMD: o que muda (e o que não muda) da escritura ao registro
A mudança tem natureza estritamente procedimental. O CNJ alterou a ordem das etapas do inventário extrajudicial, não a existência, a alíquota ou o prazo de pagamento do ITCMD, que continuam definidos pela legislação de cada estado.
Este é o ponto que mais gera expectativa equivocada entre famílias: a escritura é título hábil para a transmissão dos bens, mas, no caso de imóveis, a propriedade só se transfere com o registro no Registro de Imóveis: dois atos, praticados por serventias distintas. Em diversos estados, a legislação local condiciona esse registro à comprovação do pagamento do imposto, da isenção ou da não incidência. Onde essa condicionante existir, a escritura pode ser lavrada sem o pagamento prévio, mas o imóvel pode permanecer sem registrar até que a regularidade tributária seja comprovada.
O prazo não é mais curto nem mais longo, só muda a ordem
A nova regra não concede prazo adicional para pagar o ITCMD. O que muda é apenas a ordem das etapas: antes, era preciso provar o pagamento para conseguir a escritura; agora, a escritura sai primeiro, e o pagamento segue seu próprio calendário, correndo em paralelo.
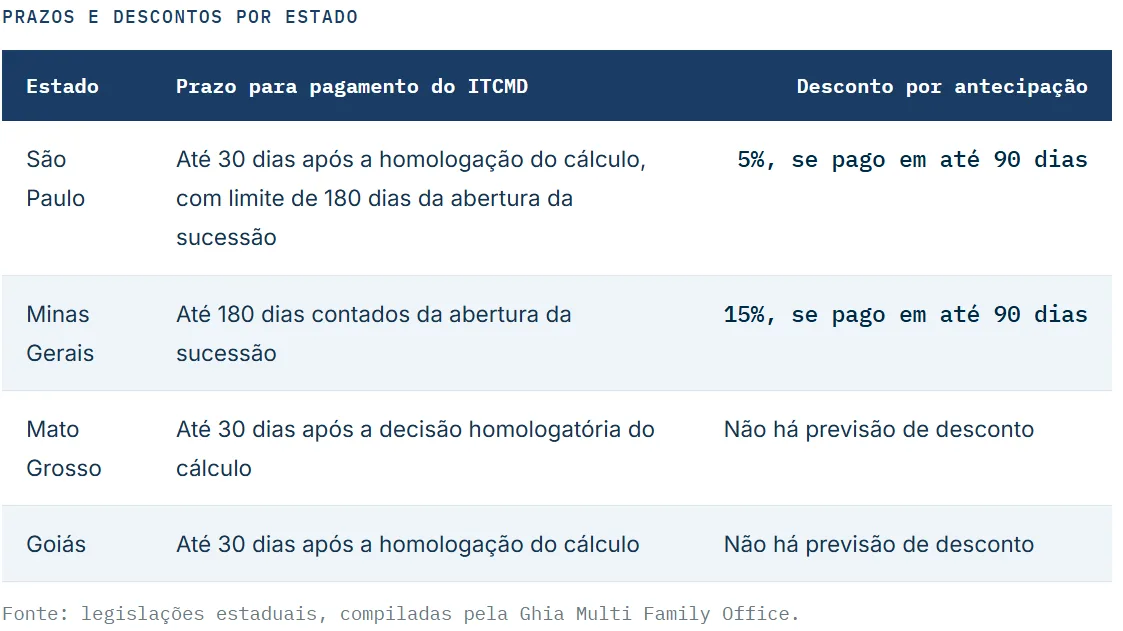
A Resolução do CNJ é nacional, mas as normas sobre a responsabilidade do tabelião por esses tributos são estaduais e nem sempre convergem. Até que Corregedorias e Secretarias da Fazenda alinhem o fluxo entre si, vale confirmar com o tabelionato escolhido como ele está tratando o tema.
Reservar liquidez para o ITCMD segue sendo essencial. A agilidade na lavratura da escritura não resolve o problema de caixa da família; ela só adia o momento em que esse problema aparece. Planejar a liquidez para o pagamento do imposto deve continuar fazendo parte do planejamento patrimonial, com ou sem a nova regra do CNJ.
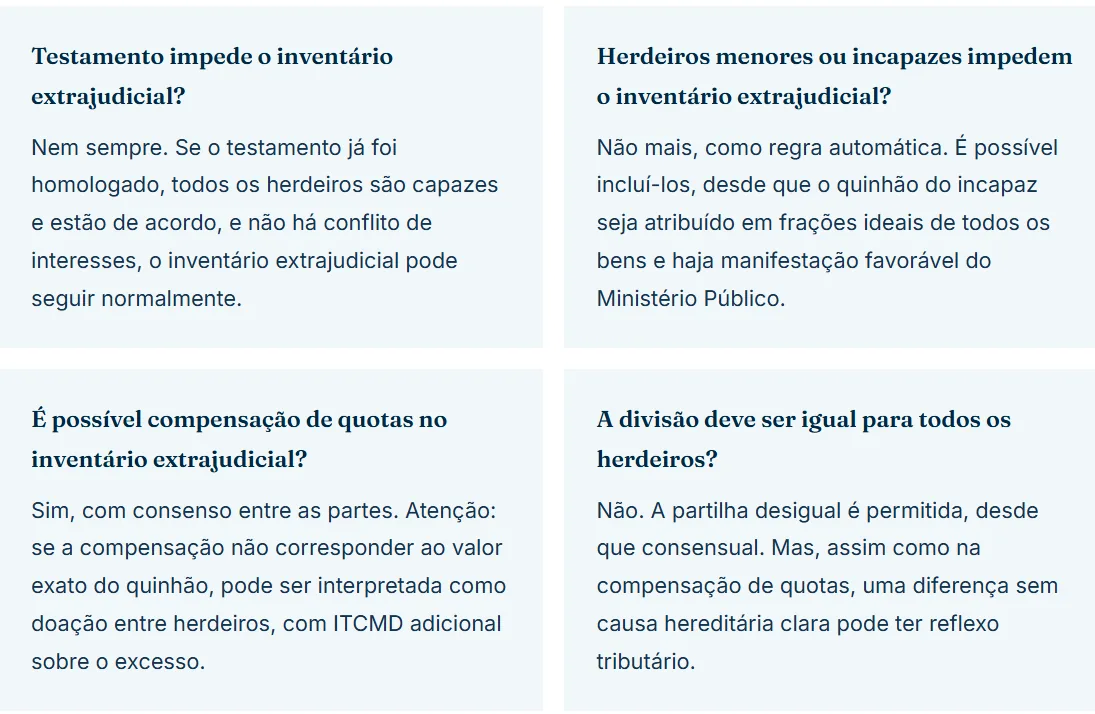
Perguntas frequentes sobre inventário extrajudicial
Leia a edição completa
Baixe o boletim de setembro do Wealth Planning Insights em PDF, com todos os detalhes, tabelas e precedentes desta edição.
Nossa visão: a nova resolução reforça um raciocínio que já deveria orientar as famílias com patrimônio relevante: quanto mais organizado e documentado estiver o acervo em vida, mais rápido e previsível tende a ser o inventário depois. O detalhe que mais chama atenção nesta novidade do CNJ é justamente o menos comentado: uma família pode sair do cartório com a sensação de que o inventário terminou, sem que a transferência efetiva de um imóvel esteja assegurada. Na prática, isso reforça três pontos do trabalho de Wealth Planning: regularização documental (certidões atualizadas reduzem boa parte do tempo de qualquer inventário), instrumentos de sucessão (testamento, doação com reserva de usufruto, holding familiar e previdência mantêm função própria de organização entre gerações) e reserva de liquidez (o ponto mais recorrente de atrito familiar no momento do óbito, que a nova regra não resolve, apenas adia).
A nova resolução do CNJ dispensa o pagamento do ITCMD no inventário extrajudicial?
Não. A Resolução CNJ nº 695/2026 apenas retira a exigência de comprovar o pagamento do ITCMD como condição para lavrar a escritura de inventário e partilha. O imposto continua devido, com a mesma alíquota e o mesmo prazo definidos pela legislação de cada estado: o que muda é a ordem das etapas, não a obrigação tributária em si.
Depois de lavrar a escritura de inventário, o imóvel já está no nome dos herdeiros?
Ainda não, necessariamente. A escritura é título hábil para a transmissão dos bens, mas a propriedade de um imóvel só se transfere com o registro no Registro de Imóveis, um ato distinto, praticado por outra serventia. Em vários estados, esse registro continua condicionado à comprovação do pagamento do ITCMD, da isenção ou da não incidência.
Fontes: Conselho Nacional de Justiça (Resolução CNJ nº 695/2026), legislações estaduais de São Paulo, Minas Gerais, Mato Grosso e Goiás | Ghia Multi Family Office | Wealth Planning Insights, Ghia Multi Family Office, setembro de 2026
*Este material foi preparado pela Ghia Multi Family Office (“Ghia MFO”) e tem cunho meramente informativo, não constituindo consultoria ou aconselhamento legal de qualquer natureza. Embora as informações tenham sido obtidas de fontes consideradas confiáveis, nenhuma garantia ou responsabilidade, expressa ou implícita, é feita a respeito da exatidão, fidelidade e/ou totalidade das informações. A Ghia MFO emprega os melhores esforços para assegurar que as informações, opiniões, estimativas e projeções aqui contidas estejam atualizadas no momento de sua elaboração, mas não responde por alterações decorrentes de eventos futuros. Este material não constitui e não deve ser interpretado como solicitação de compra ou venda, oferta, convite, análise de valor mobiliário ou recomendação de qualquer ativo financeiro ou investimento, e não leva em consideração os objetivos de investimento, a situação financeira ou as necessidades específicas de qualquer investidor. Rentabilidade passada não representa garantia de rentabilidade futura. Os interessados devem procurar aconselhamento financeiro conforme seus interesses antes de tomar qualquer decisão de investimento, sendo esta de sua exclusiva responsabilidade.