Investimentos no exterior com offshore: o que é a PIC, imposto, sucessão e custo
Resumo comentado das sete perguntas que o boletim de novembro do Wealth Planning Insights responde sobre a PIC, a offshore usada para investir no exterior. Conteúdo informativo, não é recomendação nem orientação jurídica, tributária ou de investimento.
A offshore usada para investir no exterior, chamada de PIC (Private Investment Company), faz sentido quando a família tem ou terá patrimônio fora do Brasil e quer organizá-lo. Ela é lícita quando declarada, e desde a Lei 14.754/2023, no regime opaco, o lucro é tributado em 15% todo ano, em 31 de dezembro, distribuído ou não.
A edição de novembro de 2026 do Wealth Planning Insights, da Ghia Family Office, responde às perguntas que o time de Wealth Planning mais ouve sobre o tema. Este resumo comentado percorre as sete, com os mesmos dados do boletim, e explica o que cada uma significa na prática.
O ponto de partida é a concentração: o Brasil é uma parte pequena da economia mundial, mas a maioria das famílias brasileiras mantém quase todo o patrimônio no país. Diversificar no exterior reduz essa concentração, e a dúvida passa a ser o como: em nome de quem os ativos ficam, quanto imposto se paga, como isso é reportado para a Receita Federal e o que acontece com eles na sucessão.
O que é uma offshore e para que serve a PIC?
Offshore é o termo de mercado para empresas constituídas fora do país de residência do sócio, em geral em jurisdições de tributação favorecida. No planejamento patrimonial, o formato mais usado é a PIC, que costuma deter os investimentos da família no exterior: ativos financeiros, participações societárias e, em alguns casos, imóveis. A estrutura tem três camadas: a pessoa física é sócia da PIC, a PIC é titular da conta no banco ou na corretora internacional, e os ativos (ações, títulos, fundos, ETFs) ficam nessa conta.
Offshore é ilegal? Não. Manter uma empresa no exterior é lícito quando ela é declarada no Imposto de Renda, informada ao Banco Central quando exigido e abastecida com recursos de origem comprovada, enviados por câmbio regular.
A offshore ainda adia o imposto? Não mais. Até 2023, o lucro da PIC só era tributado no Brasil quando distribuído ao sócio, e esse diferimento era uma das grandes vantagens da estrutura. A Lei 14.754/2023 mudou essa lógica. A estrutura continua servindo para organizar o patrimônio, reduzir a exposição a impostos sobre herança cobrados por outros países e simplificar a sucessão.
Existe um patrimônio mínimo? Não há valor mínimo para ter uma PIC. Como o custo de manutenção tem um piso, ele pesa menos à medida que o patrimônio cresce, mas o tamanho raramente decide sozinho: pesam também o tipo de ativo, onde ele está custodiado e a composição da família.
Qual o risco de investir no exterior sem estrutura?
O risco aparece na sucessão. Quando um investidor pessoa física morre, cada país onde ele tem ativos pode exigir um inventário próprio e cobrar imposto sobre a herança pelas regras locais.
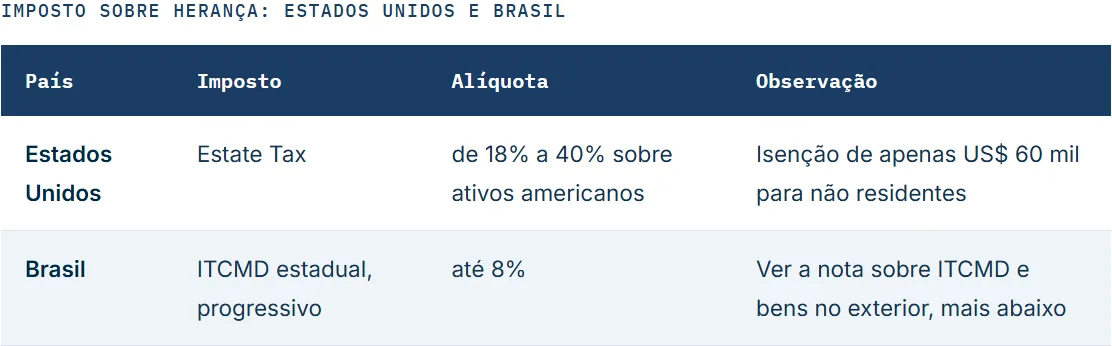
Os Estados Unidos são o caso mais sensível: não há tratado entre os dois países para o Estate Tax, que incide sobre o valor transmitido, não sobre o lucro dos investimentos. O inventário americano, o probate, exige advogado local, tradução juramentada e documentos apostilados, e os herdeiros podem passar meses ou até anos sem acesso aos recursos.
Com a PIC, esses riscos podem ser mitigados. Os herdeiros não recebem ações americanas, títulos europeus e fundos de vários países, mas um único ativo: as ações da PIC. Quando ela é sediada em uma jurisdição que, em geral, não cobra imposto sobre herança, como Bahamas e BVI, a transmissão não é tributada no exterior; no Brasil, segue sujeita ao ITCMD. E, com um mecanismo sucessório definido em vida, essa transmissão pode dispensar o inventário no exterior.
Como a PIC é declarada e tributada no Brasil?
Quando a pessoa física residente no Brasil detém o controle, a PIC é tratada como entidade controlada no exterior, e isso gera quatro obrigações básicas:
- Declaração de Ajuste Anual (DAA): a participação na PIC vai para Bens e Direitos, e os resultados são tributados na própria declaração.
- Balanço anual: no regime opaco, é a base para apurar o lucro na DAA e, em jurisdições como Bahamas e BVI, deve seguir os padrões contábeis brasileiros.
- Declaração de Capitais Brasileiros no Exterior (DCBE): quem tem bens no exterior iguais ou superiores a US$ 1 milhão em 31 de dezembro declara anualmente ao Banco Central. A partir de US$ 100 milhões, a declaração passa a ser também trimestral.
- Câmbio regular: o dinheiro chega à PIC por remessa formal, com contrato de câmbio, o que comprova a origem dos recursos e o custo de aquisição.
O lucro da PIC é tributado a 15% na DAA do sócio, todo ano, em 31 de dezembro, mesmo sem distribuição, e quando é distribuído não paga imposto de novo. Essa é a regra do regime padrão, chamado opaco. A lei também permite tratar a PIC como transparente, com outra lógica de tributação:
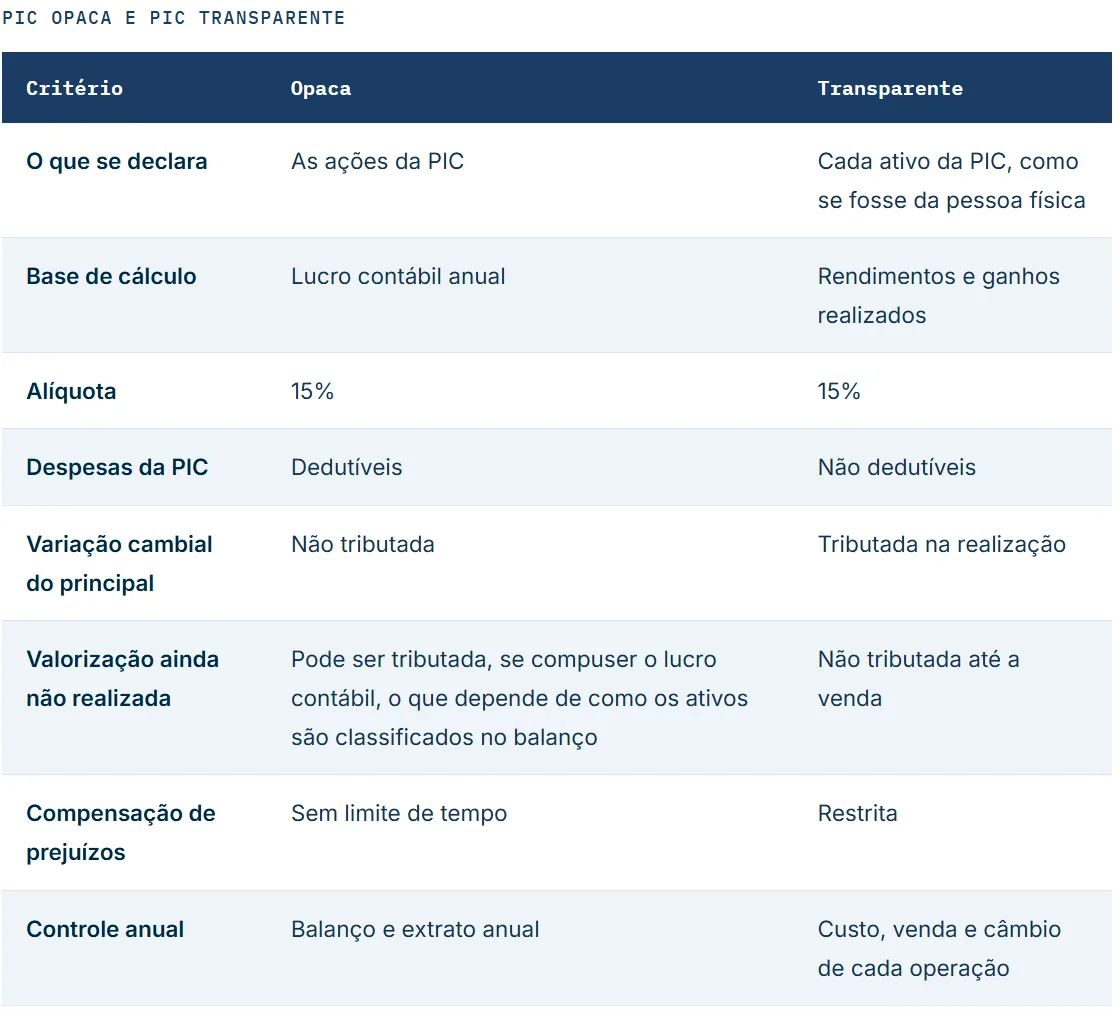
A opaca costuma ser mais eficiente para carteiras de longo prazo, com giro frequente, renda recorrente de juros e dividendos, ativos pulverizados ou despesas relevantes a deduzir. A transparente pode fazer sentido para quem investe em ativos ilíquidos, como private equity, porque evita pagar imposto sobre uma valorização que ainda não virou dinheiro. A definição depende de cada estrutura e da situação de cada família.
E o imposto de renda mínimo (IRPFM)? A renda da PIC entra no cálculo, mas o imposto já pago é descontado. A partir de 2026, quem tem renda total acima de R$ 600 mil por ano pode ficar sujeito a um imposto mínimo de até 10%. Como os 15% pagos com base na Lei 14.754 são deduzidos, o lucro da PIC tende a não gerar imposto adicional. O efeito final depende da composição total da renda de cada família.
Como a offshore entra na sucessão?
A PIC concentra o patrimônio em um único ativo, e o mecanismo sucessório define como esse ativo chega aos herdeiros e se haverá inventário no exterior. Os principais são o trust, a declaration of trust, o testamento local e a titularidade conjunta (JTWROS). Com trust, declaration of trust ou JTWROS, os herdeiros costumam acessar os ativos em poucas semanas, sem inventário no exterior. O testamento agiliza o processo, mas não elimina o inventário, que pode levar alguns meses. Esses prazos são estimativas e variam conforme a instituição, a documentação e cada caso.
No trust, o instituidor transfere as ações da PIC a um trustee, que as administra em favor dos beneficiários segundo regras definidas em vida. A declaration of trust é um documento único, com regras fixas e pagamento único, e o trust tradicional tem um trustee profissional e manutenção anual, sendo escolhido quando a família quer mais governança sobre a distribuição. Em ambos, o ITCMD continua devido.
Na JTWROS (Joint Tenancy with Rights of Survivorship), as ações da PIC ou a conta pertencem a duas pessoas ao mesmo tempo, cada uma com 100% do bem. O limite é o risco fiscal: o fisco brasileiro pode entender a inclusão de um cotitular como doação indireta e cobrar ITCMD de até 8%, conforme o Estado, além de imposto de renda sobre o acréscimo patrimonial. Por isso o mecanismo costuma ser indicado após análise da situação familiar de cada um.
ITCMD sobre bens no exterior: o que mudou
Por mais de três décadas, os Estados não puderam cobrar ITCMD sobre bens no exterior, porque a Constituição exigia uma lei complementar que nunca foi editada. A Lei Complementar 227/2026 preencheu essa lacuna: o imposto passa a ser devido ao Estado onde morava o falecido ou onde mora o doador, e, se ele residir no exterior, ao Estado do herdeiro ou do donatário. A cobrança, porém, não é imediata. Cada Estado precisa aprovar uma lei nova, que só produz efeitos a partir do ano seguinte à sua publicação e depois de 90 dias. A Ghia acompanha essa evolução Estado a Estado.
Como escolher a jurisdição da offshore?
Para investir, a PIC costuma ser constituída em uma jurisdição de tributação favorecida: a lei define como tal os países que não tributam a renda ou a tributam a alíquota inferior a 20% (17% para os que atendem padrões de transparência), listados pela Receita Federal (IN RFB 1.037/2010). Bahamas, Ilhas Virgens Britânicas (BVI), Ilhas Cayman e Panamá estão entre as mais usadas por famílias brasileiras.
Para quem mora no Brasil, a tributação da PIC é a mesma em qualquer uma delas. A escolha depende de outros fatores, que o time de Wealth Planning avalia com os clientes nesta ordem: primeiro o banco e os ativos, ou seja, onde ficarão a conta e os investimentos e qual jurisdição a instituição aceita melhor; depois o instrumento sucessório que a família quer; em seguida a privacidade e a reputação, porque aparecer em listas internacionais de jurisdições não cooperativas, como a da União Europeia ou a do GAFI, não muda a tributação, mas pode levar bancos a exigir mais diligência ou recusar a conta; e, por último, o custo de manutenção, que é critério de desempate.
Quanto custa manter uma offshore?
O custo anual da PIC é, em grande parte, a soma de prestadores fixos: o agente de registro, que é o representante local obrigatório, e a contabilidade, que elabora o balanço anual e apura em reais o lucro que o sócio declara no Brasil. Completam a estrutura o banco ou a corretora que custodia os ativos e, quando há mecanismo sucessório, o trustee e a assessoria jurídica.
Como referência, a média das cotações de mercado para 2026 em Bahamas e BVI é de cerca de US$ 2.700 no primeiro ano, que inclui constituição, taxas e registro, e de cerca de US$ 2.350 por ano a partir do segundo, com anuidade, taxas do governo local e contabilidade. Os valores variam conforme o agente e o escopo contratado, e não incluem mecanismo sucessório, assessoria jurídica nem custos da conta de investimentos. Como o custo é fixo, ele pesa menos quanto maior o patrimônio:
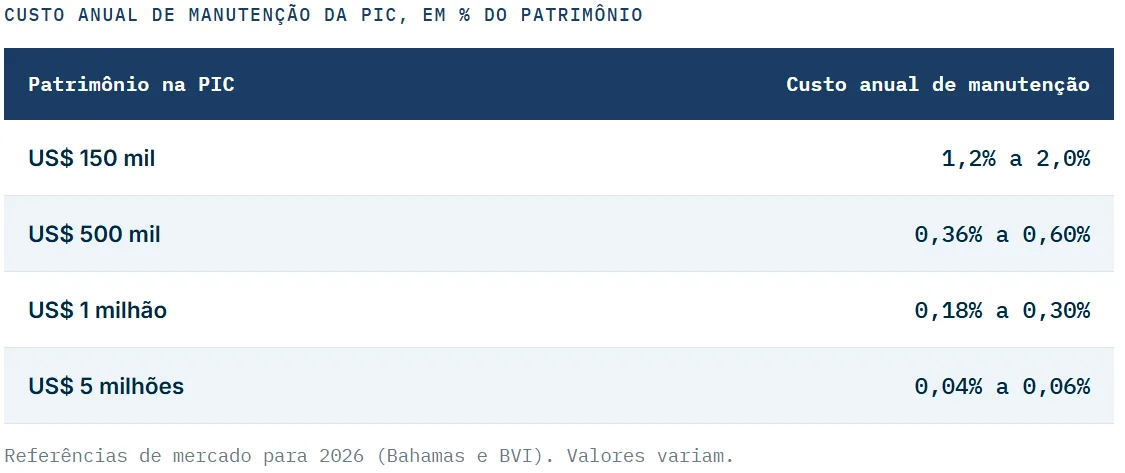
A partir de cerca de US$ 500 mil investidos no exterior, o custo anual da estrutura fica em até 0,6% do patrimônio e se dilui à medida que a carteira cresce. Abaixo disso, a PIC ainda pode fazer sentido quando o objetivo principal é organização patrimonial ou planejamento sucessório, e a decisão passa por comparar o custo da estrutura com o que ela evita na sucessão.
O que é preciso para abrir uma offshore?
Além dos documentos pessoais dos sócios e da comprovação da origem dos recursos, a família precisa decidir antes quem serão os sócios e os diretores, onde ficarão a conta bancária e os ativos, qual mecanismo sucessório será usado e se a PIC será opaca ou transparente. Depois de aberta, a PIC tem um calendário anual de obrigações no Brasil e na jurisdição, e acompanhá-lo é o que mantém a estrutura regular.
A visão da Ghia: quando ter uma offshore faz sentido
A pergunta que fazemos não é se a família deve investir fora, mas como estruturar esse patrimônio para que a sucessão do investidor global seja segura e eficiente.
A offshore faz sentido quando a família tem ou terá patrimônio no exterior e quer organizá-lo. Ela reúne em uma única estrutura ativos que estariam espalhados por bancos e países, permite definir regras de governança e, com um mecanismo sucessório, permite deixar a transmissão definida em vida.
Como Family Office, a Ghia olha duas decisões juntas. O time de investimentos define a estratégia de alocação: por que e quanto diversificar fora, e com qual horizonte. O Wealth Planning cuida da estrutura que vai deter esses ativos. Uma carteira global bem construída dentro de uma estrutura errada pode perder, em imposto e em inventário, parte do que ganhou. E a estrutura no exterior precisa conversar com o que já existe no Brasil, como holdings, testamentos, acordos de sócios e pactos antenupciais: uma offshore pensada isoladamente pode resolver o imposto de sucessão no exterior e criar um problema na partilha.
Não existe estrutura padrão. Por isso a Ghia começa pelo diagnóstico: o que a família tem, onde está, quem são os sucessores e o que se pretende para o patrimônio. Com isso, mostra o custo da estrutura, o custo de não tê-la e os riscos de cada caminho, inclusive o de requalificação fiscal. A decisão é da família, e depois dela a Ghia acompanha a implantação e o calendário anual no Brasil e no exterior.
Perguntas frequentes sobre offshore e PIC
Offshore é legal no Brasil? Sim, quando a empresa é declarada no Imposto de Renda, informada ao Banco Central quando exigido e abastecida com recursos de origem comprovada, enviados por câmbio regular.
O que acontece com os investimentos no exterior se o investidor morrer sem uma estrutura? Cada país onde ele tem ativos pode exigir um inventário próprio e cobrar imposto sobre a herança pelas regras locais. Nos Estados Unidos, o Estate Tax é de 18% a 40% sobre ativos americanos, com isenção de apenas US$ 60 mil para não residentes, e os herdeiros podem passar meses ou até anos sem acesso aos recursos.
Quanto custa manter uma offshore PIC por ano? Como referência de mercado para 2026 em Bahamas e BVI, cerca de US$ 2.700 no primeiro ano e cerca de US$ 2.350 por ano a partir do segundo, sem incluir mecanismo sucessório, assessoria jurídica nem custos da conta de investimentos.
Quer entender se uma estrutura no exterior faz sentido para a sua família?
Para receber o boletim completo, clique no botão e preencha o formulário.
*Este material foi preparado pela Ghia Multi Family Office (“Ghia MFO”) e tem cunho meramente informativo, não constituindo consultoria ou aconselhamento legal de qualquer natureza. Embora as informações tenham sido obtidas de fontes consideradas confiáveis, nenhuma garantia ou responsabilidade, expressa ou implícita, é feita a respeito da exatidão, fidelidade e/ou totalidade das informações. A Ghia MFO emprega os melhores esforços para assegurar que as informações, opiniões, estimativas e projeções aqui contidas estejam atualizadas no momento de sua elaboração, mas não responde por alterações decorrentes de eventos futuros. Este material não constitui e não deve ser interpretado como solicitação de compra ou venda, oferta, convite, análise de valor mobiliário ou recomendação de qualquer ativo financeiro ou investimento, e não leva em consideração os objetivos de investimento, a situação financeira ou as necessidades específicas de qualquer investidor. Rentabilidade passada não representa garantia de rentabilidade futura. Os interessados devem procurar aconselhamento financeiro conforme seus interesses antes de tomar qualquer decisão de investimento, sendo esta de sua exclusiva responsabilidade.