O dólar sobe de elevador e desce pelas escadas?
O que mostra o Estudo de Câmbio?
Segundo o Estudo de Câmbio da Ghia Family Office, há evidências estatísticas de que as desvalorizações do real são súbitas e mais capazes de deslocar o câmbio para novos patamares, enquanto as valorizações são mais graduais e intermitentes. O estudo analisou 5.975 observações diárias da PTAXV, a taxa de câmbio diária do Banco Central, de 01/01/2002 a 13/10/2025.
Este conteúdo resume o estudo sem acrescentar interpretações próprias. Os dados vão até 13/10/2025, e o estudo não considera o comportamento do câmbio posterior a essa data. Nenhuma das informações apresentadas é recomendação ou orientação.
De acordo com o estudo, a economia brasileira é vulnerável aos fluxos de capital estrangeiro, que alocam em ativos locais em momentos de apetite global por risco (risk-on) e redirecionam seus investimentos com rapidez conforme a percepção de risco aumenta. O real, portanto, é sensível a eventos que abalem a confiança dos investidores internacionais, sejam choques externos na economia global ou eventos domésticos. O estudo também observa uma tendência de desvalorização do real ao longo do século XXI: mesmo com períodos de alta e de queda da taxa de câmbio, os de alta foram mais capazes de deslocar o patamar para cima de forma mais persistente, especialmente após 2011.
A hipótese do estudo: sobe de elevador, desce pelas escadas
O Estudo de Câmbio parte de uma hipótese: as desvalorizações do real são súbitas e mais capazes de modificar de forma persistente o nível do câmbio, enquanto as valorizações são mais graduais e intermitentes. A imagem usada pelo estudo é a de que o dólar sobe de elevador, mas desce pelas escadas. A lógica apresentada é que choques de confiança tendem a ocorrer subitamente, enquanto a recuperação da credibilidade que permitiria o retorno dos fluxos de capital aos ativos domésticos tende a ser mais gradual e, na maior parte das vezes, incompleta.
Para testar a hipótese, o estudo analisou a volatilidade dos retornos diários da PTAXV, a taxa de câmbio diária do Banco Central, de 01/01/2002 a 13/10/2025, em 5.975 observações. Na análise exploratória, os retornos negativos da PTAXV representam valorização do real, e os positivos, desvalorização:
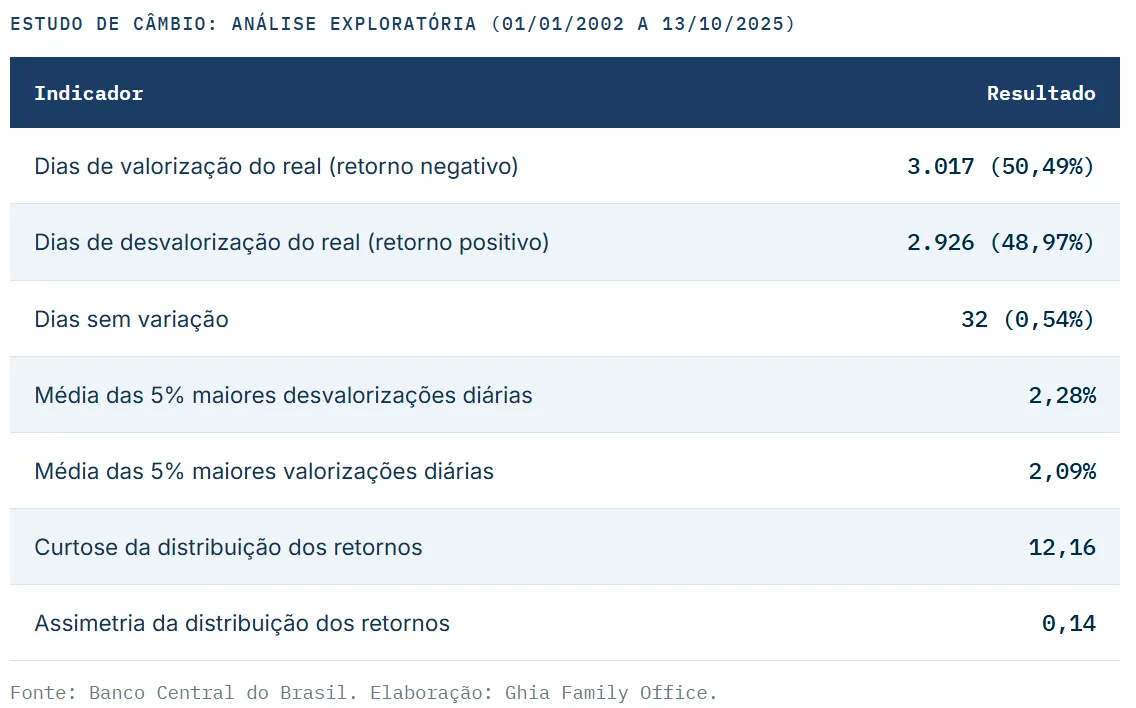
Segundo o estudo, a curtose elevada indica caudas pesadas, isto é, a presença de valores extremos muito distantes da média, e a assimetria à direita indica que os retornos positivos da PTAXV (desvalorização do real) são mais importantes na distribuição do que os negativos, mesmo sendo menos frequentes. Esse conjunto de evidências aponta, nas palavras do estudo, para uma tendência de alta do câmbio conduzida por choques de desvalorização menos frequentes e mais intensos, enquanto as valorizações são, em média, mais amenas e frequentes.
Os dois regimes do câmbio: Normal e de Crise
Em seguida, o estudo usou um modelo econométrico chamado MSGARCH para classificar cada um dos 5.975 dias em um de dois regimes. O “Regime Normal” tem baixa reatividade a choques e alta persistência no tempo. O “Regime de Crise” tem alta reatividade a choques e baixa persistência no tempo. O Regime de Crise respondeu por 17% dos dias, contra 83% do Regime Normal, e, segundo o estudo, os saltos que deslocaram a taxa de câmbio para novos patamares ocorrem, em sua maioria, dentro dos períodos classificados como Regime de Crise.
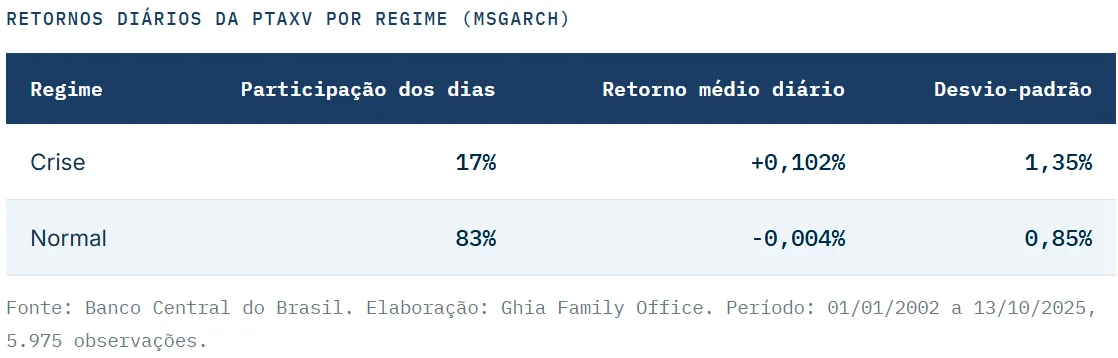
De acordo com o estudo, no Regime Normal o retorno médio diário foi ligeiramente negativo e extremamente baixo, sem tendência direcional clara. No Regime de Crise, o retorno médio diário foi positivo, de +0,10%, e o desvio-padrão subiu para 1,35%. A diferença entre as médias foi avaliada com um teste estatístico, e o anexo metodológico informa p-valor de 0,016.
Os períodos classificados como crise alinham-se, segundo o estudo, com a crise de confiança durante o período eleitoral de 2002, o choque da Crise Financeira Global em 2008, a crise econômica e política doméstica de 2015-2016, o início da pandemia de COVID-19 em 2020 e, mais recentemente, as implicações do Liberation Day. O anexo observa ainda a relativa escassez de episódios intensos de Regime de Crise no pós-pandemia, o que, nas palavras do estudo, poderia ser reflexo de um amadurecimento do mercado de câmbio brasileiro ou de um Banco Central mais proativo em conter episódios extremos de volatilidade.
Como o estudo foi feito
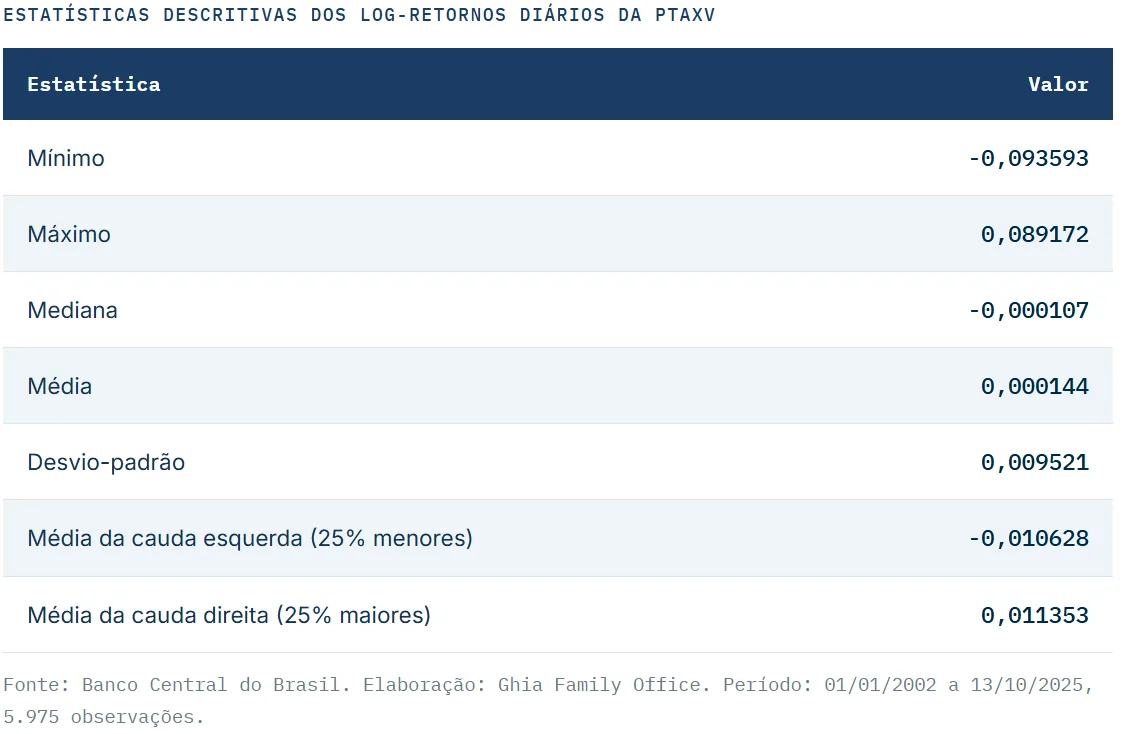
O anexo metodológico informa que a série de log-retornos diários da PTAXV se comporta como ruído branco: a média e a mediana se aproximam de zero e não há autocorrelação significativa entre os retornos de dias diferentes, o que significa que o retorno de hoje não pode ser previsto pelo retorno de ontem. A variância (volatilidade) de hoje, por outro lado, guarda autocorrelação estatisticamente significativa com as variâncias passadas. O estudo descreve isso como “clusters” de volatilidade: um dia turbulento tende a ser seguido por outro dia turbulento.
O teste Augmented Dickey-Fuller, com estatística de -54,11 contra o valor crítico a 1% de -2,58, rejeitou a hipótese de presença de raiz unitária, confirmando a estacionariedade da série. O MSGARCH (Markov-Switching GARCH) é uma extensão do modelo GARCH padrão, citada no estudo com referência a Bauwens et al. (2010). Foi estimado com distribuição t-Student e dois regimes distintos, com parâmetros estimados por máxima verossimilhança e com significância estatística, segundo o estudo.
O que o estudo discute sobre alocação de portfólio
Na introdução, o estudo afirma que a assimetria dos movimentos cambiais tem implicações para a alocação. A princípio, um investidor sem exposição ao dólar é mais provável de perder uma valorização súbita de ativos internacionais decorrente de choques cambiais e, ao mesmo tempo, não se protege contra desvalorizações do real decorrentes de eventos adversos na economia doméstica ou global. Em termos de rebalanceamento de portfólio, o estudo indica que a hesitação em aumentar a parcela dolarizada nos momentos de valorização gradual do real pode representar um custo de oportunidade para a rentabilidade da carteira.
Na conclusão, o estudo associa seus resultados ao risco de não ter exposição a ativos dolarizados e à importância do rebalanceamento de portfólio. Esses pontos descrevem a leitura do estudo sobre dados históricos e não constituem recomendação.
O dólar sobe de elevador e desce pelas escadas? Segundo o Estudo de Câmbio da Ghia Family Office, com dados diários da PTAXV de 01/01/2002 a 13/10/2025, há evidências estatísticas que corroboram essa percepção. O estudo identificou dois regimes: o Regime de Crise, com 17% dos dias, teve retorno médio diário positivo de +0,102% (desvalorização do real) e desvio-padrão de 1,35%, enquanto o Regime Normal, com 83% dos dias, teve retorno médio de -0,004% e desvio-padrão de 0,85%.
O que é o Regime de Crise do câmbio no Estudo de Câmbio da Ghia? É um dos dois regimes que o modelo MSGARCH identificou na série diária da PTAXV. Segundo o estudo, tem alta reatividade a choques e baixa persistência no tempo, respondeu por 17% dos 5.975 dias analisados e concentra a maior parte dos saltos que deslocaram a taxa de câmbio para novos patamares.
O retorno do dólar de hoje pode ser previsto pelo retorno de ontem? Não, segundo o estudo. Os retornos diários da PTAXV apresentam comportamento de ruído branco: o retorno de hoje não pode ser previsto pelo de ontem, e a média e a mediana da série se aproximam de zero. A volatilidade, por outro lado, tem autocorrelação com a volatilidade passada, o que o estudo descreve como clusters de volatilidade.
Em que períodos o câmbio brasileiro esteve em regime de crise? O estudo cita períodos que se alinham com a crise de confiança durante o período eleitoral de 2002, o choque da Crise Financeira Global em 2008, a crise econômica e política doméstica de 2015-2016, o início da pandemia de COVID-19 em 2020 e, mais recentemente, as implicações do Liberation Day. O anexo observa ainda a relativa escassez de episódios intensos de Regime de Crise no pós-pandemia.
Dúvidas sobre os temas deste conteúdo?
Em caso de dúvidas sobre os temas tratados neste conteúdo, a Ghia está à disposição para conversar.
*Este material foi preparado pela Ghia Multi Family Office (“Ghia MFO”) e tem cunho meramente informativo, não constituindo consultoria ou aconselhamento legal de qualquer natureza. Embora as informações tenham sido obtidas de fontes consideradas confiáveis, nenhuma garantia ou responsabilidade, expressa ou implícita, é feita a respeito da exatidão, fidelidade e/ou totalidade das informações. A Ghia MFO emprega os melhores esforços para assegurar que as informações, opiniões, estimativas e projeções aqui contidas estejam atualizadas no momento de sua elaboração, mas não responde por alterações decorrentes de eventos futuros. Este material não constitui e não deve ser interpretado como solicitação de compra ou venda, oferta, convite, análise de valor mobiliário ou recomendação de qualquer ativo financeiro ou investimento, e não leva em consideração os objetivos de investimento, a situação financeira ou as necessidades específicas de qualquer investidor. Rentabilidade passada não representa garantia de rentabilidade futura. Os interessados devem procurar aconselhamento financeiro conforme seus interesses antes de tomar qualquer decisão de investimento, sendo esta de sua exclusiva responsabilidade.