Boletim WP - ITCMD em Minas Gerais: antecipar a doação ou esperar a sucessão?
O PL 2.881/2024 substitui a alíquota fixa de 5% por uma tabela progressiva de até 8%. As simulações mostram que a resposta certa depende da composição do patrimônio, e não existe regra única.
Minas Gerais está a um passo de encerrar a era das alíquotas fixas de ITCMD. O Projeto de Lei nº 2.881/2024, que tramita na Assembleia Legislativa mineira, substitui a alíquota única de 5% por uma tabela progressiva de até 8%, o teto constitucional. A pergunta prática para quem tem patrimônio no estado: antecipar a doação agora ou esperar a sucessão natural?
Contexto: a nova era fiscal do ITCMD
A Emenda Constitucional nº 132, regulamentada pelas Leis Complementares nº 214/2025 e nº 227/2026, obrigou a transição para o modelo de alíquotas progressivas em todo o território nacional, observado o teto histórico de 8% fixado pelo Senado Federal. Estados que tradicionalmente adotavam alíquotas fixas, como Minas Gerais (5%) e São Paulo (4%), precisam agora adequar suas legislações.
Em Minas Gerais, a interferência do então governador Romeu Zema, via Mensagem 254/2026, levou à emenda ao PL nº 2.881/2024, que já tramitava na ALEMG. O projeto ainda precisa de aprovação em dois turnos pelo plenário; se aprovado, a publicação precisa ocorrer até o fim de setembro de 2026 para que as novas regras entrem em vigor em 1º de janeiro de 2027.
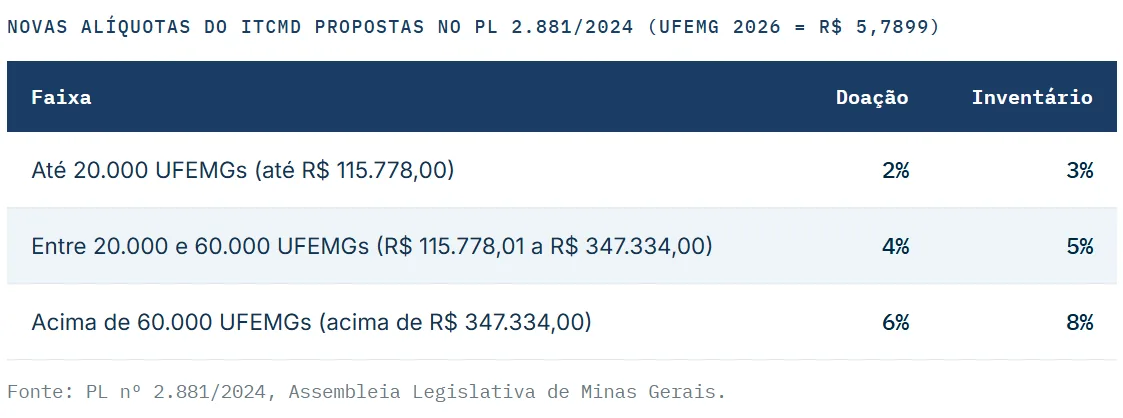
O momento atual exige estratégia, e não pressa. Desde o fim de 2023, a mera expectativa de aumento do ITCMD já disparou um movimento expressivo de antecipação de doações em diversos estados, mas a iminência das novas regras em Minas Gerais pede planejamento prévio, não decisões precipitadas.
O que a comparação de alíquotas mostra
Comparando um evento de doação hoje, pela alíquota fixa de 5%, com a tabela progressiva futura:
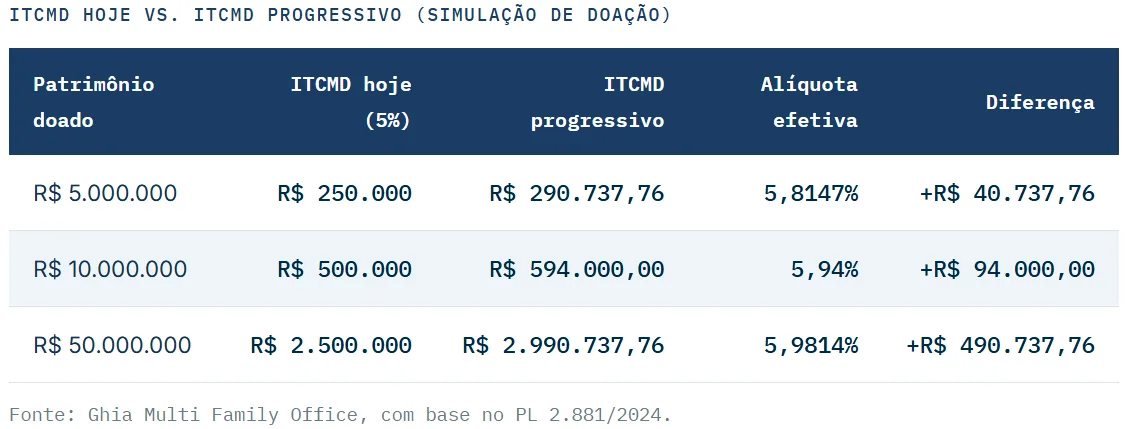
Quanto maior o patrimônio, mais ele "estaciona" na faixa mais alta da tabela (8%), empurrando a alíquota efetiva para cima. Ainda assim, para R$ 10 milhões, o aumento na alíquota efetiva é de menos de 1 ponto percentual. O ponto de equilíbrio entre as duas curvas de custo está em R$ 926.224,00: acima desse valor de imposto devido, tanto faz doar pela regra atual ou pela futura, pois o desembolso final seria o mesmo. A progressividade, portanto, beneficia patrimônios menores e onera os maiores.
Antecipar ou esperar? O que as simulações mostram
A resposta depende da composição do patrimônio e do potencial de valorização de cada ativo: não existe regra única.
Imóveis com valorização alinhada à inflação
Para um imóvel de R$ 10 milhões cuja valorização histórica acompanha a inflação, antecipar a doação hoje custa R$ 500 mil de ITCMD; esperar a mudança de alíquota custaria cerca de R$ 594 mil, um aumento de R$ 94 mil. Mas se a família optar por não descapitalizar o caixa hoje e investir os R$ 500 mil numa NTN-B a IPCA+6% líquido, em cerca de 3 anos e 2 meses os rendimentos reais já superam essa diferença tributária. Nesse cenário, não doar agora e rentabilizar o valor do imposto pode ser a decisão mais eficiente.
Imóveis com potencial de valorização real
A lógica se inverte para imóveis que tendem a se valorizar acima das taxas de juros de mercado, como terrenos em expansão urbana ou imóveis comerciais de alta renda. Nesse caso, postergar a transmissão expõe a família a um duplo prejuízo: o aumento da alíquota do imposto e uma base de cálculo inflada pelo crescimento real do próprio imóvel. Aqui, a antecipação da doação tende a ser mais adequada, travando a base de cálculo no valor presente e na alíquota de 5%.
Patrimônio em ativos financeiros
Para R$ 10 milhões em ativos financeiros a 10% a.a. nominal por 10 anos, a comparação entre postergar a transmissão (retendo a liquidez sob gestão do titular) e antecipar por doação em vida (recolhendo o imposto agora e transmitindo o capital líquido) revela um excedente de R$ 259.374,25 em favor da antecipação via doação, porque a alíquota majorada de 6% futura incide sobre uma base de cálculo já inflada pelo próprio rendimento acumulado na década.
E a sucessão por inventário?
Para o mesmo acervo de R$ 10 milhões, considerando o desconto legal de 15% concedido por Minas Gerais quando o ITCMD é pago em até 90 dias da abertura da sucessão: o custo do inventário hoje é de R$ 425 mil; pela tabela progressiva futura, R$ 669.172,89: um aumento real de 57,4% no desembolso de caixa dos herdeiros, mesmo com o desconto.
Se o patrimônio for majoritariamente ilíquido, como terras e fazendas, por exemplo, os herdeiros são compelidos a injetar recursos próprios para pagar o imposto, ou vender ativos com deságio, ou abrir mão do desconto (elevando o custo a quase R$ 790 mil). Como a sucessão por herança é um marco incerto que foge ao controle da família, ferramentas de liquidez como seguro e previdência privada seguem indispensáveis: asseguram recursos imediatos, livres de inventário e de ITCMD, para o pagamento do imposto sem dilapidar o patrimônio.
Outras mudanças do PL 2.881/2024
- Faixa de isenção para inventário: operações até 5.000 UFEMGs ficam isentas de ITCMD.
- Doações sucessivas: o horizonte para soma de doações ao mesmo beneficiário cai de 3 anos para 1 ano.
- Bens no exterior: Minas Gerais consolida a competência para tributar bens móveis, direitos e títulos de crédito localizados fora do país, sempre que o transmitente ou os herdeiros tiverem domicílio no estado.
Leia a edição completa
Baixe o boletim de junho do Wealth Planning Insights em PDF, com todos os detalhes, tabelas e precedentes desta edição.
Mensagem do time de Wealth Planning: a decisão de antecipar ou postergar a sucessão não segue uma lógica linear. Ela precisa ser analisada caso a caso, considerando a maturidade e a governança da família, a segurança jurídica de cláusulas restritivas como o usufruto, os custos de implementação e o uso de estratégias fracionadas: a legislação mineira atual oferece um desconto de 50% para operações de até 90.000 UFEMGs (R$ 521.091,00), o que permite uma sucessão em etapas com carga tributária reduzida.
Vale mais antecipar a doação em Minas Gerais antes do aumento do ITCMD?
Depende da composição do patrimônio. Para imóveis que só acompanham a inflação, manter o valor do imposto investido em renda fixa pode superar a economia de antecipar a doação. Já para ativos com forte potencial de valorização real, ou para patrimônio financeiro que renderá por muitos anos até a sucessão, antecipar a doação hoje, na alíquota fixa de 5%, tende a ser mais eficiente do que esperar pela tabela progressiva de até 8%.
Quando as novas alíquotas do ITCMD entram em vigor em Minas Gerais?
O PL nº 2.881/2024 ainda precisa de aprovação em dois turnos pela Assembleia Legislativa de Minas Gerais. Se aprovado, a publicação da lei precisa ocorrer até o fim de setembro de 2026 para que a tabela progressiva entre em vigor em 1º de janeiro de 2027.
Fontes: PL nº 2.881/2024 (ALEMG), Emenda Constitucional nº 132, Leis Complementares nº 214/2025 e nº 227/2026 | Ghia Multi Family Office | Boletim Mensal de Wealth Planning, Ghia Multi Family Office, 5 de junho de 2026
*Este material foi preparado pela Ghia Multi Family Office (“Ghia MFO”) e tem cunho meramente informativo, não constituindo consultoria ou aconselhamento legal de qualquer natureza. Embora as informações tenham sido obtidas de fontes consideradas confiáveis, nenhuma garantia ou responsabilidade, expressa ou implícita, é feita a respeito da exatidão, fidelidade e/ou totalidade das informações. A Ghia MFO emprega os melhores esforços para assegurar que as informações, opiniões, estimativas e projeções aqui contidas estejam atualizadas no momento de sua elaboração, mas não responde por alterações decorrentes de eventos futuros. Este material não constitui e não deve ser interpretado como solicitação de compra ou venda, oferta, convite, análise de valor mobiliário ou recomendação de qualquer ativo financeiro ou investimento, e não leva em consideração os objetivos de investimento, a situação financeira ou as necessidades específicas de qualquer investidor. Rentabilidade passada não representa garantia de rentabilidade futura. Os interessados devem procurar aconselhamento financeiro conforme seus interesses antes de tomar qualquer decisão de investimento, sendo esta de sua exclusiva responsabilidade.