Por que a previdência privada deixou de ser “só aposentadoria” e virou peça central do planejamento sucessório
Uma decisão do STF, o efeito do diferimento fiscal e a liquidez fora do inventário explicam por que a previdência privada deixou de ser vista como um produto de nicho.
Por muito tempo, a previdência privada foi tratada como um produto de nicho, indicado quase exclusivamente para quem buscava o abatimento fiscal do PGBL na declaração de Imposto de Renda. Hoje, com uma indústria que movimenta cerca de R$ 1,9 trilhão no Brasil, o veículo assumiu um papel bem mais estratégico: o de instrumento central de liquidez e governança na transmissão de patrimônio.
O que mudou: o Tema 1.214 do STF
O primeiro ponto que sustenta essa mudança é jurídico. O Supremo Tribunal Federal, ao julgar o Tema 1.214 de Repercussão Geral, pacificou que é inconstitucional a incidência de ITCMD (Imposto sobre Transmissão Causa Mortis e Doação) sobre valores de PGBL e VGBL na transmissão por falecimento do titular.
O entendimento reconhece que a transmissão desses recursos decorre de um contrato de natureza securitária e previdenciária, e não de herança propriamente dita. Na prática, isso retira da previdência privada um risco tributário que, até pouco tempo, gerava disputa em diversos estados.
Por que a previdência rende mais que um fundo tradicional
O segundo ponto é o efeito puramente matemático do diferimento fiscal. Diferentemente de um fundo de investimento tradicional, que recolhe Imposto de Renda semestralmente pelo chamado "come-cotas", a previdência tributa apenas no resgate ou na liquidação. Isso significa que o capital que seria retido a cada semestre continua investido e rendendo ao longo de todo o período de acumulação.
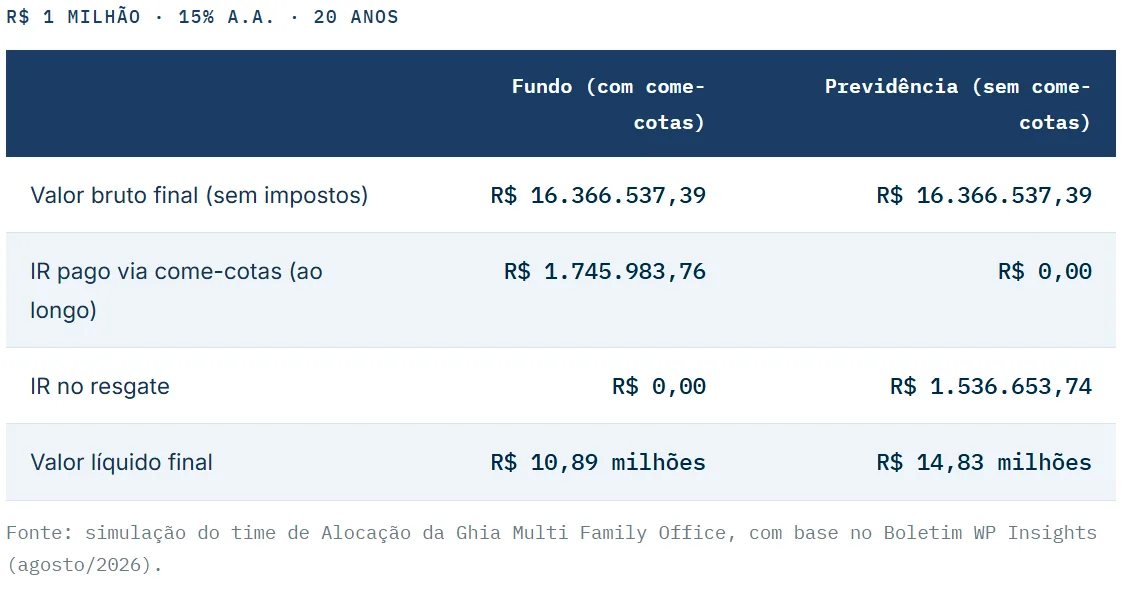
Uma simulação conduzida pelo time de Alocação ilustra o tamanho desse efeito: aplicando R$ 1 milhão a uma rentabilidade bruta de 15% ao ano por 20 anos, um fundo tradicional resultaria em R$ 10,89 milhões líquidos, enquanto o mesmo capital em um plano de previdência resultaria em R$ 14,83 milhões, uma vantagem de quase R$ 4 milhões. Essa diferença decorre inteiramente da ausência de antecipação tributária, não de uma alíquota menor.
Uma prateleira de investimentos mais ampla
Vale reforçar que esse ganho não vem de uma classe de ativos diferenciada. A previdência é um veículo, não uma estratégia de investimento em si: os recursos são geridos pelos mesmos gestores e nas mesmas classes de ativos disponíveis fora dela. A diferença é o ambiente tributário em que esse capital cresce, um ambiente bem mais amplo do que era há uma década.
Em 2015, o limite de exposição a renda variável subiu para 70% nos fundos ao público geral e 100% para investidores qualificados. Em 2019, o limite em ativos sujeitos à variação cambial passou a até 20% ou 40%, conforme o perfil. E desde 2025, os planos passaram a ter acesso a classes como FIAGROs, debêntures de infraestrutura e créditos de carbono dentro do próprio plano. Hoje, os fundos de previdência já respondem por cerca de 16% do total da indústria brasileira de fundos.
Liquidez: o verdadeiro diferencial na sucessão
O terceiro ponto, talvez o mais relevante do ponto de vista de planejamento sucessório, é a liquidez. No direito sucessório brasileiro, é o herdeiro quem responde pelo recolhimento do ITCMD e das despesas de inventário, e os bens do inventário costumam ficar indisponíveis até a partilha.
Em famílias com patrimônio concentrado em imóveis ou participações societárias, essa combinação frequentemente força a venda apressada de ativos, com deságio de mercado, apenas para gerar caixa. A previdência resolve essa assimetria ao disponibilizar o capital aos beneficiários indicados em até 30 dias após a apresentação da documentação, fora do processo de inventário, sem retenção de ITCMD e sem custos de partilha.
Previdência e seguro de vida: papéis complementares
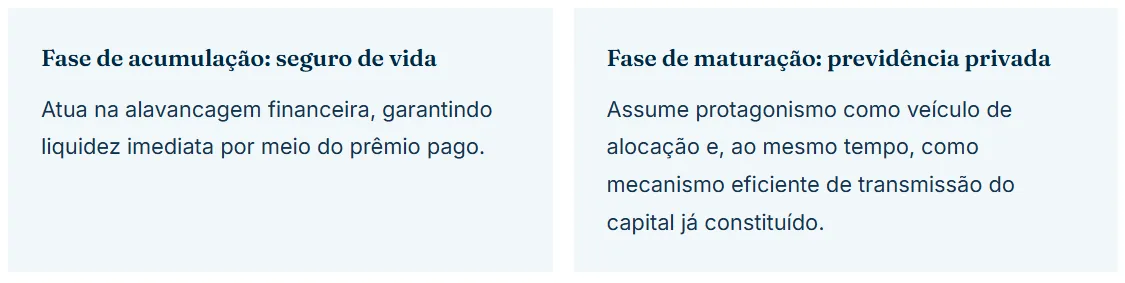
Isso não torna o seguro de vida dispensável. Pelo contrário: os dois instrumentos cumprem papéis complementares, conforme a fase de vida da família.
Três decisões que sustentam uma carteira previdenciária eficiente
Na prática, a estruturação de uma carteira previdenciária eficiente passa por três decisões centrais:
- Enquadramento correto entre PGBL e VGBL: PGBL para quem tem renda tributável relevante e pode aproveitar o abatimento de até 12% da renda bruta; VGBL para o capital excedente.
- Governança dos aportes em VGBL: respeitando a trava de R$ 600 mil anuais por CPF, acima da qual incide IOF de 5%.
- Avaliação de resgate em vida para titulares com moléstia grave: a isenção de Imposto de Renda nesses casos é personalíssima e não se estende ao espólio ou aos beneficiários.
Leia a edição completa: baixe o boletim de agosto do Wealth Planning Insights em PDF, com todos os detalhes, tabelas e precedentes desta edição. Leia WP Insights Agosto 2026
Comentário do time de Wealth Planning: em famílias de alta renda e estruturas patrimoniais complexas, a previdência privada excede a busca por rentabilidade nominal. É um amortecedor de liquidez na transição patrimonial. A atuação consultiva da Ghia Multi Family Office se concentra em três frentes: o enquadramento por modalidade, a governança de aportes e a ativação de benefícios em vida para titulares com enquadramento em moléstia grave.
O ITCMD incide sobre o PGBL e o VGBL na morte do titular? Não. O Supremo Tribunal Federal, ao julgar o Tema 1.214 de Repercussão Geral, decidiu que é inconstitucional a cobrança de ITCMD sobre valores de PGBL e VGBL transmitidos por morte do titular, por reconhecer que a transmissão decorre de um contrato de natureza securitária e previdenciária, não de herança.
Por que a previdência rende mais que um fundo tradicional no longo prazo? Porque não sofre a antecipação tributária do "come-cotas" semestral. O capital que seria retido a cada seis meses num fundo tradicional continua investido dentro da previdência, rendendo até o resgate. Numa simulação com R$ 1 milhão a 15% ao ano por 20 anos, essa diferença representa quase R$ 4 milhões a mais no valor líquido final.
Qual o limite de aporte em VGBL sem pagar IOF? R$ 600 mil por ano por CPF, somando os aportes feitos em diferentes seguradoras. Aportes que excedam esse limite anual pagam 5% de IOF sobre a parcela excedente.
Fontes: Supremo Tribunal Federal (Tema 1.214 de Repercussão Geral), Superior Tribunal de Justiça, Procuradoria-Geral da Fazenda Nacional, time de Alocação da Ghia Multi Family Office | Ghia Multi Family Office | Wealth Planning Insights, Ghia Multi Family Office, agosto de 2026
*Este material foi preparado pela Ghia Multi Family Office (“Ghia MFO”) e tem cunho meramente informativo, não constituindo consultoria ou aconselhamento legal de qualquer natureza. Embora as informações tenham sido obtidas de fontes consideradas confiáveis, nenhuma garantia ou responsabilidade, expressa ou implícita, é feita a respeito da exatidão, fidelidade e/ou totalidade das informações. A Ghia MFO emprega os melhores esforços para assegurar que as informações, opiniões, estimativas e projeções aqui contidas estejam atualizadas no momento de sua elaboração, mas não responde por alterações decorrentes de eventos futuros. Este material não constitui e não deve ser interpretado como solicitação de compra ou venda, oferta, convite, análise de valor mobiliário ou recomendação de qualquer ativo financeiro ou investimento, e não leva em consideração os objetivos de investimento, a situação financeira ou as necessidades específicas de qualquer investidor. Rentabilidade passada não representa garantia de rentabilidade futura. Os interessados devem procurar aconselhamento financeiro conforme seus interesses antes de tomar qualquer decisão de investimento, sendo esta de sua exclusiva responsabilidade.