Boletim WP - Previdência privada como ferramenta de sucessão patrimonial: o que muda com o Tema 1.214 do STF
O STF pacificou que o ITCMD não incide sobre PGBL e VGBL na sucessão. Com uma indústria de R$ 1,9 trilhão, a previdência privada se consolida como o amortecedor de liquidez que a herança exige.
A previdência privada aberta deixou de ser encarada apenas como investimento complementar de aposentadoria para se consolidar como ferramenta central de planejamento, liquidez e governança sucessória. Com uma indústria que já soma cerca de R$ 1,9 trilhão em ativos, o boletim de agosto do Wealth Planning Insights mostra por que a previdência privada se tornou, segundo a Ghia Multi Family Office, "o melhor dos dois mundos": a eficiência do seguro combinada à gestão ativa dos fundos de investimento.
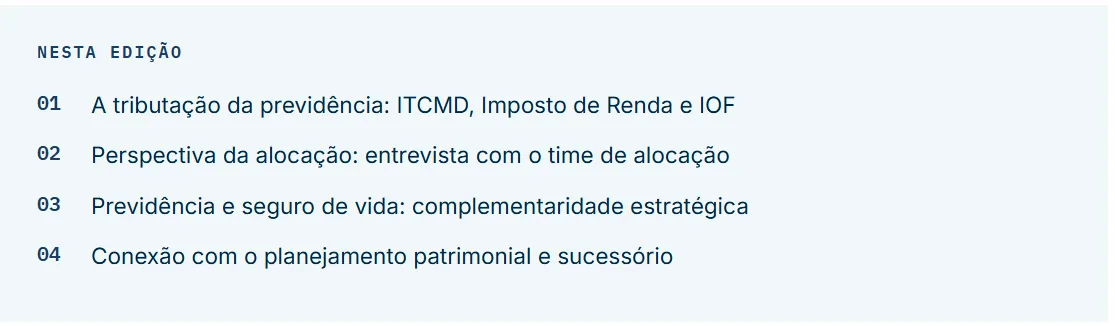
ITCMD: a pacificação tributária do PGBL e do VGBL
O Supremo Tribunal Federal, ao julgar o Tema 1.214 de Repercussão Geral, firmou o entendimento de que é inconstitucional a incidência do ITCMD sobre valores de PGBL e VGBL em virtude do falecimento do titular.
Precedente · STF. O posicionamento, respaldado pelas diretrizes da Reforma Tributária, reconhece que a transmissão decorre de contrato de natureza securitária e previdenciária, afastando a cobrança do imposto de herança sobre esses veículos.
Imposto de Renda: mais flexibilidade no regime
A legislação passou a permitir que a opção entre a tabela progressiva e a regressiva seja formalizada no ato do resgate ou da liquidação do plano, e não mais apenas na contratação:
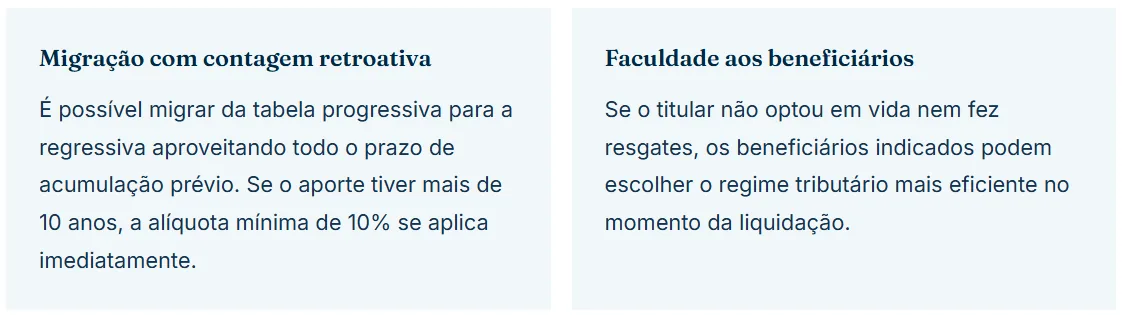
Um ponto relevante de planejamento: a isenção de Imposto de Renda por moléstia grave (art. 6º, XIV, da Lei nº 7.713/1988) já foi estendida pela Procuradoria-Geral da Fazenda Nacional aos resgates de PGBL e VGBL, alinhada à jurisprudência do STJ sobre a natureza previdenciária de diferimento de renda de ambos os planos. A isenção exige laudo médico oficial (com CID-10 e data de início da enfermidade) e é personalíssima: aplica-se apenas aos resgates feitos em vida pelo próprio titular, nunca ao espólio ou aos beneficiários.
IOF: o novo limite no VGBL
Para conter transferências de última hora com intuito fiscal, a regulamentação impôs alíquota de 5% de IOF sobre a parcela dos aportes em VGBL que exceder R$ 600 mil anuais por CPF, somando aportes em diferentes seguradoras. A medida reforça a necessidade de aportes consistentes e planejados no longo prazo, e não concentrados perto da sucessão.
O que o diferimento fiscal vale na prática
O time de Alocação da Ghia simulou duas aplicações de R$ 1 milhão a 15% ao ano por vinte anos, diferindo apenas na forma de tributação: uma com a antecipação semestral do "come-cotas" (como um fundo tradicional) e outra com incidência de imposto só no resgate (como na previdência).
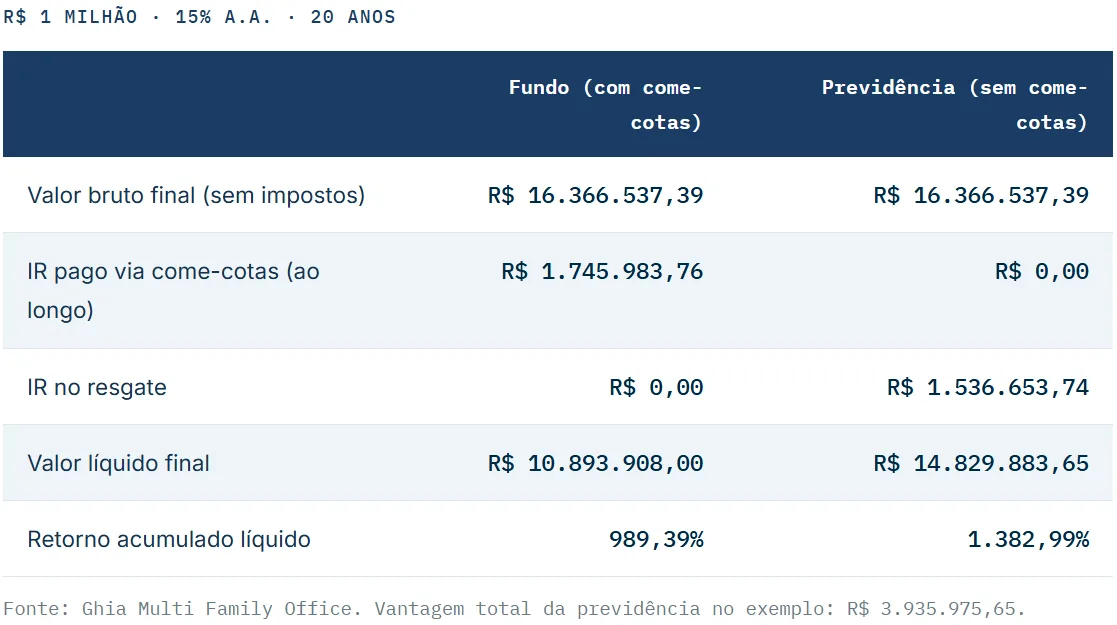
O custo adicional do come-cotas não vem de uma alíquota maior, mas da perda de volume em capitalização: o imposto recolhido a cada semestre deixa de render nos anos seguintes, um efeito que se intensifica quanto maior o retorno e mais longo o horizonte. Na previdência, a vantagem tende a ser ainda maior, já que a tabela regressiva pode reduzir a alíquota de resgate a 10% para recursos mantidos por mais de dez anos.
Uma prateleira de investimentos que deixou de ser engessada
A evolução regulatória ampliou a diversificação disponível dentro dos planos: em 2015, o limite de exposição a renda variável subiu para 70% (fundos ao público geral) e 100% (investidores qualificados); em 2019, o limite em ativos sujeitos à variação cambial passou a até 20% ou 40%, conforme o perfil; e em 2025 foi autorizado o investimento em novas classes, como FIAGROs, debêntures de infraestrutura e créditos de carbono. Hoje, fundos de previdência já respondem por cerca de 16% do total da indústria brasileira de fundos, com aderência de retorno próxima à dos fundos tradicionais equivalentes.
Previdência e seguro de vida: complementaridade estratégica
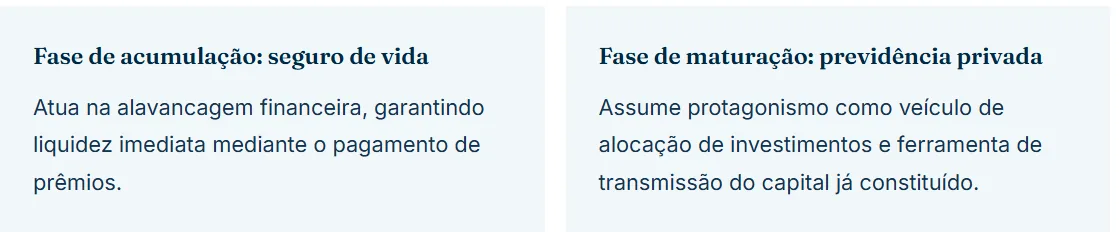
As duas ferramentas cumprem papéis distintos e complementares no planejamento, conforme a fase de vida da família:
Conexão com o planejamento patrimonial e sucessório
No direito sucessório brasileiro, o herdeiro é o responsável pelo recolhimento do ITCMD e das despesas de inventário. Como os bens do inventário podem permanecer indisponíveis até a partilha, a falta de reserva financeira líquida pode forçar a alienação apressada de ativos imobiliários ou empresariais com deságio de mercado.
A previdência privada resolve essa assimetria ao disponibilizar o capital aos beneficiários indicados em até 30 dias após a apresentação dos documentos, fora do processo de inventário, sem retenção de ITCMD e sem custos de partilha.
Leia a edição completa
Baixe o boletim de agosto do Wealth Planning Insights em PDF, com todos os detalhes, tabelas e precedentes desta edição.
Comentário do time de Wealth Planning: em famílias de alta renda e estruturas patrimoniais complexas, a previdência privada excede a busca por rentabilidade nominal: é um amortecedor de liquidez na transição patrimonial. A atuação consultiva da Ghia se concentra em três frentes: o enquadramento por modalidade (PGBL para quem tem renda tributável relevante, aproveitando o abatimento de até 12% da renda bruta; VGBL para o capital excedente), a governança de aportes (monitorando o limite de R$ 600 mil anuais por CPF no VGBL) e a ativação de benefícios em vida para titulares com enquadramento em moléstia grave, já que a alíquota zero de IR se aplica apenas ao próprio titular, nunca ao espólio ou aos beneficiários.
O ITCMD incide sobre o PGBL e o VGBL na morte do titular?
Não. O Supremo Tribunal Federal, ao julgar o Tema 1.214 de Repercussão Geral, decidiu que é inconstitucional a cobrança de ITCMD sobre valores de PGBL e VGBL transmitidos por morte do titular, por reconhecer que a transmissão decorre de um contrato de natureza securitária e previdenciária, não de herança.
Qual o limite de aporte em VGBL sem pagar IOF?
R$ 600 mil por ano por CPF, somando os aportes feitos em diferentes seguradoras. Aportes que excedam esse limite anual pagam 5% de IOF sobre a parcela excedente, uma regra pensada para incentivar aportes planejados e distribuídos no tempo, e não concentrados perto da sucessão.
Fontes: Supremo Tribunal Federal (Tema 1.214 de Repercussão Geral), Superior Tribunal de Justiça, Procuradoria-Geral da Fazenda Nacional, Ghia Multi Family Office | Ghia Multi Family Office | Wealth Planning Insights, Ghia Multi Family Office, agosto de 2026
*Este material foi preparado pela Ghia Multi Family Office (“Ghia MFO”) e tem cunho meramente informativo, não constituindo consultoria ou aconselhamento legal de qualquer natureza. Embora as informações tenham sido obtidas de fontes consideradas confiáveis, nenhuma garantia ou responsabilidade, expressa ou implícita, é feita a respeito da exatidão, fidelidade e/ou totalidade das informações. A Ghia MFO emprega os melhores esforços para assegurar que as informações, opiniões, estimativas e projeções aqui contidas estejam atualizadas no momento de sua elaboração, mas não responde por alterações decorrentes de eventos futuros. Este material não constitui e não deve ser interpretado como solicitação de compra ou venda, oferta, convite, análise de valor mobiliário ou recomendação de qualquer ativo financeiro ou investimento, e não leva em consideração os objetivos de investimento, a situação financeira ou as necessidades específicas de qualquer investidor. Rentabilidade passada não representa garantia de rentabilidade futura. Os interessados devem procurar aconselhamento financeiro conforme seus interesses antes de tomar qualquer decisão de investimento, sendo esta de sua exclusiva responsabilidade.