Oriente Médio: o momento em que a América começa a se afastar da região
Sem uma saída fácil para a guerra com o Irã, os Estados Unidos sinalizam o início de um recuo histórico do Oriente Médio. Entenda o que está em jogo, quem disputa o vácuo de poder e o que isso significa para o petróleo e para os mercados.
Os Estados Unidos parecem estar travados no Oriente Médio: não há uma saída fácil para sua guerra com o Irã. Ainda assim, qualquer que seja o desfecho do conflito, ele marcará algo bastante diferente do que parece à primeira vista: o momento em que a América começa a se afastar da região, abrindo mão, finalmente, de sua hegemonia ali.
Um século de tragédias no Oriente Médio
Pela primeira vez desde que as grandes potências desmembraram o Império Otomano, há um século, a ordem geral do Oriente Médio não será mais vinda de fora. Isso dará início a uma onda de acertos de contas e violência, ou representará um novo começo.
Desde a Primeira Guerra Mundial, o berço das três grandes religiões monoteístas do mundo tem sofrido uma sucessão de tragédias. Os árabes que lutaram ao lado dos vencedores da guerra sentiram-se traídos quando a Grã-Bretanha assumiu o controle do Iraque, da Jordânia e da Palestina, enquanto a França tomou para si o Líbano e a Síria. Mais tarde, líderes nacionalistas, incluindo Gamal Abdel Nasser, do Egito, sucumbiram ao encanto de políticas econômicas destrutivas inspiradas pela União Soviética. A impressionante violação dos direitos humanos por ditadores como Saddam Hussein, no Iraque, e Hafez al-Assad, na Síria, foi igualada apenas pelo fanatismo violento dos jihadistas alimentados por seus governos brutais.
Depois de três guerras, inúmeras operações secretas e rodadas aparentemente intermináveis de diplomacia, as tentativas americanas de impor seus projetos parecem ter chegado ao fim. Assim como a Grã-Bretanha, a França e a Rússia antes deles, os EUA continuarão envolvidos. Ocasionalmente, usarão força militar para defender seus interesses, inclusive em operações de contraterrorismo. Mas abandonarão seu papel de arquiteto da região. Os sinais de um iminente recuo americano são inequívocos, mesmo enquanto o presidente Donald Trump usa a reunião anual da ONU para ameaçar o Irã com "aniquilação" pela enésima vez.
Os sinais do recuo americano
Dois deles se destacam. No início deste mês, os EUA se recusaram a se juntar à sua aliada Arábia Saudita em ataques contra os Houthis, no Iêmen, que estão colocando em risco a navegação no Mar Vermelho. Em vez disso, realizou conversas, pelas costas dos sauditas, para poupar embarcações americanas de ataques. Isso pode parecer um detalhe, mas quando uma superpotência faz acordos com uma milícia insurgente, todos entendem que ela quer reduzir seus compromissos.
O outro sinal é a expectativa de que os EUA limitarão sua presença no Oriente Médio. Em tempos de paz, o país mantém entre 30 mil e 40 mil soldados em 19 bases, oito delas permanentes. No entanto, a guerra expôs a vulnerabilidade dessas tropas a drones e mísseis baratos. Os EUA, portanto, foram obrigados a depender de porta-aviões e de sua base no Oceano Índico, em Diego Garcia. Alguns especialistas defendem que ela deveria concentrar suas forças em poucos locais, como Israel e Jordânia. Além disso, isso se encaixa em um realinhamento mais amplo no qual, segundo a NBC, entre 25 mil e 40 mil soldados americanos também poderiam ser retirados da Europa.
Isso implica em uma concentração ainda maior do governo Trump nos seus próprios assuntos e território. As autoridades de segurança querem preparar a América para a crescente rivalidade com a China que, como mostrou a cúpula Trump-Xi desta semana, oscila entre uma coexistência cautelosa e uma hostilidade aberta. Nenhum dos dois objetivos é favorecido por guerras no Oriente Médio que esvaziam os arsenais americanos e retiram suas forças da Ásia.
E para quê? Até 2020, a América era importadora de petróleo; hoje é uma gigantesca exportadora. A China, por outro lado, tornou-se o maior cliente dos produtores do Golfo, e o Canal de Suez transporta suas mercadorias para os mercados europeus. Isso faz da China a grande beneficiária externa das políticas americanas. Mas é improvável que ela tente assumir o papel de hegemonia no Oriente Médio, especialmente depois de observar os trilhões de dólares e milhares de vidas que a América pagou por esse privilégio.
O vácuo de poder: quem pode preenchê-lo
Em vez disso, três países da região têm peso suficiente para começar a preencher o vácuo.
Irã: o mais perigoso
É o mais perigoso, e o mais interessado. Se o regime de Teerã entrar em colapso, não estará em condições de reconstruir sua influência nociva sobre Iraque, Síria e Líbano. Se, como é provável, sobreviver, tentará obter ganhos controlando o Estreito de Ormuz e intimidando os Estados do Golfo que atacou durante a guerra. Também tentará reconstruir suas milícias no exterior. É bem possível que retome o trabalho em uma arma nuclear, algo que certamente continuará sendo uma linha vermelha para a América. Em tudo isso, poderá receber apoio russo.
Turquia: a mais pragmática
A segunda potência regional é a Turquia, que vem discretamente estreitando relações com os países árabes. Tornou-se a principal apoiadora do novo governo da Síria. Com o Iraque, trabalha em rotas comerciais, abastecimento de água e no combate aos separatistas curdos. No mês passado, assinou um acordo de segurança com Paquistão e Arábia Saudita. Embora tenha apoiado a Irmandade Muçulmana, é mais pragmática do que ideológica, buscando negócios para suas empresas dos setores de defesa e construção.
Israel: a Esparta moderna
A terceira é Israel, a potência militar e de inteligência dominante da região. Após os massacres de 7 de outubro de 2023, passou a se enxergar como uma espécie de Esparta moderna, buscando destruir qualquer capacidade que possa ameaçá-lo. Por meio dos Acordos de Abraão, estabeleceu relações estreitas com os Emirados Árabes Unidos, mesmo enquanto a perspectiva de um acordo com os palestinos se tornou mais distante.
É improvável que esses três países convivam em paz. Israel e Turquia já estão em conflito na Síria. Israel e Irã têm questões pendentes decorrentes da guerra. Irã e Turquia são antigos rivais imperiais.
Os perdedores: os Estados árabes
Os perdedores são os Estados árabes. Países como Iraque e Síria ainda lutam para emergir das cinzas das guerras civis. O Egito, que já foi o líder do mundo árabe, dedica sua energia à corrupção e à repressão da oposição interna. As monarquias do Golfo abraçaram uma agenda de prosperidade que busca anestesiar a ideologia por meio do crescimento econômico. Isso é bem-vindo, mas seu modelo de negócios depende da segurança americana. As rivalidades entre Qatar, Arábia Saudita e Emirados Árabes Unidos (todos extremamente ricos) estão irradiando instabilidade. Talvez o último presente da América à região possa ser ajudá-los a trabalhar juntos.
Os árabes há muito desejam uma oportunidade de recuperar a glória perdida de uma época em que eram um farol da ciência e do conhecimento. O recuo americano está prestes a lhes dar essa oportunidade. Mas cada grande potência que partiu deixou como legado projetos frustrados e consequências não intencionais. Ainda existem ódios profundos e contas não resolvidas. O Oriente Médio terá dificuldades para provar que os céticos estão errados.
O impacto nos mercados: petróleo e S&P 500 em setembro
A guerra também continuou a se refletir diretamente nos mercados em setembro, principalmente por meio do petróleo. O Brent chegou a se aproximar de US$ 110 por barril na segunda semana do mês, refletindo os riscos de interrupção dos fluxos de petróleo no Oriente Médio e a incerteza em torno do Estreito de Ormuz.
Desde então, os preços recuaram para a região de US$ 100, à medida que sinais de recuperação dos embarques sauditas e expectativas de retomada das negociações entre Estados Unidos e Irã reduziram parte do prêmio de risco. Em 23 de setembro, o Brent chegou a ser negociado abaixo de US$ 100, acumulando seis sessões consecutivas de queda.
Para o S&P 500, o petróleo passou a ser acompanhado principalmente pelo seu impacto sobre inflação e juros. Nos momentos de alta do petróleo, o mercado voltou a precificar uma inflação potencialmente mais persistente e menor espaço para cortes de juros pelo Federal Reserve, pressionando tanto as Treasuries quanto as ações. Em 23 de setembro, por exemplo, a combinação de petróleo em alta e yields dos Treasuries elevados levou o S&P 500 a cair cerca de 0,5% durante o pregão, enquanto os investidores avaliavam a possibilidade de novos aumentos de juros.
Ainda assim, a reação da bolsa tem sido relativamente contida diante da magnitude do choque energético. Em 22 de setembro, mesmo com o Brent ainda próximo de US$ 100 e significativamente acima dos níveis anteriores ao início da guerra, o S&P 500 permanecia apenas 0,4% abaixo de sua máxima histórica. Isso sugere que, até o momento, o mercado vem tratando o choque do petróleo como potencialmente transitório, especialmente diante dos sinais de recomposição da oferta e das perspectivas de negociação entre Washington e Teerã. O principal risco para as bolsas passa, portanto, a ser a permanência do petróleo em níveis elevados por tempo suficiente para contaminar as expectativas de inflação e limitar a atuação do Fed.
O recuo americano do Oriente Médio não é um evento isolado: é parte de um realinhamento mais amplo, no qual Washington concentra atenção e recursos na rivalidade com a China. Para os mercados, o desdobramento mais direto continua sendo o petróleo, e o principal risco não é o choque inicial de preço, mas sua permanência.
Os Estados Unidos estão saindo do Oriente Médio? Os sinais apontam para um recuo gradual, não para uma saída total. Os EUA devem continuar usando força militar para defender interesses pontuais, inclusive em operações de contraterrorismo, mas abandonando o papel de arquiteto da região. Dois sinais recentes reforçam essa leitura: a recusa americana em se juntar à Arábia Saudita em ataques contra os Houthis, e a expectativa de redução da presença de tropas no Oriente Médio e na Europa.
Por que o preço do petróleo caiu mesmo com a guerra entre EUA e Irã em curso? Depois de se aproximar de US$ 110 por barril na segunda semana de setembro, o Brent recuou para a casa dos US$ 100, e chegou a ser negociado abaixo desse valor em 23 de setembro, com seis sessões consecutivas de queda. O movimento refletiu sinais de recuperação dos embarques sauditas e expectativas de retomada das negociações entre Estados Unidos e Irã, que reduziram parte do prêmio de risco embutido no preço.
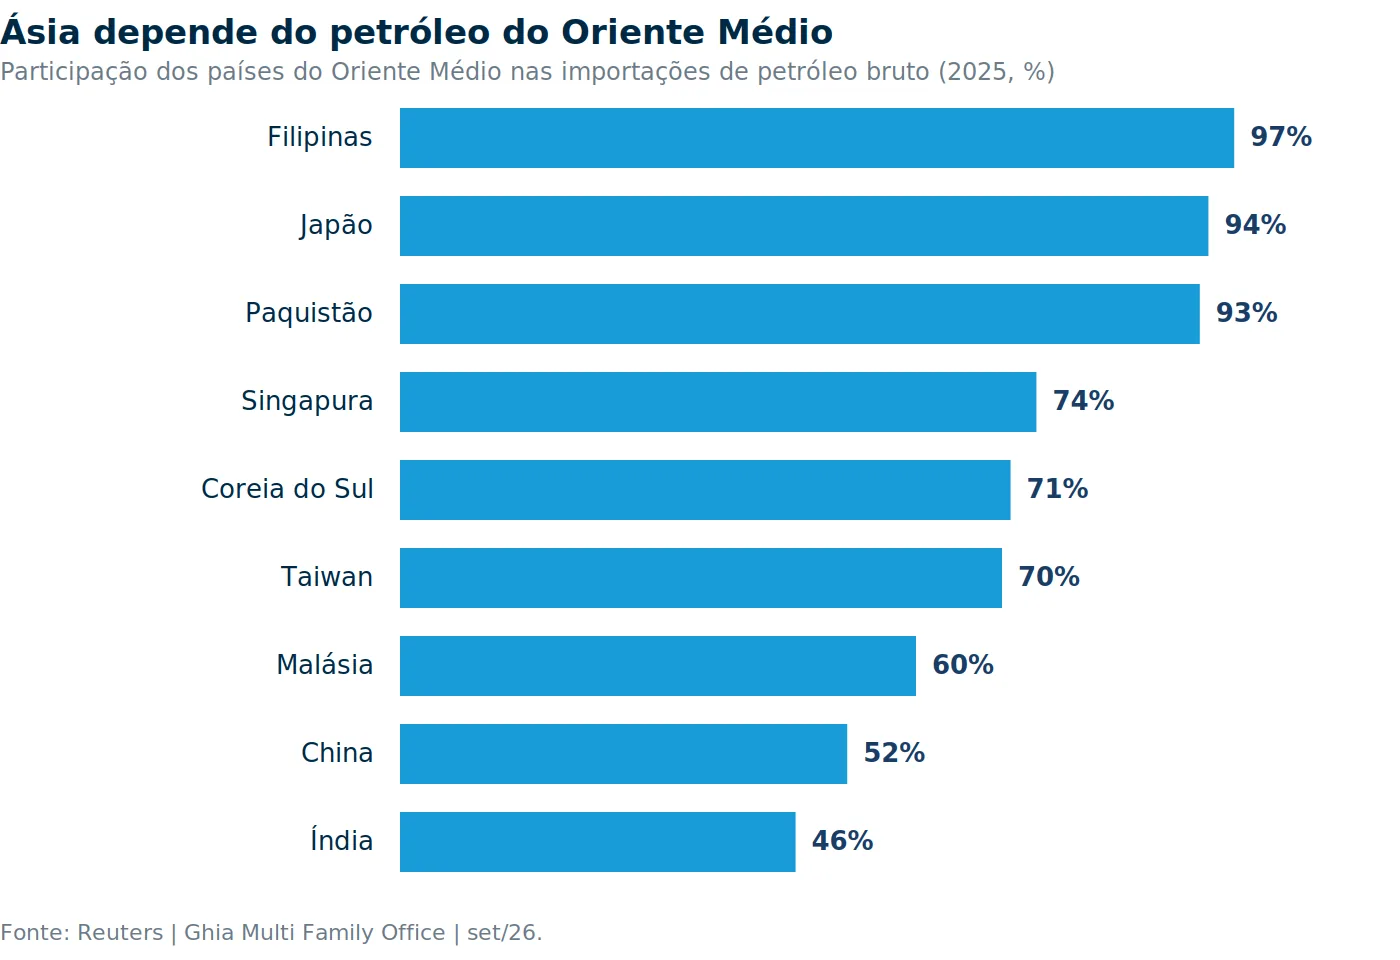
Qual país mais depende do petróleo do Oriente Médio, segundo o gráfico? As Filipinas lideram, com 97% de suas importações de petróleo bruto vindas do Oriente Médio em 2025, seguidas por Japão (94%) e Paquistão (93%). Entre os grandes países asiáticos, a dependência é heterogênea: Índia (46%) e China (52%) têm uma fatia bem menor do que os vizinhos do Sudeste e Leste Asiático.
Fontes: Reuters, NBC News | Ghia Multi Family Office | Ghia Global, edição de 25 de setembro de 2026
*Este material foi preparado pela Ghia Multi Family Office (“Ghia MFO”) e tem cunho meramente informativo, não constituindo consultoria ou aconselhamento legal de qualquer natureza. Embora as informações tenham sido obtidas de fontes consideradas confiáveis, nenhuma garantia ou responsabilidade, expressa ou implícita, é feita a respeito da exatidão, fidelidade e/ou totalidade das informações. A Ghia MFO emprega os melhores esforços para assegurar que as informações, opiniões, estimativas e projeções aqui contidas estejam atualizadas no momento de sua elaboração, mas não responde por alterações decorrentes de eventos futuros. Este material não constitui e não deve ser interpretado como solicitação de compra ou venda, oferta, convite, análise de valor mobiliário ou recomendação de qualquer ativo financeiro ou investimento, e não leva em consideração os objetivos de investimento, a situação financeira ou as necessidades específicas de qualquer investidor. Rentabilidade passada não representa garantia de rentabilidade futura. Os interessados devem procurar aconselhamento financeiro conforme seus interesses antes de tomar qualquer decisão de investimento, sendo esta de sua exclusiva responsabilidade.