Boletim WP - Saída definitiva, usufruto nas Bahamas e IR: o planejamento sucessório internacional em maio
A Receita Federal reforça que ser não residente fiscal depende de substância econômica real. Nas Bahamas, uma nova lei de usufruto importa a lógica da sucessão brasileira para o cenário global.
A saída definitiva do Brasil não se resolve com a entrega de um formulário: exige substância econômica real, comprovada por vínculos efetivos. É o fio condutor da edição de maio do Wealth Planning Insights, que também traz uma tendência internacional de sucessão nas Bahamas e um giro pelas posições recentes da Receita Federal sobre doação e usufruto.
Saída definitiva: da formalidade à substância econômica
A saída definitiva do Brasil não deve ser encarada como um procedimento burocrático de entrega de formulários, mas como uma reorganização de vida e patrimônio. Não basta avisar ao governo que você saiu; é preciso ter, de fato, levado a vida econômica junto.
As soluções de consulta editadas recentemente pela Receita Federal reforçam que a Comunicação de Saída é meramente declaratória: ser não residente fiscal depende da intenção real de fixação no exterior, comprovada por vínculos econômicos e familiares.
O risco da "saída definitiva defensiva": se você declara a saída, mas mantém cartões de crédito brasileiros ativos, imóveis disponíveis para uso imediato e um centro de decisões no Brasil, a Receita pode considerar sua saída fictícia. O resultado é uma cobrança retroativa pesada sobre todo o patrimônio global dos últimos anos.
A partir de 2026, um novo fator entra na conta: a tributação de 10% sobre lucros e dividendos remetidos ao exterior para um não residente torna-se relevante ao avaliar a eficiência da mudança de país ou do uso de estruturas internacionais.
Tendência em planejamento internacional: o usufruto nas Bahamas
No cenário de constante evolução da tributação global, o mercado de Wealth Planning começa a desenhar novas fronteiras para a eficiência sucessória. Uma tendência que ganhou força nas Bahamas foi o Usufruct Interest Act, 2026, em vigor desde 1º de abril de 2026.
O objetivo da estrutura é permitir que os patriarcas antecipem a sucessão da nua-propriedade das quotas aos herdeiros, mantendo, contudo, o controle político e a fruição econômica (os dividendos). Na prática: é possível doar a "chave" do patrimônio para os herdeiros hoje, evitando inventários e burocracias futuras, mas manter por lei o direito de gerir tudo e receber todos os dividendos enquanto viver. É trazer a segurança da sucessão brasileira para o ambiente global.
IR 2025/2026: com foco em patrimônio e sucessão
Com base nas Perguntas e Respostas divulgadas pela Receita Federal no final de abril de 2026, alguns posicionamentos merecem atenção na Declaração de Ajuste Anual:
A doação de bens gera tributação imediata de IR?
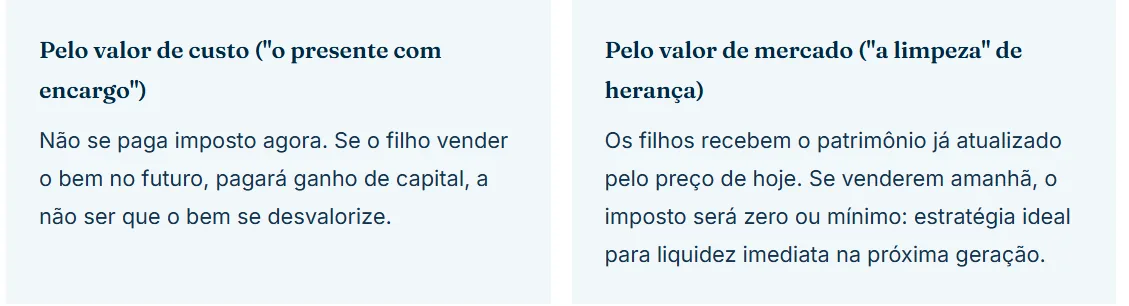
A doação em si não é rendimento para quem a recebe. Mas se o doador transferir o bem por valor superior ao custo de aquisição, há apuração de IR sobre o ganho de capital. Isso dá ao doador uma escolha estratégica sobre quem arca com a tributação e em que momento:
Outras posições relevantes
- Monitoramento de doações: a Receita cruza automaticamente as fichas "Doações Efetuadas" (doador) e "Rendimentos Isentos" (donatário). A consistência entre as declarações do núcleo familiar deve ser prioridade.
- Atualização de quotas da holding: não é permitido atualizar o valor das quotas para o valor de mercado. A regra geral é a manutenção do custo de aquisição; a atualização só ocorre em eventos específicos, como a integralização.
- Usufruto de quotas: o usufrutuário declara os rendimentos, e o nu-proprietário declara a titularidade da quota gravada com o ônus, uma separação que permite aos fundadores manterem o fluxo financeiro enquanto a sucessão já está juridicamente endereçada.
Leia a edição completa
Baixe o boletim de maio do Wealth Planning Insights em PDF, com todos os detalhes, tabelas e precedentes desta edição.
Insight final: o cenário de 2026 consolida a migração da conformidade formal para a substância econômica, seja no planejamento da saída definitiva, na gestão de ativos offshore ou na sucessão via usufruto. Antecipar riscos fiscais e alinhar a governança familiar à transparência global não é apenas uma escolha, mas o pilar central para a perenidade do legado. A segurança jurídica hoje exige total coerência entre documentos e realidade fática.
O que caracteriza uma saída definitiva "fictícia" do Brasil?
Segundo a Receita Federal, a saída é considerada fictícia quando o contribuinte declara a saída definitiva, mas mantém vínculos econômicos e familiares efetivos com o Brasil, como cartões de crédito ativos, imóveis disponíveis para uso imediato e um centro de decisões no país. Nesse caso, a consequência é a cobrança retroativa de tributos sobre todo o patrimônio global dos últimos anos.
Vale mais doar um imóvel pelo valor de custo ou pelo valor de mercado?
Depende do objetivo da família. Doar pelo valor de custo não gera imposto imediato, mas transfere ao herdeiro o imposto de ganho de capital numa venda futura. Doar pelo valor de mercado antecipa esse custo, mas "limpa" a herança: se os filhos venderem o bem depois, o imposto sobre a venda tende a ser zero ou mínimo: a escolha certa quando o objetivo é liquidez imediata para a próxima geração.
Fontes: Receita Federal do Brasil (soluções de consulta e Perguntas e Respostas do IRPF 2026), Usufruct Interest Act 2026 (Bahamas) | Ghia Multi Family Office | Boletim Mensal de Wealth Planning, Ghia Multi Family Office, 8 de maio de 2026
*Este material foi preparado pela Ghia Multi Family Office (“Ghia MFO”) e tem cunho meramente informativo, não constituindo consultoria ou aconselhamento legal de qualquer natureza. Embora as informações tenham sido obtidas de fontes consideradas confiáveis, nenhuma garantia ou responsabilidade, expressa ou implícita, é feita a respeito da exatidão, fidelidade e/ou totalidade das informações. A Ghia MFO emprega os melhores esforços para assegurar que as informações, opiniões, estimativas e projeções aqui contidas estejam atualizadas no momento de sua elaboração, mas não responde por alterações decorrentes de eventos futuros. Este material não constitui e não deve ser interpretado como solicitação de compra ou venda, oferta, convite, análise de valor mobiliário ou recomendação de qualquer ativo financeiro ou investimento, e não leva em consideração os objetivos de investimento, a situação financeira ou as necessidades específicas de qualquer investidor. Rentabilidade passada não representa garantia de rentabilidade futura. Os interessados devem procurar aconselhamento financeiro conforme seus interesses antes de tomar qualquer decisão de investimento, sendo esta de sua exclusiva responsabilidade.