Boletim WP - Sucessão patrimonial e reforma tributária: o que é preciso para mudar as regras
Cinco normas que alcançam heranças, dividendos, offshores, VGBL e consumo, e o rito que define quem pode alterá-las, com quantos votos e a partir de quando.
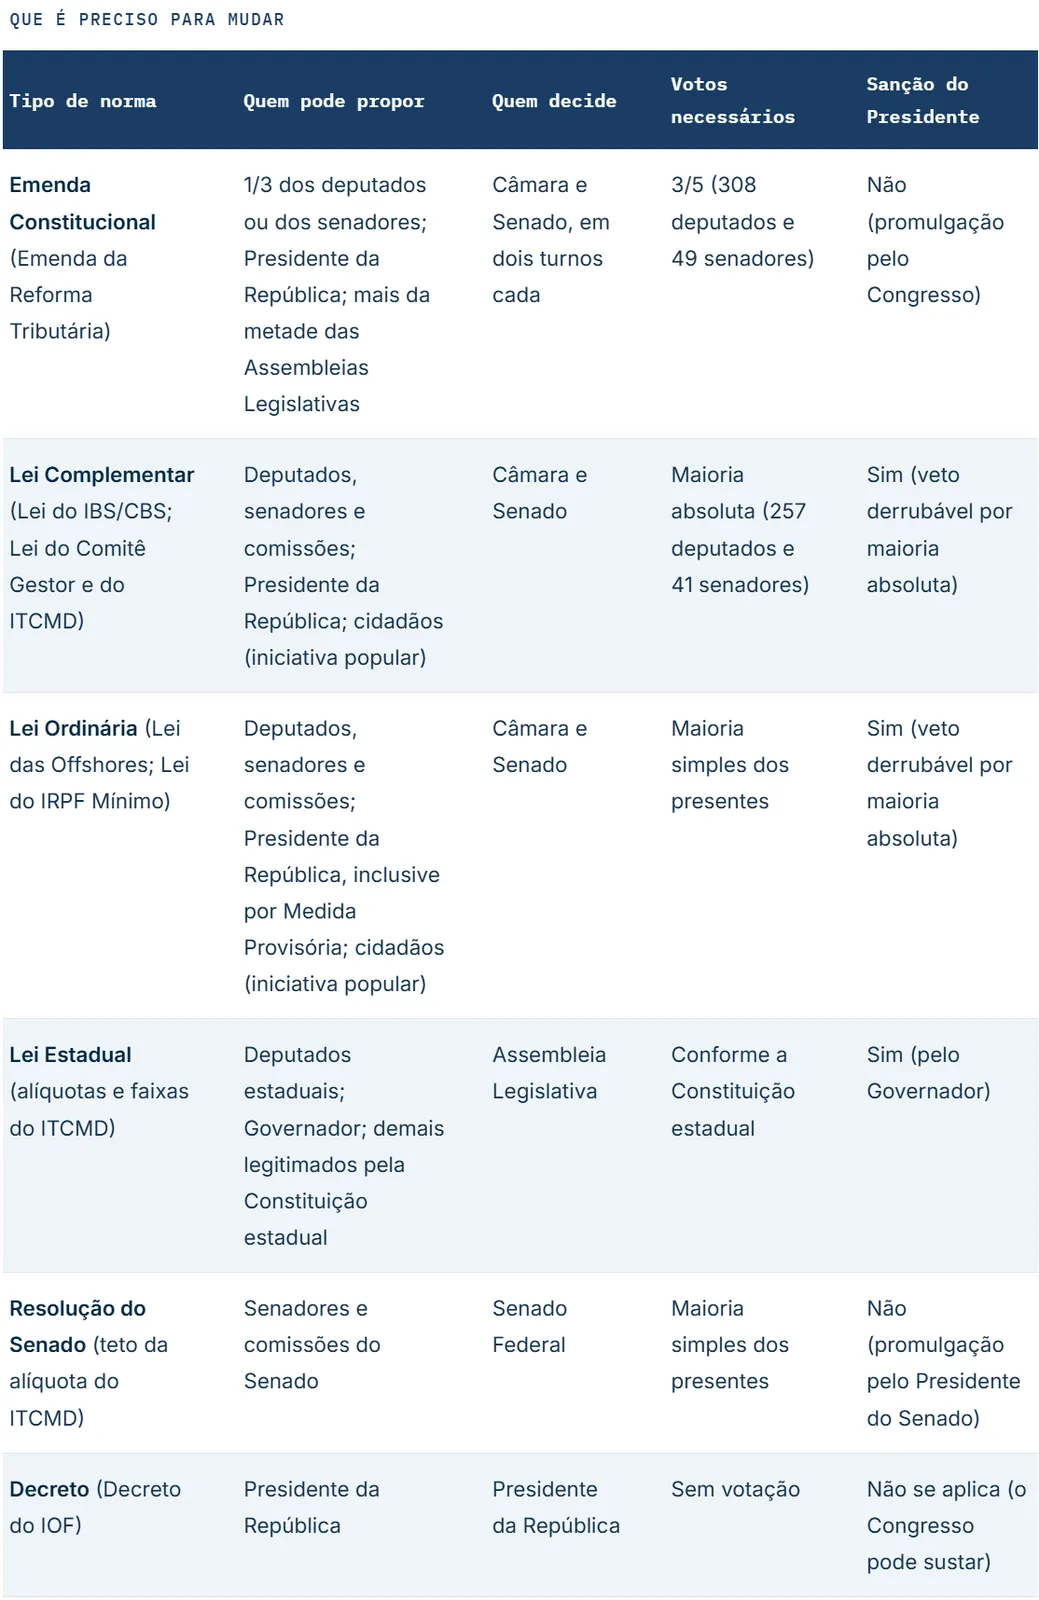
Cada mudança tributária recente foi feita por um tipo diferente de norma, e é o tipo de norma que define quem pode alterá-la, com quantos votos e a partir de quando. Uma emenda constitucional exige 3/5 das duas Casas do Congresso, uma lei complementar exige maioria absoluta, uma lei ordinária exige maioria simples e um decreto não exige votação.
A edição de outubro do Wealth Planning Insights, da Ghia Multi Family Office, aplica esse mapa a cinco temas que alcançam o patrimônio das famílias: dividendos, offshores, ITCMD, IOF sobre VGBL e a reforma do consumo. Entre 2023 e 2026, o Brasil aprovou uma sequência de mudanças que atinge heranças e doações, investimentos no exterior, dividendos, previdência privada e consumo. Com as eleições, rever ou revogar essas mudanças passou a fazer parte do debate público, e conhecer o caminho de cada norma ajuda a separar o que pode mudar rapidamente do que exige um processo longo.
Nesta edição
- Dividendos e imposto mínimo para altas rendas (Lei do IRPF Mínimo)
- Investimentos no exterior, offshores e trusts (Lei das Offshores)
- ITCMD: progressividade, base de cálculo, competência e bens no exterior
- IOF: aportes em VGBL e remessas ao exterior
- Reforma Tributária do Consumo: IBS, CBS e Imposto Seletivo
- O que é preciso para mudar cada norma, e quanto tempo leva
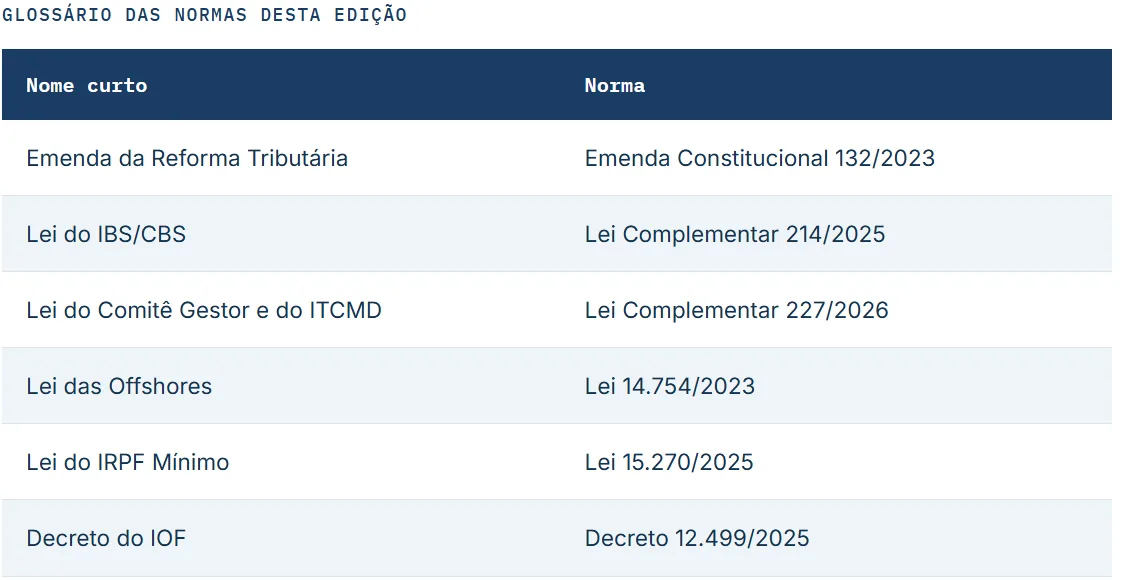
Dividendos e imposto mínimo para altas rendas
A Lei do IRPF Mínimo (Lei 15.270/2025, lei ordinária) foi publicada em 27 de novembro de 2025 e está em vigor desde 1º de janeiro de 2026, com retenção mensal já aplicada. O primeiro acerto do imposto mínimo ocorre na declaração de 2027. A lei encerrou a isenção irrestrita de lucros e dividendos que vigorava desde 1996 e combina quatro medidas:
- Isenção ampliada na base: rendimentos tributáveis de até R$ 5 mil por mês passam a ter imposto zero, com redução decrescente até R$ 7.350.
- Retenção de 10% sobre dividendos no Brasil: quando uma mesma empresa paga a uma mesma pessoa física residente mais de R$ 50 mil em lucros e dividendos no mês, retém 10% na fonte sobre o total pago, sem deduções. A retenção funciona como antecipação, compensada no ajuste anual.
- Imposto mínimo anual: quem tem renda total acima de R$ 600 mil por ano, incluindo rendimentos isentos e tributados exclusivamente na fonte, como os dividendos, passa a se sujeitar a uma alíquota efetiva mínima, que cresce linearmente de 0% a 10%, atingida a partir de R$ 1,2 milhão.
- Remessa de dividendos ao exterior: lucros e dividendos pagos ou remetidos a beneficiário no exterior sofrem retenção de 10% na fonte, independentemente do valor.
Como mudar
É o tema com mais frentes de discussão abertas. Na via legislativa, a lei combina perda e ganho de arrecadação: a ampliação da isenção reduz receitas, e a tributação das altas rendas as recompõe. A própria lei usa esse ganho para compensar estados e municípios pela perda nos fundos de participação e destina o eventual excedente ao cálculo da alíquota de referência da CBS do ano seguinte. Por isso, a revogação integral eliminaria também a isenção até R$ 5 mil, e uma revogação parcial, como o fim da retenção de 10%, configuraria renúncia de receita, sujeita às exigências de estimativa de impacto e compensação da Lei de Responsabilidade Fiscal.
Na via judicial, a lei é questionada no STF, ainda sem julgamento. Na Justiça Federal, já há decisões que afastaram ou limitaram a retenção em casos concretos. A de maior repercussão afastou a retenção com base no chamado efeito degrau: uma distribuição de R$ 50 mil não sofre retenção, enquanto uma de R$ 50.001 sofre mais de R$ 5 mil, o que, para o juízo, contraria a capacidade contributiva. Há também decisões que afastam a retenção para empresas do Simples Nacional, com base na isenção prevista em lei complementar.
Essas decisões valem só para as partes e podem ser revistas; se revertidas, o imposto não retido pode ser cobrado depois. Só uma decisão do STF em ação direta produz efeito para todos os contribuintes, e o STF pode modular seus efeitos, por exemplo limitando a restituição a quem já discuta o tema em juízo.
Investimentos no exterior, offshores e trusts
A Lei das Offshores (Lei 14.754/2023, lei ordinária) foi publicada em 13 de dezembro de 2023 e está em vigor desde 1º de janeiro de 2024. Ela fixou em 15% a alíquota sobre rendimentos de aplicações financeiras no exterior e sobre lucros de controladas. Até 2023, o lucro de uma empresa no exterior controlada por pessoa física só era tributado quando distribuído, o que permitia diferir o imposto por prazo indefinido. A lei alterou esse modelo em quatro frentes:
- Aplicações financeiras no exterior: os rendimentos passam a ser declarados em ficha própria e tributados a 15% no ajuste anual, sem deduções, quando efetivamente percebidos (resgate, alienação, vencimento).
- Empresas controladas no exterior: se a controlada estiver em país com tributação favorecida ou tiver menos de 60% de renda ativa própria, o lucro é tributado a 15% em 31 de dezembro de cada ano, independentemente de distribuição. Alternativamente, o contribuinte pode optar por declarar os bens da controlada como se fossem detidos diretamente.
- Trusts: os bens permanecem, para fins tributários, sob titularidade do instituidor até a distribuição ou o falecimento. A transferência ao beneficiário é tratada como doação ou transmissão causa mortis, o que também repercute no ITCMD.
- Fundos exclusivos no Brasil: passaram a ter tributação periódica semestral (come-cotas).
Como mudar: por ser lei ordinária, pode ser alterada por maioria simples ou por Medida Provisória, que precisa ser aprovada pelo Congresso em até 120 dias. Foi o que aconteceu com a MP 1.303/2025, que alterou regras desta lei para fundos e perdeu a vigência sem ser votada.
ITCMD: progressividade, base de cálculo, competência e bens no exterior
As mudanças no imposto sobre heranças e doações vieram da Emenda da Reforma Tributária (promulgada em 20 de dezembro de 2023) e da Lei do Comitê Gestor e do ITCMD (publicada em 14 de janeiro de 2026), em quatro frentes. O teto atual da alíquota é de 8%, e há proposta em tramitação no Senado para elevá-lo a 16%.
- Progressividade obrigatória: a alíquota passa a crescer conforme o valor do quinhão, do legado ou da doação (CF, art. 155, § 1º, VI), respeitado o teto fixado pelo Senado, hoje de 8%.
- Base de cálculo a valor de mercado: para muitas famílias, é a mudança de maior impacto, mais do que o aumento de alíquota. A lei complementar define que a base de cálculo é o valor de mercado do bem ou direito na data da transmissão, para todos os bens.
- Estado competente nas heranças: para bens móveis, títulos e créditos (aplicações financeiras, quotas e ações, por exemplo), o imposto passou a ser devido ao estado do último domicílio do falecido. Antes, era devido ao estado onde se processasse o inventário. Na prática, deixou de ser possível escolher o local de abertura do inventário para atrair uma alíquota menor sobre esses bens.
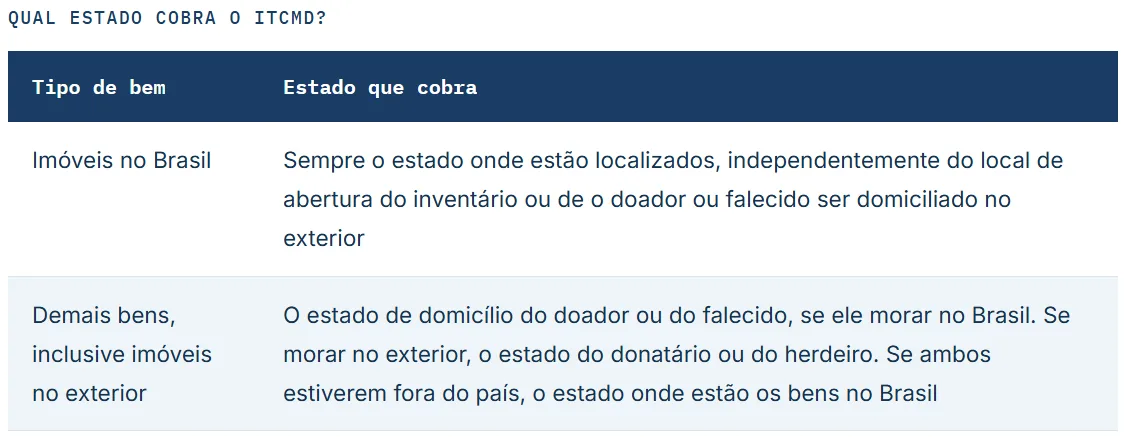
- Bens no exterior: a Constituição sempre exigiu lei complementar para o ITCMD em situações com elemento no exterior. Sem essa lei, o STF decidiu em 2021 que os estados não podiam cobrar o imposto nesses casos, e a Lei do Comitê Gestor e do ITCMD supriu a lacuna.
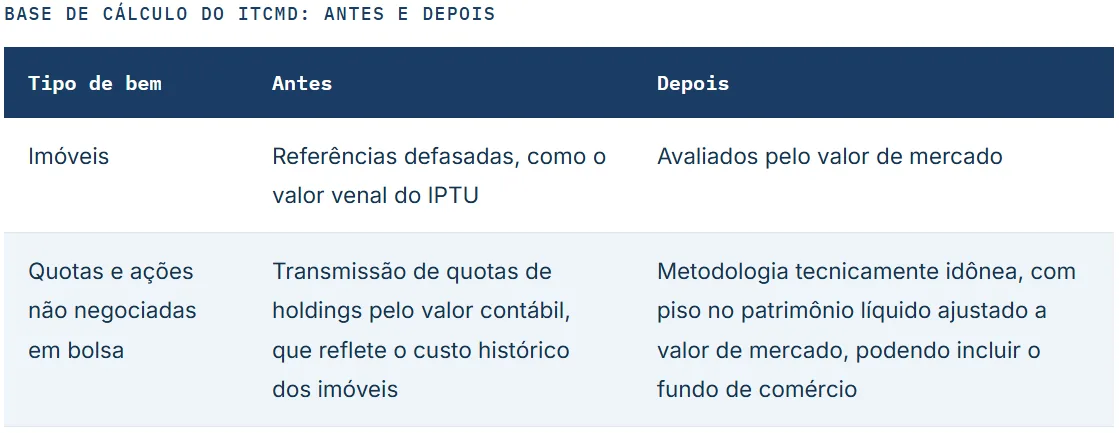
O fisco pode revisar valores declarados que não reflitam o mercado, assegurado o direito de defesa. Sobre qual estado cobra o imposto nas situações com elemento no exterior:
Como mudar: quatro camadas, cada uma com seu rito
- Constituição: só pode ser alterada por PEC. Ainda assim, retirar a obrigatoriedade da progressividade não proibiria os estados de manter tabelas progressivas.
- Lei complementar: normas gerais (competência, fato gerador, base de cálculo).
- Resolução do Senado: o teto da alíquota é fixado pelo Senado Federal. Há duas propostas em tramitação: o PRS 57/2019, que eleva o teto de 8% para 16%, e o PRS 9/2025, que mantém o teto em 8%, mas define faixas máximas de progressão. Ambos aguardam designação de relator.
- Lei estadual: as alíquotas e faixas que o contribuinte efetivamente paga são definidas por lei de cada estado, dentro do teto.
Parte dos estados ainda não adequou sua lei à progressividade obrigatória. É o caso de São Paulo, com alíquota única de 4%, e de Minas Gerais, com 5%, ambos com projetos em tramitação, ainda sem data para votação.
IOF: aportes em VGBL e remessas ao exterior
O Decreto 12.499/2025, norma do Poder Executivo, trata de dois pontos que afetam o planejamento das famílias. O primeiro são os aportes em VGBL: desde 1º de janeiro de 2026, incide IOF de 5% sobre aportes acima do limite de R$ 600 mil por ano, por CPF, somando todos os planos do segurado, ainda que em seguradoras diferentes. A cobrança se apoia na natureza jurídica do VGBL: apesar de ser usado como produto previdenciário e de acumulação, ele é um seguro de pessoas com cobertura por sobrevivência e, por isso, está sujeito ao IOF-Seguros.
O segundo são as remessas ao exterior. A remessa de pessoa física para conta própria no exterior, sem finalidade de investimento, passou de 1,1% para 3,5%, a mesma alíquota de cartões e da compra de moeda estrangeira. A remessa destinada a investimento no exterior subiu de 0,38% para 1,1%. Na prática, a finalidade declarada na operação de câmbio passou a definir o custo. Diferentemente do IOF-Seguros, o IOF-Câmbio continua previsto na Constituição após a reforma e pode ser alterado a qualquer momento por decreto.
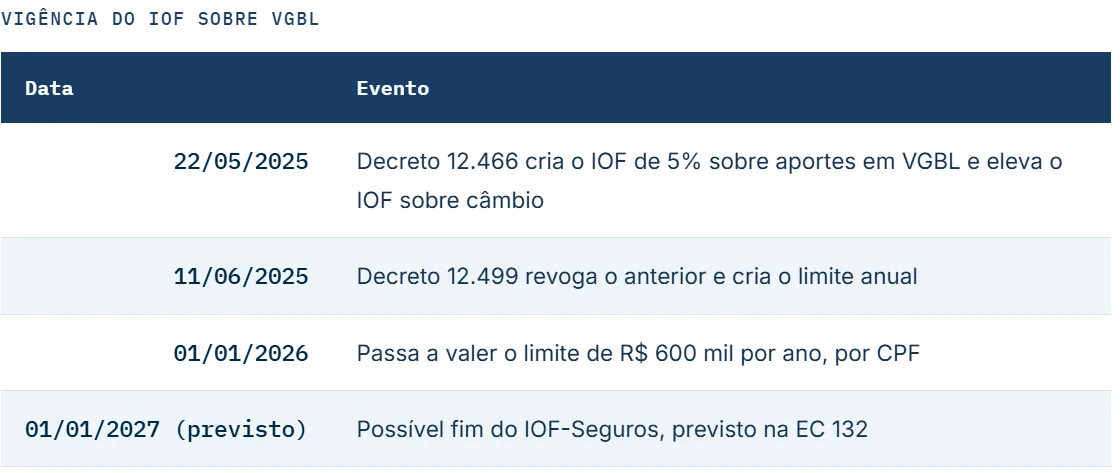
Como mudar: é a norma mais fácil de alterar, em qualquer direção. O Presidente pode modificar as alíquotas do IOF por decreto, dentro dos limites da lei. O Congresso pode sustar decretos que extrapolem o poder regulamentar, mas o episódio de 2025 mostrou que a palavra final pode caber ao STF.
2027: o possível fim do IOF-Seguros
Independentemente de qualquer nova medida legislativa, a cobrança tende a deixar de existir em 2027. A Emenda da Reforma Tributária reescreveu o art. 153, V, da Constituição: a partir de 1º de janeiro de 2027, a União não terá mais competência sobre operações de seguro. Como o VGBL é juridicamente um seguro, o Decreto do IOF perde a base constitucional para exigir o imposto sobre os aportes, e um decreto não pode manter a cobrança de um tributo cuja competência foi suprimida pela Constituição. As operações de seguro passam ao regime específico de serviços financeiros do IBS e da CBS, previsto na Lei do IBS/CBS.
Há dois pontos em aberto: a forma como o regime do IBS/CBS alcançará os planos de previdência ainda depende de regulamentação e de definição de alíquotas, e a transição pode gerar discussões sobre aportes feitos. Para quem limitou ou adiou aportes em VGBL em 2026 por causa do IOF, a mudança é relevante na revisão do planejamento de liquidez sucessória.
Reforma Tributária do Consumo: IBS, CBS e Imposto Seletivo
Cinco tributos sobre o consumo (PIS, Cofins, IPI, ICMS e ISS) são substituídos por um modelo de IVA dual: a CBS, contribuição federal; o IBS, imposto compartilhado entre estados e municípios, administrado por um Comitê Gestor nacional; e o Imposto Seletivo, que incide sobre bens e serviços prejudiciais à saúde ou ao meio ambiente.
- Quanto vou pagar? A alíquota ainda não está definida. Ela será fixada pelo Senado ao longo da transição, calibrada para manter a arrecadação. As estimativas para a alíquota-padrão do novo modelo, com IBS e CBS, variam entre 26,5% e 28%. Cada setor terá tratamento próprio, com alíquotas reduzidas, isenções e regimes específicos, e a carga efetiva de cada empresa dependerá desse enquadramento e da capacidade de aproveitar créditos ao longo da cadeia.
- O que muda na operação? Todas as empresas são afetadas: novos campos nas notas fiscais desde 2026, revisão de cadastros, sistemas, preços e contratos, e a convivência de dois sistemas tributários no período de transição, com mais trabalho contábil e fiscal.
- E o patrimônio da família? Operações com imóveis (locação, venda e incorporação) passam a ter regime próprio. Holdings patrimoniais com receita de aluguel e locadores profissionais precisam simular o novo custo.
Vigência. Desde 1º de janeiro de 2026, CBS (0,9%) e IBS (0,1%) são destacados nas notas fiscais, com apuração apenas informativa e sem cobrança efetiva, desde que cumpridas as obrigações acessórias. Em 2027, entram a CBS cheia e a extinção do PIS e da Cofins; de 2029 a 2032, há redução gradual do ICMS e do ISS; em 2033, o modelo completo. A maior parte dos efeitos financeiros, portanto, ocorrerá a partir de 2027, já sob o próximo governo e a próxima legislatura.
Ao longo de 2026, a Receita Federal e o Comitê Gestor do IBS adiaram, por atos administrativos, a aplicação de penalidades, a rejeição de notas fiscais sem os novos campos e parte do calendário dos documentos fiscais. A operacionalização da reforma tem, portanto, margem para ser postergada sem mudança na lei, e esse ritmo pode variar conforme as prioridades de cada governo. Já o cronograma de extinção dos tributos antigos está na Constituição: adiá-lo exigiria emenda constitucional.
Como mudar: o núcleo da reforma está na Constituição (a criação do IBS e da CBS, a extinção dos tributos antigos e o cronograma de transição) e só pode ser alterado por emenda constitucional. Os detalhes (alíquotas, regimes específicos, obrigações) estão em leis complementares, que exigem maioria absoluta. Revogar apenas as leis complementares não restabeleceria o sistema anterior: o resultado seria um tributo previsto na Constituição sem regulamentação, enquanto os tributos antigos já têm data para deixar de existir. Não há, portanto, um ato único capaz de desfazer a reforma. Uma reversão exigiria nova emenda constitucional e um novo regime de transição.
O que é preciso para mudar cada norma, e quanto tempo leva
O quadro abaixo organiza as normas da edição do rito mais rígido ao mais simples.
Quando uma mudança passaria a valer
Um aumento de tributo precisa respeitar dois prazos, contados da publicação da lei: só pode ser cobrado no ano seguinte e depois de 90 dias. Vale o que terminar por último. Uma lei publicada em junho produz efeitos em 1º de janeiro; uma publicada em dezembro, só em março. Reduções podem valer de imediato. O IOF vale de imediato; o Imposto de Renda vale só no ano seguinte, sem os 90 dias (CF, art. 150, § 1º).
Quanto tempo leva
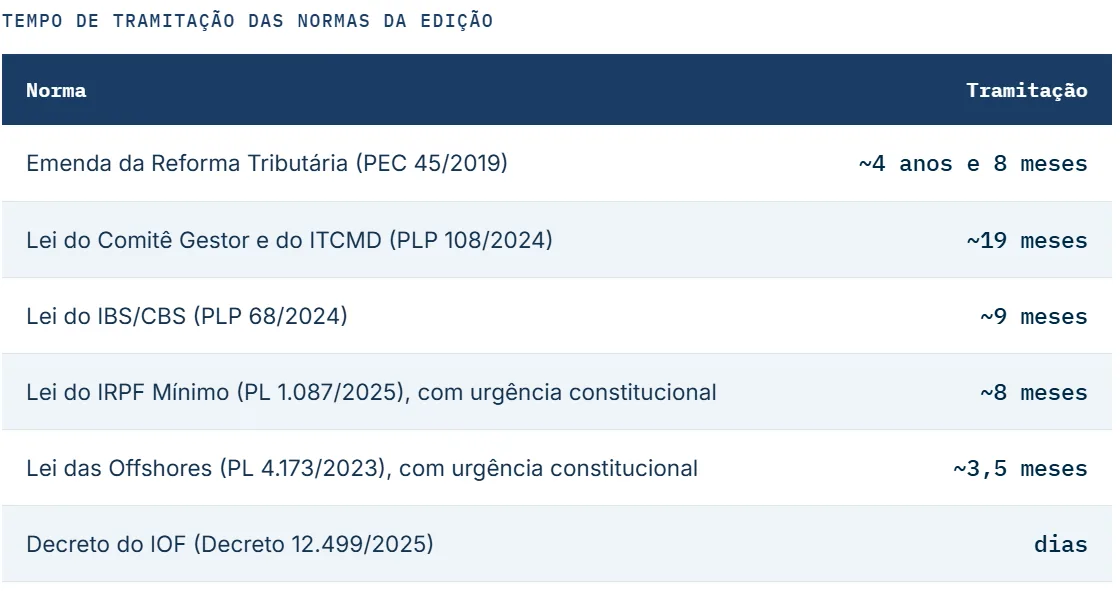
Não há média oficial: o prazo depende de prioridade política, urgência e consenso. Veja quanto tempo levou a tramitação das normas tratadas nesta edição:
Planejamento sucessório diante de regras em mudança: a visão do time de Wealth Planning
Mudanças tributárias relevantes raramente produzem efeito imediato. Dependem de quórum, sanção, anterioridade e, cada vez mais, de decisões judiciais. Por isso, o planejamento patrimonial deve partir da norma vigente e ser testado contra cenários plausíveis de alteração.
Dois movimentos costumam custar caro: adiar uma decisão contando com uma mudança que talvez não venha, e antecipar uma decisão irreversível apenas para escapar de uma regra que talvez não se confirme. Em ambos os casos, a família pode assumir um custo certo em troca de um benefício que pode não se confirmar.
O trabalho de Wealth Planning, segundo a edição, não se limita a reagir a normas já publicadas. O time acompanha projetos de lei, propostas de emenda, resoluções e decisões judiciais em andamento e cruza cada um com a estrutura patrimonial da família: onde estão os bens, como são detidos, em que estados estão os herdeiros e quais operações estão previstas. Esse monitoramento personalizado permite identificar, antes que uma mudança se concretize, quais patrimônios serão afetados e em que medida. Quando um tema do planejamento estiver exposto a uma dessas mudanças, a Ghia apresenta o custo de agir agora, o custo de aguardar e o risco de cada alternativa, para que a família resolva com clareza.
Leia o boletim completo: baixe o Wealth Planning Insights de outubro de 2026 em PDF, com o quadro-resumo de ritos e a linha do tempo de cada norma.
Quantos votos são necessários para revogar a reforma tributária? O núcleo da reforma está na Constituição (a criação do IBS e da CBS, a extinção dos tributos antigos e o cronograma de transição) e só pode ser alterado por emenda constitucional, com 3/5 dos votos em cada Casa (308 deputados e 49 senadores), em dois turnos. Revogar apenas as leis complementares, que exigem maioria absoluta (257 deputados e 41 senadores), não restabeleceria o sistema anterior: o resultado seria um tributo previsto na Constituição sem regulamentação. Não há um ato único capaz de desfazer a reforma.
Qual estado cobra o ITCMD quando a herança tem bens no exterior? Para imóveis no Brasil, sempre o estado onde estão localizados. Para os demais bens, inclusive imóveis no exterior, é o estado de domicílio do doador ou do falecido, se ele morar no Brasil. Se morar no exterior, é o estado do donatário ou do herdeiro. Se ambos estiverem fora do país, é o estado onde estão os bens no Brasil. Para bens móveis, títulos e créditos nas heranças, o imposto passou a ser devido ao estado do último domicílio do falecido, e não mais ao estado do inventário.
A retenção de 10% sobre dividendos pode ser derrubada? Há duas vias abertas. No Congresso, a revogação parcial, como o fim da retenção de 10%, configuraria renúncia de receita, sujeita às exigências de estimativa de impacto e compensação da Lei de Responsabilidade Fiscal. No Judiciário, a lei é questionada no STF, ainda sem julgamento, e as decisões da Justiça Federal que afastaram a retenção valem só para as partes e podem ser revistas. Só uma decisão do STF em ação direta produz efeito para todos os contribuintes.
O que acontece se a família esperar uma mudança nas regras para planejar a sucessão? Segundo o boletim, adiar uma decisão contando com uma mudança que talvez não venha é um dos dois movimentos que costumam custar caro; o outro é antecipar uma decisão irreversível apenas para escapar de uma regra que talvez não se confirme. Em ambos, a família pode assumir um custo certo em troca de um benefício incerto. A recomendação é partir da norma vigente e testar o planejamento contra cenários plausíveis de alteração.
Fontes: Emenda Constitucional 132/2023, Leis Complementares 214/2025 e 227/2026, Lei 14.754/2023, Lei 15.270/2025, Decreto 12.499/2025, STF | Ghia Multi Family Office | Wealth Planning Insights, Ghia Multi Family Office, outubro de 2026
*Este material foi preparado pela Ghia Multi Family Office (“Ghia MFO”) e tem cunho meramente informativo, não constituindo consultoria ou aconselhamento legal de qualquer natureza. Embora as informações tenham sido obtidas de fontes consideradas confiáveis, nenhuma garantia ou responsabilidade, expressa ou implícita, é feita a respeito da exatidão, fidelidade e/ou totalidade das informações. A Ghia MFO emprega os melhores esforços para assegurar que as informações, opiniões, estimativas e projeções aqui contidas estejam atualizadas no momento de sua elaboração, mas não responde por alterações decorrentes de eventos futuros. Este material não constitui e não deve ser interpretado como solicitação de compra ou venda, oferta, convite, análise de valor mobiliário ou recomendação de qualquer ativo financeiro ou investimento, e não leva em consideração os objetivos de investimento, a situação financeira ou as necessidades específicas de qualquer investidor. Rentabilidade passada não representa garantia de rentabilidade futura. Os interessados devem procurar aconselhamento financeiro conforme seus interesses antes de tomar qualquer decisão de investimento, sendo esta de sua exclusiva responsabilidade.