A bolsa americana está cara? O que dizem os lucros e os valuations do S&P 500
Com o S&P 500 perto de máximas históricas e a temporada de balanços do terceiro trimestre começando em 13 de outubro, a pergunta mais útil é se os preços são compatíveis com a geração de resultados.
Valuations elevados não indicam necessariamente uma correção iminente, mas reduzem a margem para decepções e tornam o mercado mais sensível a mudanças nas expectativas. Em 2026, até setembro, o S&P 500 acumulava alta de aproximadamente 12%, enquanto os lucros das empresas do índice avançavam mais de 20%.
A pergunta sobre se a bolsa americana está cara volta a cada vez que as ações se aproximam de máximas históricas e os múltiplos ficam acima de suas médias de longo prazo. A Ghia Multi Family Office parte, nesta edição do Ghia Global, de uma premissa: embora a preocupação com valuations elevados seja legítima, avaliar o mercado apenas pelo preço que se paga por cada dólar de lucro pode levar a conclusões simplistas. Mais importante do que observar quanto as ações subiram é entender o que sustenta essa valorização e se os resultados das empresas continuarão acompanhando as expectativas do mercado.
O que sustentou a alta do S&P 500 em 2026
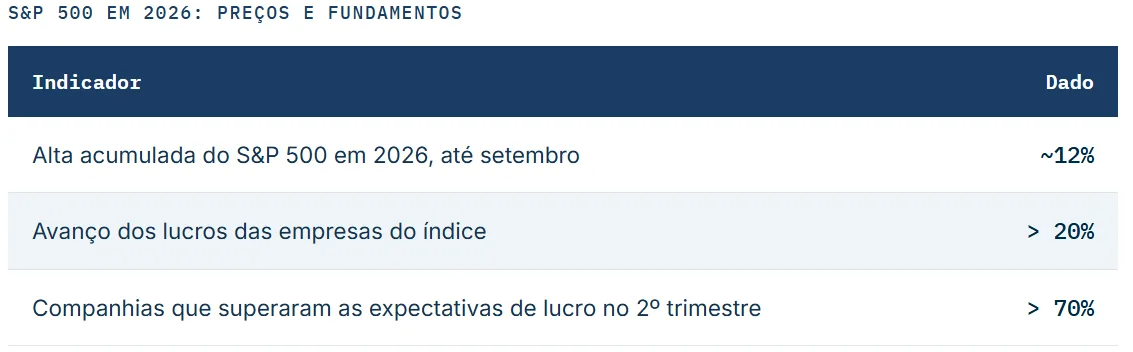
Na temporada de balanços do segundo trimestre, mais de 70% das companhias superaram as expectativas de lucro, reforçando a percepção de que a valorização não foi sustentada apenas por uma expansão dos múltiplos, mas também por uma melhora efetiva dos resultados. As perspectivas permanecem positivas, com revisões de guidance para cima e projeções de crescimento expressivo dos lucros nos próximos trimestres.
Essa diferença entre a evolução dos preços e dos fundamentos é importante: indica que parte da alta recente foi acompanhada por uma expansão real da geração de resultados, e não apenas por uma disposição maior dos investidores a pagar mais caro pelas mesmas empresas.
Economia, margens e retorno sobre o patrimônio explicam o prêmio
A economia americana também oferece suporte ao cenário corporativo. A atividade de serviços permanece em expansão, enquanto indicadores de atividade apontam para um crescimento econômico resiliente. As companhias do S&P 500 operam com margens de lucro próximas de máximas históricas, em um movimento disseminado por grande parte dos setores, enfraquecendo a interpretação de que a alta depende exclusivamente de poucas gigantes de tecnologia.
O retorno sobre o patrimônio líquido (ROE) agregado das empresas americanas também supera o observado em regiões como Europa, Japão, Canadá e mercados emergentes. Esses fatores ajudam a explicar por que as empresas dos Estados Unidos historicamente negociam com um prêmio em relação a outros mercados.
Ainda assim, margens elevadas não são garantia de expansão contínua, e a concentração de valor em grandes companhias exige atenção: o desempenho do índice pode esconder diferenças relevantes entre empresas e setores.
Por que o P/L sozinho engana
A discussão sobre valuation exige ir além da comparação direta entre o múltiplo preço/lucro (P/L) atual e sua média histórica. O S&P 500 de hoje é estruturalmente diferente daquele de décadas atrás: empresas com maior escala global, margens superiores e capacidade de gerar caixa passaram a ter um peso mais relevante no índice. Do ponto de vista econômico, companhias capazes de crescer mais e gerar retornos elevados sobre o capital podem justificar múltiplos superiores.
Isso não significa, porém, que qualquer preço seja razoável. Mesmo um excelente negócio pode se tornar um investimento pouco atrativo quando comprado a uma avaliação que pressupõe anos de crescimento excepcional.
PEG Ratio: uma métrica complementar ao P/L
Uma métrica que ajuda a complementar essa análise é o PEG Ratio, calculado pela divisão do P/L pela taxa esperada de crescimento anual dos lucros por ação. Em termos simples, ele relaciona o preço pago por uma empresa ao ritmo de crescimento esperado de seus resultados.
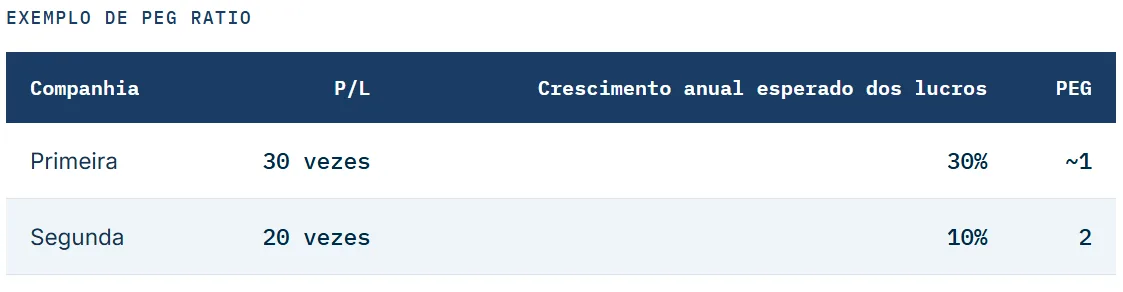
Nesse exemplo, a primeira parece mais atrativa em relação ao crescimento projetado, apesar de ter um P/L maior. A métrica, entretanto, depende da qualidade das estimativas: se o crescimento esperado não se concretizar, o aparente desconto pode desaparecer rapidamente. O PEG deve ser visto como uma ferramenta complementar, e não como uma resposta definitiva sobre o valor justo de uma ação.
Inteligência artificial hoje e a bolha pontocom
Essa distinção também é importante na comparação entre o atual ciclo de inteligência artificial e a bolha das empresas de internet no final dos anos 1990. Embora os dois períodos compartilhem entusiasmo com a tecnologia e expectativas elevadas, há diferenças relevantes nos fundamentos. Durante a bolha pontocom, muitas empresas alcançaram avaliações extraordinárias sem apresentar lucros consistentes ou modelos de negócio comprovados. Hoje, parte importante das companhias que lideram o desenvolvimento da IA já apresenta receitas expressivas, margens elevadas e forte geração de caixa operacional.
A comparação entre Cisco e Nvidia ajuda a ilustrar essa diferença: enquanto a valorização da Cisco no auge da bolha foi muito além do que seus resultados conseguiam sustentar naquele momento, o avanço da Nvidia tem sido acompanhado por uma expansão significativa dos lucros.
Isso não significa que o atual ciclo esteja livre de excessos. A inteligência artificial já impulsiona investimentos concretos em infraestrutura e pode gerar ganhos relevantes de produtividade, mas ainda existe incerteza sobre o retorno de todo o capital empregado. Nem todas as empresas conseguirão transformar seus investimentos em ganhos sustentáveis, e mesmo aquelas que apresentarem crescimento expressivo poderão decepcionar os acionistas se os resultados ficarem abaixo das expectativas incorporadas aos preços. Como em outros ciclos de inovação, haverá vencedores e perdedores.
Juros americanos e o custo de oportunidade
Além dos resultados corporativos, o nível dos juros americanos também influencia o valuation das ações. Com os títulos de renda fixa oferecendo retornos relevantes, aumenta o custo de oportunidade de investir em ativos de maior risco. Uma elevação adicional das taxas de desconto pode pressionar os múltiplos, mesmo que os lucros continuem crescendo.
Por isso, o retorno futuro da bolsa dependerá não apenas da capacidade das empresas de ampliar seus resultados, mas também do preço que os investidores estarão dispostos a pagar por eles. Valuations elevados não indicam necessariamente uma correção iminente, mas reduzem a margem para decepções e tornam o mercado mais sensível a mudanças nas expectativas.
Temporada de balanços do 3º trimestre: o teste da tese
É nesse contexto que começa, em 13 de outubro, a temporada de resultados do terceiro trimestre. Os balanços serão importantes não apenas para confirmar a continuidade do crescimento dos lucros, mas também para avaliar a qualidade desse crescimento. As empresas conseguirão sustentar suas margens? Os investimentos em inteligência artificial estão se convertendo em retornos concretos? E as projeções para os próximos trimestres continuam compatíveis com as avaliações atuais?
Com expectativas elevadas, especialmente no setor de tecnologia, resultados positivos podem não ser suficientes para impulsionar as ações caso fiquem aquém do que já está precificado. Em um mercado exigente, a diferença entre entregar bons resultados e superar expectativas pode ser determinante para o desempenho dos ativos.
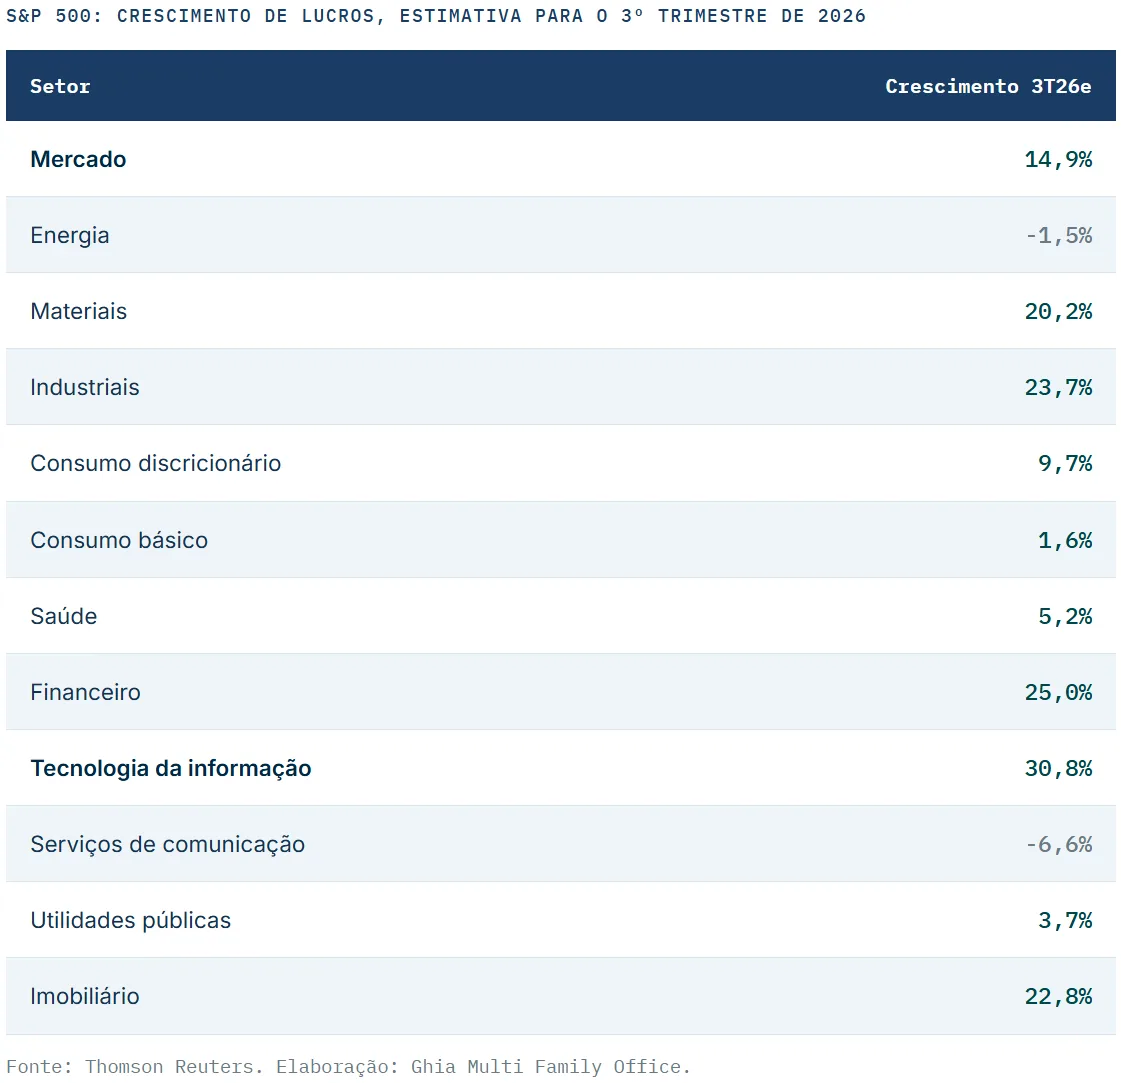
A estimativa de crescimento dos lucros no terceiro trimestre é mais alta em tecnologia da informação (30,8%), financeiro (25,0%) e industriais (23,7%), e negativa em serviços de comunicação (-6,6%) e energia (-1,5%). O número do mercado como um todo (14,9%) convive, portanto, com diferenças expressivas entre setores.
A pergunta mais útil: os preços são compatíveis com os resultados?
Diante desse cenário, talvez a pergunta mais útil não seja simplesmente se a bolsa americana está cara, mas se os preços atuais são compatíveis com a capacidade de geração de resultados das empresas e com as perspectivas de crescimento à frente. Existem argumentos sólidos para justificar parte do prêmio atribuído às companhias americanas, mas também riscos concretos relacionados à concentração do índice, às expectativas sobre inteligência artificial e ao custo do capital. A temporada de balanços do terceiro trimestre será um teste importante para essa tese, ajudando a avaliar se o crescimento esperado continua sustentado pelos fundamentos.
O custo de tentar antecipar o mercado
Para o investidor de longo prazo, essa discussão também precisa considerar o custo de tentar antecipar os movimentos do mercado. Sair da bolsa à espera de uma correção pode parecer prudente quando os preços estão elevados, mas exige acertar tanto o momento de saída quanto o de retorno. Perder os melhores pregões pode comprometer significativamente o retorno acumulado ao longo dos anos.
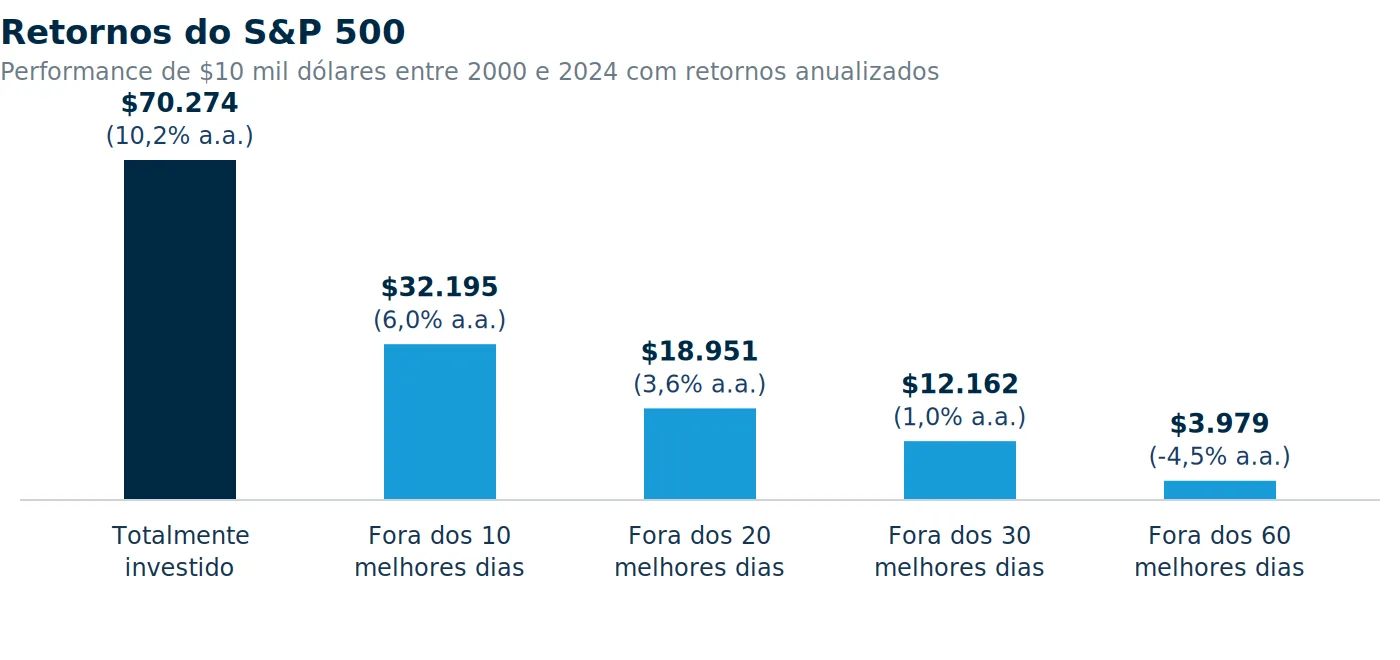
Isso não significa ignorar os valuations ou permanecer investido independentemente das circunstâncias, mas reconhecer que tentar identificar topos e fundos de forma consistente é extremamente difícil, e que o custo dessa tentativa pode superar o benefício de evitar períodos de volatilidade.
Alocação internacional: por que não depender do próximo movimento do S&P 500
Para o investidor brasileiro, a preocupação permanente com o momento ideal de entrada também pode se transformar em um obstáculo à construção de uma alocação internacional estrutural, voltada à diversificação patrimonial, cambial e de fontes de retorno. A decisão de investir no exterior deve considerar os objetivos patrimoniais, o horizonte de investimento e a alocação adequada para cada carteira, em vez de depender exclusivamente de uma previsão sobre o próximo movimento do S&P 500.
No fim, a bolsa americana pode apresentar segmentos caros e expectativas que exigem cautela, sem que isso signifique que todo o mercado esteja excessivamente valorizado. A evolução dos lucros, a rentabilidade das empresas e as transformações estruturais da economia ajudam a justificar parte dos múltiplos atuais, mas não dispensam uma análise criteriosa do preço pago por esses resultados. Mais do que escolher entre otimismo e pessimismo, o investidor precisa distinguir qualidade de preço, acompanhar a conversão de expectativas em resultados e manter disciplina na alocação.
O objetivo não é comprar qualquer ativo a qualquer preço, nem esperar indefinidamente por uma correção perfeita, mas construir uma carteira consistente, capaz de atravessar diferentes cenários sem depender de acertar o próximo movimento do mercado.
A bolsa americana está cara em 2026? Os múltiplos estão acima das médias de longo prazo, mas a análise do Ghia Global mostra que o preço pago por cada dólar de lucro, sozinho, leva a conclusões simplistas. Até setembro, o S&P 500 acumulava alta de aproximadamente 12%, enquanto os lucros das empresas do índice avançavam mais de 20%, e as margens estão próximas de máximas históricas em grande parte dos setores. Valuations elevados não indicam necessariamente uma correção iminente, mas reduzem a margem para decepções.
O que é PEG Ratio e como interpretá-lo? O PEG Ratio é calculado pela divisão do P/L pela taxa esperada de crescimento anual dos lucros por ação, e relaciona o preço pago por uma empresa ao ritmo de crescimento esperado de seus resultados. Uma companhia com P/L de 30 vezes e crescimento esperado de 30% ao ano tem PEG de aproximadamente 1, enquanto outra com P/L de 20 vezes e crescimento de 10% tem PEG de 2. A métrica depende da qualidade das estimativas e deve ser vista como complemento, não como resposta definitiva sobre o valor justo de uma ação.
O atual ciclo de inteligência artificial é igual à bolha pontocom? Os dois períodos compartilham entusiasmo com a tecnologia e expectativas elevadas, mas diferem nos fundamentos. Na bolha pontocom, muitas empresas alcançaram avaliações extraordinárias sem lucros consistentes ou modelos de negócio comprovados. Hoje, parte importante das companhias que lideram a IA já apresenta receitas expressivas, margens elevadas e forte geração de caixa operacional. Isso não significa que o ciclo esteja livre de excessos: ainda existe incerteza sobre o retorno de todo o capital empregado, e haverá vencedores e perdedores.
Vale sair da bolsa americana e esperar uma correção? Sair à espera de uma correção exige acertar tanto o momento de saída quanto o de retorno, e perder os melhores pregões pode comprometer significativamente o retorno acumulado. Em um exemplo com $10 mil dólares investidos no S&P 500 entre 2000 e 2024, quem ficou totalmente investido chegou a $70.274 (10,2% a.a.), enquanto quem ficou fora dos 10 melhores dias chegou a $32.195 (6,0% a.a.).
Fontes: Thomson Reuters, Ghia Multi Family Office | Ghia Multi Family Office | Ghia Global, edição de 9 de outubro de 2026
*Este material foi preparado pela Ghia Multi Family Office (“Ghia MFO”) e tem cunho meramente informativo, não constituindo consultoria ou aconselhamento legal de qualquer natureza. Embora as informações tenham sido obtidas de fontes consideradas confiáveis, nenhuma garantia ou responsabilidade, expressa ou implícita, é feita a respeito da exatidão, fidelidade e/ou totalidade das informações. A Ghia MFO emprega os melhores esforços para assegurar que as informações, opiniões, estimativas e projeções aqui contidas estejam atualizadas no momento de sua elaboração, mas não responde por alterações decorrentes de eventos futuros. Este material não constitui e não deve ser interpretado como solicitação de compra ou venda, oferta, convite, análise de valor mobiliário ou recomendação de qualquer ativo financeiro ou investimento, e não leva em consideração os objetivos de investimento, a situação financeira ou as necessidades específicas de qualquer investidor. Rentabilidade passada não representa garantia de rentabilidade futura. Os interessados devem procurar aconselhamento financeiro conforme seus interesses antes de tomar qualquer decisão de investimento, sendo esta de sua exclusiva responsabilidade.