Boletim WP - CARF, IGF e saída fiscal: o que muda no planejamento patrimonial em março
Três atualizações do mês testam a solidez das holdings patrimoniais: o rigor do CARF sobre despesas pessoais, a volta do debate sobre o IGF e um novo precedente sobre saída definitiva do Brasil.
O Conselho Administrativo de Recursos Fiscais (CARF) reafirmou, em acórdão de dezembro de 2025, que despesas pessoais pagas por holdings patrimoniais podem ser requalificadas como remuneração indireta, com incidência de IRRF, contribuições previdenciárias e multas. É o primeiro de três movimentos deste mês que testam a solidez do planejamento patrimonial das famílias empresárias.
CARF reforça o risco no pagamento de despesas pessoais por holdings
No acórdão nº 1301-008.010, o CARF analisou um caso em que a holding arcava, direto do caixa da empresa, com faturas de cartão de crédito dos sócios, aluguel de imóvel residencial, plano de saúde do sócio e dependentes, mensalidades escolares, despesas de viagem, manutenção de propriedade rural (haras) e custos de casa de praia.
Esses valores eram registrados como "sócios conta corrente", sob a promessa de compensação com lucros futuros. O CARF entendeu que, na ausência de proporcionalidade societária ou de disposição contratual específica e deliberação formal válida, tais pagamentos não se confundem com dividendos, podendo ser requalificados como remuneração indireta.
O entendimento da Receita Federal é restritivo, e o ambiente de fiscalização está cada vez mais orientado por cruzamento automatizado de dados. O tema demanda análise individualizada, considerando a natureza das despesas, o objeto social, o CNAE e o regime tributário da empresa, além de saber se a holding é operacional ou uma simples holding de participação.
PLP 5/2026 reacende o debate sobre o Imposto sobre Grandes Fortunas
Foi apresentado na Câmara dos Deputados o Projeto de Lei Complementar nº 5/2026, propondo a instituição do Imposto sobre Grandes Fortunas (IGF), previsto no art. 153, VII, da Constituição Federal desde a redemocratização, mas nunca regulamentado.
Pelo texto atual, o imposto incidiria sobre patrimônios superiores a R$ 10 milhões, com apuração anual em 1º de janeiro e alíquotas progressivas:
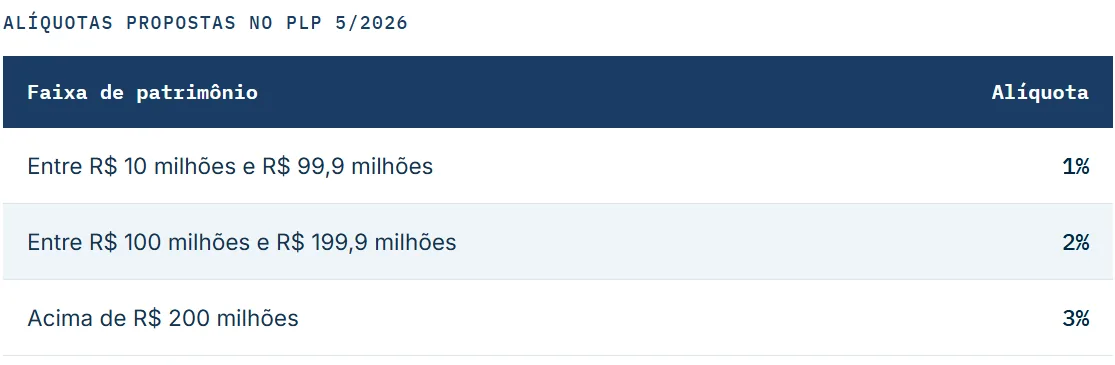
Fonte: Projeto de Lei Complementar nº 5/2026.
A base de cálculo considera o valor de mercado de bens e direitos (inclusive participações societárias, imóveis, obras de arte e ativos financeiros), descontadas dívidas e ônus reais. O projeto adota conceito amplo de patrimônio, incluindo bens no Brasil e no exterior para residentes, além de prever incidência sobre não residentes quanto a bens localizados no país.
Historicamente, o IGF enfrenta forte resistência política no Brasil, devido ao risco de fuga de capitais e à complexidade de avaliação de ativos. Ainda assim, embora o projeto esteja em fase inicial de tramitação e sujeito a alterações substanciais, sua reapresentação indica a volta deste tema ao centro do debate político e fiscal.
Saída definitiva do Brasil: o risco invisível que o CARF confirmou
No Acórdão nº 2201-011.434, o CARF analisou o caso de um contribuinte que declarou saída definitiva do Brasil alegando residência fiscal no Paraguai, onde exerceria atividade rural. Apesar da declaração formal, o colegiado entendeu que o contribuinte manteve vínculos relevantes com o Brasil:
- Domicílio eleitoral ativo;
- Contas bancárias no país;
- Aquisição de imóveis em território nacional;
- Relações econômicas ainda concentradas no Brasil.
Com base no conceito de "centro de interesses vitais", o CARF concluiu que os vínculos pessoais e econômicos permaneciam mais estreitos com o Brasil do que a declaração formal sugeria. O resultado: manutenção da tributação brasileira sobre rendimentos auferidos no exterior, cobrança retroativa de Imposto de Renda, multa de ofício de 75% e multa isolada por falta de recolhimento de carnê-leão.
Saída fiscal não se resume à entrega da declaração ou à mudança formal de endereço. A residência tributária é definida pela realidade econômica e pelos vínculos efetivos: o conceito de domicílio fiscal é autônomo em relação ao domicílio civil e exige coerência entre discurso, estrutura patrimonial e comportamento fático. Para famílias que buscam a internacionalização, a prova documental deve ser produzida de forma preventiva e contemporânea à saída, não construída depois, sob fiscalização.
Insight final: o dinamismo do cenário regulatório e jurisprudencial brasileiro exige que o planejamento patrimonial e sucessório seja tratado como um processo contínuo de adaptação, e não como uma estrutura estática. As atualizações deste mês reforçam que a substância fática e a governança rigorosa são os pilares que sustentam a segurança jurídica de qualquer estratégia de Wealth Planning.
O que acontece se eu não planejar a sucessão patrimonial da minha holding?
O risco cresce em duas frentes ao mesmo tempo: despesas pessoais pagas pela pessoa jurídica sem lastro documental podem ser requalificadas como remuneração indireta pelo CARF, com IRRF, contribuições previdenciárias e multas retroativas; e uma eventual saída fiscal do Brasil só é reconhecida se houver substância econômica real, não apenas a entrega da declaração. Nos dois casos, a fiscalização hoje é orientada por cruzamento automatizado de dados, o que reduz o espaço para estruturas informais.
O Imposto sobre Grandes Fortunas já está em vigor no Brasil?
Não. O IGF está previsto na Constituição Federal desde 1988, mas nunca foi regulamentado. O PLP 5/2026, em tramitação na Câmara dos Deputados, propõe incidência sobre patrimônios acima de R$ 10 milhões, mas ainda está em fase inicial e sujeito a alterações substanciais.
Fontes: CARF (Acórdãos nº 1301-008.010 e nº 2201-011.434), Projeto de Lei Complementar nº 5/2026 | Ghia Multi Family Office | Boletim Mensal de Wealth Planning, Ghia Multi Family Office, 3 de março de 2026
*Este material foi preparado pela Ghia Multi Family Office (“Ghia MFO”) e tem cunho meramente informativo, não constituindo consultoria ou aconselhamento legal de qualquer natureza. Embora as informações tenham sido obtidas de fontes consideradas confiáveis, nenhuma garantia ou responsabilidade, expressa ou implícita, é feita a respeito da exatidão, fidelidade e/ou totalidade das informações. A Ghia MFO emprega os melhores esforços para assegurar que as informações, opiniões, estimativas e projeções aqui contidas estejam atualizadas no momento de sua elaboração, mas não responde por alterações decorrentes de eventos futuros. Este material não constitui e não deve ser interpretado como solicitação de compra ou venda, oferta, convite, análise de valor mobiliário ou recomendação de qualquer ativo financeiro ou investimento, e não leva em consideração os objetivos de investimento, a situação financeira ou as necessidades específicas de qualquer investidor. Rentabilidade passada não representa garantia de rentabilidade futura. Os interessados devem procurar aconselhamento financeiro conforme seus interesses antes de tomar qualquer decisão de investimento, sendo esta de sua exclusiva responsabilidade.